本文相关信息仅供参考
①房地产:8·28一揽子新政进入落地研判期,四季度执行细则有望明确,核心城市限制性政策优化、公积金与城市更新仍有放松空间;高频数据显示新房成交仍降而二手房单周成交同比增长,土地市场量缩价升,政策与基本面共振下止跌回稳进程有望加快。
②锆制品:铪供给增量有限、供需持续偏紧,海外铪价较年初上涨超三成、同比涨逾一倍半;这家锆制品龙头锆铪分离项目半工业化产线连续稳定生产、部分产品已向半导体客户送样,投产在即,核级海绵锆在手订单充裕、下半年有望满产满销。
③光通信测试:光模块从800G向1.6T演进中采样示波器无法复用、仪器需整体更换,头部厂商测试设备报价提升4-5倍,呈现快速通胀属性;国内测量仪器龙头通过收购切入光通信测试,全球光模块测试仪器市场2029年将达20.2亿美元,技术迭代加深壁垒、玩家缩圈。
*本文是对当日大涨公司进行研报深度复盘*
1、房地产:好久不见
(1)大涨题材:房地产+房产经纪
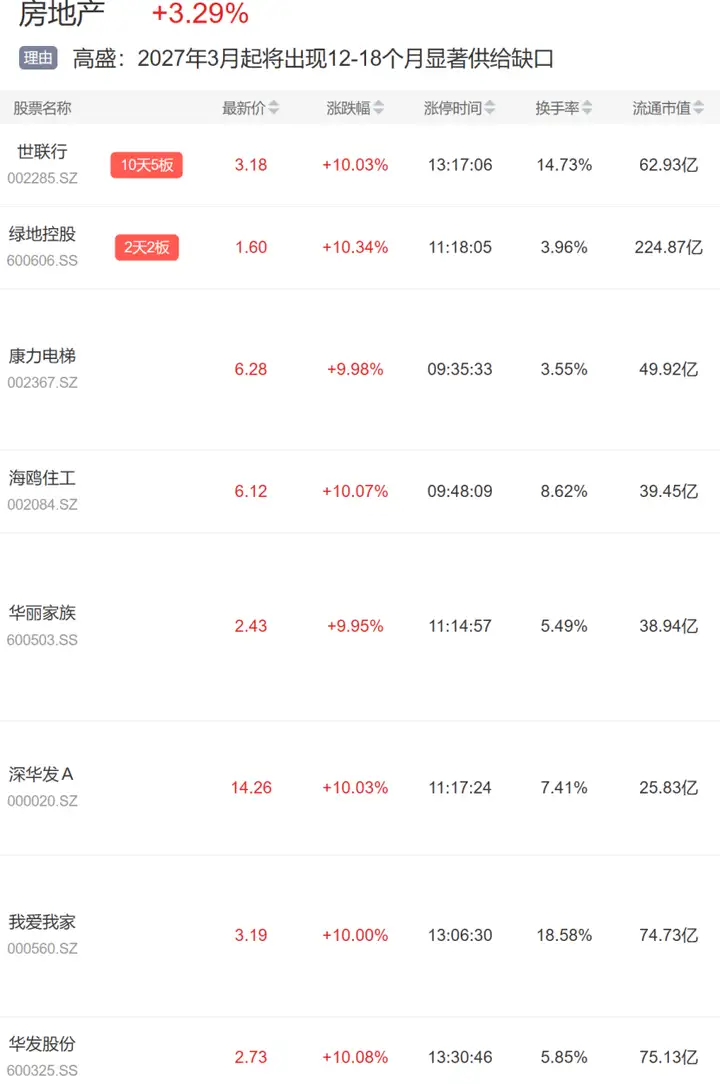
上周开始,高盛中国房地产专家电话会的内容引发大量关注,其核心观点是:短期供需基本平衡,2027年3月起新房供给缺口或将出现,持续12-18个月。
此外,国新办在近期发布会上明确,我国房地产进入存量时代,二手房交易占比已超50%,市场供求关系发生重大变化。
但另一方面,机构调研称9月以来新房网签面积同比降幅较8月继续扩大。
行情上,房产经纪、房地产板块中万科A等多股大涨。
(2)研报深度复盘(开源证券、招商证券):存量时代的信号
①2026年第38周,全国30城新房单周成交面积151.7万平米、单周同比下降6.4%,15城二手房单周成交面积165.1万平米、单周同比增长7.7%;9月以来(9月1-17日)39城新房网签面积同比降幅较8月全月扩大至11%,16城二手房网签面积同比增幅收窄。
②1-8月全国土地成交面积、成交金额同比分别下降22%和20%,土地成交均价同比从下降5%转正至增长3%,整体呈现"量缩价升"特征。若政策力度和推进速度进一步加强,房地产市场止跌回稳进程有望加快。
③"8·28一揽子新政"出台后,各地相关部门正在密集研判反馈,预计2026年四季度各地将能有更清晰的执行细则;9月18日住建部在国新办发布会上表示,"十五五"时期要实现现代化人民城市建设、人民群众居住水平提升、建筑业提质升级等五方面目标。需求端后续核心城市限制性政策优化、公积金贷款、城市更新等方向仍有较大放松空间。
2、三祥新材:铪(ha)
(1)大涨题材:有色金属+燃气轮机+半导体
公司起步于电熔氧化锆、核级海绵锆等锆制品。
去年开始公司大举布局铪产业,拟以3亿投资建设锆铪分离项目,建成后可实现年新增2万吨锆铪系列产品的生产能力(新增250多吨氧氯化铪、11740多吨超高纯氧氯化锆、8000吨核级氧氯化锆产品的生产能力)。
资料显示,此前铪需求主要集中于核电控制棒、高温合金、燃气轮机等领域,而氧化铪拥有相对较高的介电常数、大带隙,可抑制栅极隧穿漏电、控制芯片功耗,英特尔、台积电、三星等均用它来逐步取代传统的二氧化硅栅极电介质。未来半导体有望超越传统产业成为铪需求的最大来源。
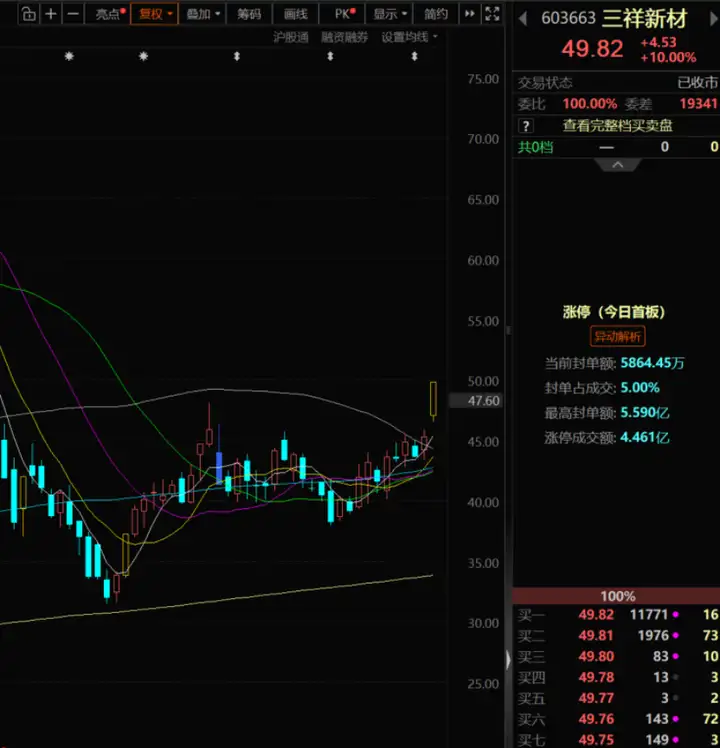
行情上,公司今日涨停。
①据Strategic Metals Invest,截至2026年8月20日,海外铪金属价格为12508美元/千克,较年初上涨31.67%、同比上涨164.44%;供给端铪的增量相对有限,预计供需格局或持续偏紧,铪价上涨有望延续。
②公司锆铪分离项目稳步推进,截至2026年5月,半工业化产线已实现连续稳定生产,产出的锆铪产品均为4N级以上,部分产品已向下游半导体领域客户送样,项目或投产在即,有望贡献超预期业绩弹性。
③核级海绵锆在手订单充裕,持续向全球核电龙头法马通稳定供货,三年期销售框架协议有序执行,叠加国内潜在收储订单增量支撑,下半年海绵锆业务有望满产满销;上半年锆产品毛利率29.44%,同比提升5.23Pcts,主要受益于核级海绵锆的同比增长。
3、光通信测试:配套也要升级
(1)大涨题材:光通信
目前光模块产线中测试仪器设备支出约占支出的40%-50%,是产线的核心环节。
一方面,随着光模块从800G向1.6T等高速率演进,测试设备的检测精度要求提升,另一方面,即将到来的CPO等新技术,将带来全新的测试需求,光电联合测试有望成为主流。且目前高端光通信测试仪器市场长期由海外龙头垄断。
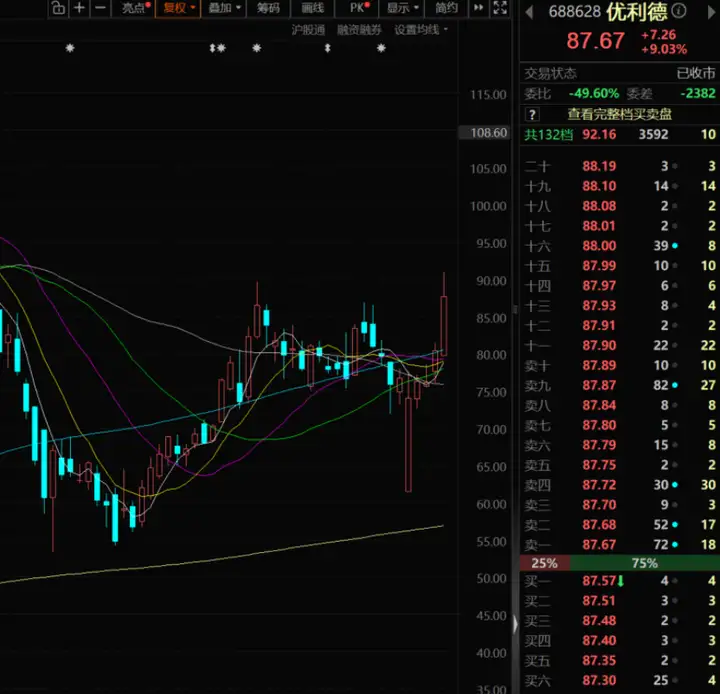
行情上,优利德为国内测量仪器龙头,此前收购信测通信入局光通信测试领域,今日大涨9%。
(2)研报深度复盘(招商证券、天风证券、中泰证券):通胀的测试赛道
①光模块从800G向1.6T、3.2T演进中,采样示波器不能复用,采保芯片(THA)需大幅升级带宽,仪器要全部更换,属于新增需求;头部厂商DCA报价已提升4-5倍,测试仪器呈现快速通胀属性,测算全球800G以上光模块仪器需求26-28年达460亿元以上;技术升级同时加深壁垒、玩家数量减少,行业集中度快速提升。
②公司是国内唯一同时布局示波器、信号源、射频、电源与负载、安规五大类仪器的综合性企业,13GHz带宽示波器已形成技术积累,多款前端芯片自主研发并有3款批量应用,跻身国产第一梯队;上半年公司北美区域业务订单饱满,越南生产基地进入批量交付阶段,营收8.15亿元、同比增长32.02%,归母净利润1.40亿元、同比增长42.82%。
③公司拟以8160万元收购信测通信,后者主营光功率计、光纤熔接机、光时域反射仪等光网络建设维护产品;市场空间上,全球光模块测试仪器市场预计2029年达到20.2亿美元,随光模块需求增长呈"量价齐升"态势。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。