手机行业已进入"量跌价升"的存量阶段,折叠屏是少数能实打实拉高均价的形态创新;而苹果首款折叠屏 iPhone Duo 首次把 3D 打印用在铰链主承力件上,让原本稳定的"UTG + MIM 铰链"双主线,多了一条全新的工艺变量。
一、事件:9 月 10 日凌晨,苹果发了第一代折叠屏本次发布会信息量不小,与产业链相关的核心如下:
iPhone Duo(首款折叠屏)
形态:书本式内折,展开 7.8 英寸 4:3 内屏,折叠后 5.4 英寸外屏机身:钛合金 + 铝合金,展开态厚度 4.5 毫米芯片:A20 Pro(2nm),支持全套 Apple Intelligence价格:国行 15999 元起节奏:10 月 16 日预售,10 月 23 日发售iPhone 18 Pro / 18 Pro Max(直板旗舰)
芯片:首发 2nm A20 Pro,6 核 CPU + 7 核 GPU,AI 算力翻倍,配 VC 均热板,持续性能提升约 40%外观:灵动岛缩小 35%,新增冰川蓝、勃艮第酒红影像:Pro Max 主摄新增机械可变光圈,全系升级 4800 万像素主摄续航快充:Pro Max 电池为历代最大,最长续航 30 小时,15 分钟充至 50%节奏:9 月 12 日预售,9 月 18 日开售,256G 起售价较上代上调 100 美元穿戴与其他
Apple Watch S12 / Ultra 4:共用 S11 芯片 + 全新健康传感系统,心率监测频率提升 60 倍,新增体能准备指数AirPods 5:标准版全系标配主动降噪(上代仅 Pro 有)另外一个制度性变化:从本次开始,苹果改为每年举行秋季、春季两次发布会,明年春季将发布 iPhone 18 标准款、18 Air、SE 等。
二、行业底座:为什么"折叠"这件事必须发生2.1 量已经涨不动了
2.2 但价在涨,总收入创新高

折叠屏的市场位置:
全球智能手机总出货占比:1.0%–1.5%(部分机构统计 2025Q3 已达 2.5%)700 美元以上高端市场占比:约 5%2025Q3 全球折叠屏出货:同比 +14%,单季度历史最高2025 年中国折叠屏出货:1001.20 万台,同比 +9.22%,占国内大盘 3.51%2026 年预测:面板出货 +46%,整机出货 +51%形态结构的转折:2025 年下半年,售价更高的书本式(大折叠)销量首次反超翻盖式(小折叠),中国市场尤为明显。驱动力是大屏多任务和平板级生产力的刚性需求。
三、增量环节一:UTG(超薄柔性玻璃)3.1 成本增量有多大
两大核心增量:显示模组(+13.4pct)+ 机械结构(+5.8pct)。
3.2 技术路线:CPI → UTG
3.3 工艺路线:一次成型 vs 二次成型
一次成型法
热体生产线,溢流下拉法 / 狭缝下拉法熔融玻璃液直接拉薄至约 30 微米原片表面光滑、无需后续研抛 → 良率高、成本低、利润空间可观门槛:技术与资金投入极高现有玩家:德国肖特、美国康宁、日本旭硝子二次成型法
采购较厚玻璃原片,低温化学减薄化学减薄法:酸液刻蚀,分浸泡法 / 喷淋法 / 瀑布流法门槛低,但抛光与刻蚀易产生凹点、碎裂 → 良率偏低主要玩家:国内厂商(起步较晚)突破点:2023 年 11 月,东旭集团新疆阿克苏光电产业园投产国内首条一次成型超薄柔性电子玻璃生产线。
3.4 国内应用端进展(公开信息整理)
阶段判断:中国 UTG 行业已走完"技术封锁 → 自主攻关 → 产能扩张",现为全球主要生产国与消费国,国产替代进程提速。
四、增量环节二:精密铰链4.1 结构演进:U 型 → 水滴型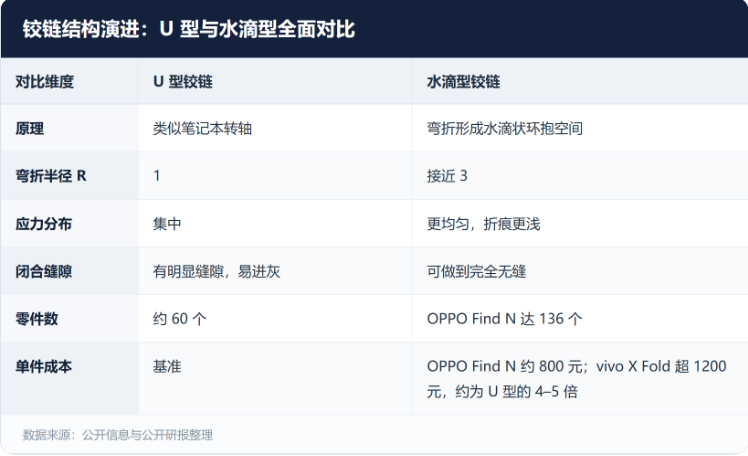
代价:为追求轻量化与高强度,须大量采用液态金属、钛合金等昂贵材料,单个铰链成本一度与屏幕成本持平。
4.2 第三代:往"减零件"走华为 Mate XTs 天工铰链系统:
"榫卯—滑轨"结构替代传统多轴连杆零件数:138 → 87机身厚度减薄 0.9 毫米首次将液态金属与超轻碳纤维做成量产的双主承力件4.3 三折叠带来的量变三折叠手机商业化后,单机铰链需求从 1 组 → 2 组,两套铰链系统需精密协同。对供应链来说,这是空间扩容,也是一致性壁垒的大幅抬升。
4.4 工艺与材料MIM(金属注射成形):粉末冶金 + 塑料注射成形的近净成形技术,适合大批量生产高精度、形状复杂、薄壁或微小孔金属零件。核心优势:设计自由度极高,零件越复杂,相对传统机加工/熔模铸造的成本优势越明显。当前为铰链精密件的主流工艺。
液态金属(非晶合金):快速冷却中原子来不及结晶、保留无序排列。特性:超高强度、高硬度、弹性极限 > 2%、精密压铸形变量极低、疲劳寿命远超不锈钢。已成为中高端折叠屏铰链结构件的首选材料方向。
真空压铸成型:单工序净成型,表面粗糙度 Ra < 2.0,无需复杂后期热处理即可获得极高硬度,公差控制稳定在 ±0.03 毫米以内,废弃物更少。
4.5 市场空间
格局:企业主要集中在中国与韩国。韩国企业主要闭环配套三星;中国企业实现从原材料、结构设计到 MIM 制造、液态金属加工的完整产业链覆盖。
五、最大变量:3D 打印从"0 到 1"这是本次苹果折叠屏里,产业含义最深的一条:
iPhone Duo 为减少折痕,首次在手机端使用 3D 打印大件
铰链内部由上百个精密机械部件构成,3D 打印为内部机械行程与排线预留了极高集成度的空间,同时减轻机身重量
3D 打印设备与毛坯件主要由西安某头部 3D 打印公司提供,最终交付安费诺、新日兴完成整体铰链模组
过往苹果在手机上仅在 Type-C 接口大量使用 3D 打印,折叠屏铰链是苹果提升 3D 打印工艺渗透的"0 到 1"
Apple Watch 继续沿用 3D 打印表壳工艺
为什么这条线值得单独拎出来:
如果只是换个材料、加个零件,那是线性改良;但把 3D 打印推进到主承力结构件,意味着设计自由度、零件整合方式、供应链组织形态都可能被重构。设备、粉末材料、后处理、检测整条链都要跟着升级。
同时,AI 算力硬件、航天等场景对 3D 打印的需求也在同步起量,两个方向的工艺积累可能互相复用。
六、还需要跟踪的几个观察点
顺带一提,三季度进入消费电子备货旺季,资本市场通常会提前交易新品带来的订单预期。3C 自动化设备环节与新品工艺强相关——凡是需要新工艺的地方,就要换设备,这是相对确定的传导链条。
七、风险提示渗透率仍低:折叠屏全球占比仅 1.0%–2.5% 区间,所有"爆发"预测都需要打折
价格天花板:15999 元起的定价,销量上限是客观约束
增速是稳健而非爆发:铰链市场 CAGR 6.8%,不宜按爆发赛道理解
工艺不确定性:3D 打印在 3C 的良率、成本、产能仍有大量工程问题待解
订单 ≠ 利润:消费电子降价压力是常态,拿到定点不代表拿到利润
信息时效:部分数据来自第三方机构预测,与最终结果可能存在偏差
免责声明本文全部内容基于公开信息、公开研报与公开数据的整理、归纳与逻辑推演,仅供产业研究与技术交流使用。文中提及的所有公司名称,仅用于说明相应产业链环节由哪些类型的企业参与,不构成对任何公司、任何证券的评价、推荐或投资建议。市场有风险,决策需独立,盈亏自负。
如发现数据或逻辑有误,欢迎在评论区指正,我会及时修正。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。