技术路线未变:国内全固态电池以硫化物体系为全国性认定方向,八家承担单位中仅一家(北京未来)采用聚合物原位聚合路线,其余均为硫化物体系。
供应链最大变化在负极:负极正从硅基向铝合金/铝金属体系转变,以解决全固态电池对外部压力的过高依赖。能量密度普遍卡在300Wh/kg左右,未达项目400Wh/kg指标,但日本结果(约200Wh/kg)公布后,市场对300的水平接受度提升。
当前最大瓶颈已从体系转向工艺:电芯一致性差、良品率低(可能仅50%),关键症结被锁定为点胶工艺。项目大概率延期:pack尚未启动,装车验证时间已来不及,原定2027年12月可能推迟。
二、分主题详解
技术路线与供应链变化
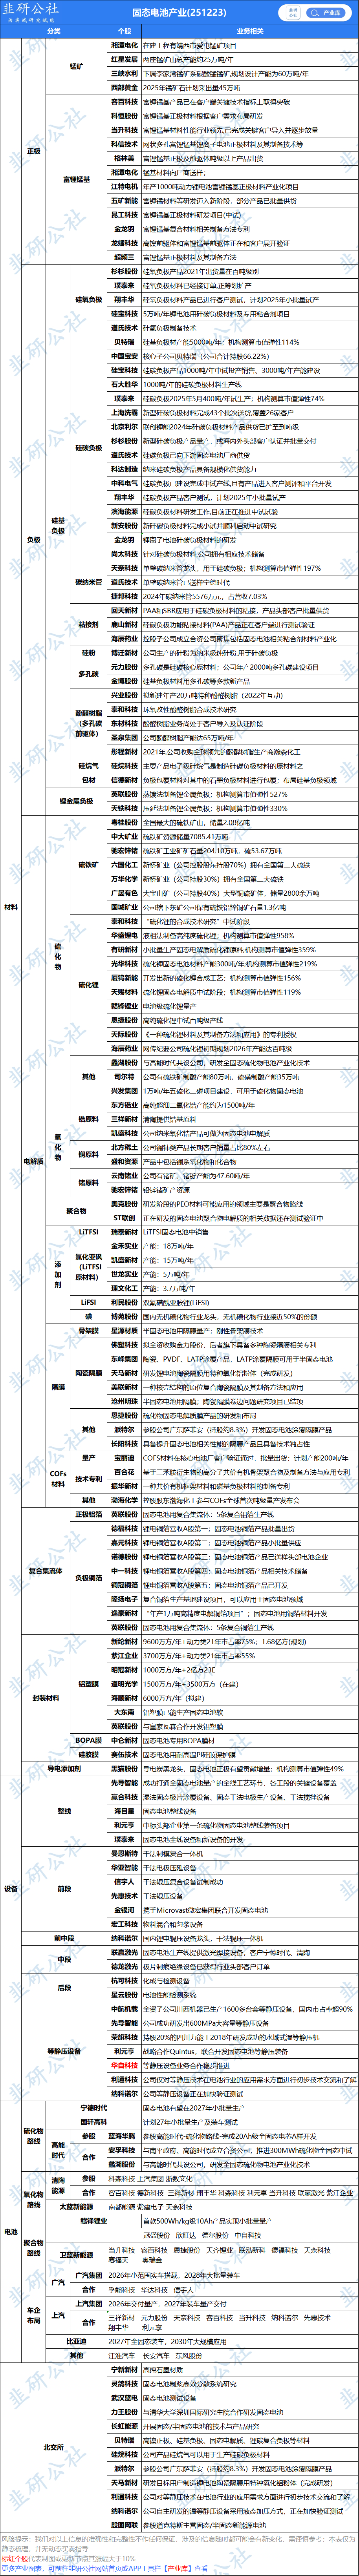
电解质:硫化物路线占绝对主导,其供应链(硫化锂前驱体、硫化物电解质等)变化不大;唯一聚合物路线企业为北京未来,采用原位聚合,能量密度略高,但受制于液体含量须低于0.5%的新国标,循环性能不佳。
负极(最大变化点):2025年底至2026年2月前后,行业统一使用硅负极,后因压力问题难以解决,转向铝合金、铝硼合金等体系,目标把外部压力从10兆帕以上降至1~5兆帕以内。宁德时代等多家企业已在重点布局铝基方向。
正极:为把能量密度从300提升到400Wh/kg,行业正从高镍三元向富锂锰基过渡,富锂锰基克容量高,被视为快速提升能量密度的材料,但目前量产尚不成熟、问题较多。三元材料本身已无大碍,首效可做到90%以上。
核心瓶颈一:压力问题
硫化物全固态电池配硅负极通常需要10兆帕以上外部压力,日本9月公布的结果压力接近 20兆帕(约相当于深海两千多米的水压)。
对比液态电池仅需零点几兆帕,两者相差约一两千倍。
高压力的影响:①电芯能量密度占电池包比例低、成本效率差②几百个电芯间力分布不均(中间与边缘不一致),导致一致性变差、压差变大,循环寿命和能量密度双降。
铝合金是当前唯一能把压力显著降低的负极方案;若用石墨负极配三元,能量密度做不高。要达300Wh/kg以上能量密度,需用硅或铝基负极。
核心瓶颈二:一致性与点胶工艺
当前电芯一致性差:100只电池很难配组,良品率可能只有50%,存在化成/分容即短路、循环几十至上百圈短路等现象。
工信部抽检方式:由中汽研(天津测试中心)随机到产线抽样,而非企业送测。
已找到关键症结——点胶工艺:由于负极大于正极、隔膜大于负极,存在厚度台阶,在大等静压压力下处易断裂,导致正负极短路;已有设备公司推出将点胶与叠片结合的设备。
更深的难点在材料:正极、负极、胶框材料的压缩模量不同,等静压时应力应变不一致,即使点胶仍会重新产生缝隙,未来需找到与正负极应变特性匹配的胶框材料。
八家承担单位进展
一汽、吉利等硫化物企业:能量密度普遍在350Wh/kg以下,小容量(约12安时)电芯循环可超500圈,但放大到50~60安时以上(模组要求)后,循环寿命大幅下降。
B公司:有"自适应生成负极"(无负极)和硅体系两条路线,前者当时评价最差,正转向铝合金;硅体系结果与其他家相当,存在一致性差异。
C公司:与B公司情况类似,同样卡在一致性上。
中汽研目前只接受大电池送测,小电池已不接收。
各家已具备中试线能力(日产数百只60安时电芯,年化约百兆瓦时量级),但均无量产线,原因是干法/湿法、转印工艺等关键工艺未定型,盲目投产可能整体报废。
考核机制与抽检节奏
打分制包含电池性能与经费使用情况两项,国家拨款3亿元须按约1:1配套企业资金并花掉,否则打分很低。
已完成两轮电芯级测试(2025年11月、2026年2月,天津):第一批暴露一致性问题,第二批一致性改善并锁定点胶问题,此后未再组织电芯送测。
下一步预计直接进入 模组/pack级抽查,时间可能在2026年底至2027年1-2月。
项目时间表与延期判断

国家支持的底层逻辑:磷酸铁锂市占率已近80%~90%、行业陷入价格内卷,国家担忧日本在全固态上的"弯道超车"威胁我国液态电池优势,因此罕见地以多单位平行立项方式重金支持。
免税已落地:只有真正的全固态电池(液体含量<0.5%)可免税,这已构成一项支持。
补贴预期:混合固液电池补贴方案已讨论近半年尚未落地;全固态单车补贴预计在 2027年底或2028年技术成熟后出台,2028年出台政策、2029年车企享受补贴、2030年满足"十五五"指标,节奏与规划匹配。
商业化门槛(长安汽车口径):性能提升30%+成本降低30%两个条件同时满足,车企才有动力大规模替换磷酸铁锂;性能不是问题,成本缺口需国家补贴填平。
设备与材料环节机会
等静压设备:行业最早用包头一家厂商设备(约七八年前已做到800万级别),国外瑞典一家较早;技术门槛不高,海鲜加工杀菌等领域早已量产应用;固态电池需要500~800兆帕等静压,核心难点在压力均匀性。
点胶/胶框印刷:日本早就在做;技术难度低于等静压,真正的卡点在材料匹配(应变特性)而非设备。
模组pack:目前仍由电芯厂/牵头单位主导,与设备关系不大;核心需求是几十兆帕级预紧力、侧板抗变形,日本采用线性应力应变特性的缓冲材料实现恒压膨胀。
供应链新机会:原先在液态电池中"用武之地不大"的材料,可能在固态电池中找到新定位。
三、未来可跟踪节点(催化剂日历)
2026年底~2027年初:工信部模组/pack级抽查、送pack。
2027年3-5月:各家全固态装车信息集中释放。
2027年底~2028年:全固态单车补贴政策预期窗口。
2030年:装车示范、小批量应用,对接"十五五"规划。
风险提示:
项目进度延期风险较高,装车验证节奏存在不确定性。电芯一致性与点胶工艺问题尚未根本解决,大容量循环寿命仍是大规模商业化的硬约束。成本远高于液态电池(硫化锂等原料),商业化依赖补贴落地节奏。
仅做资料整理,不做行业及个股推荐。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。