先导基电 9 月 7 日至 24 日九个交易日暴涨 78%,为什么资金选择了它?
——轩轩玄子
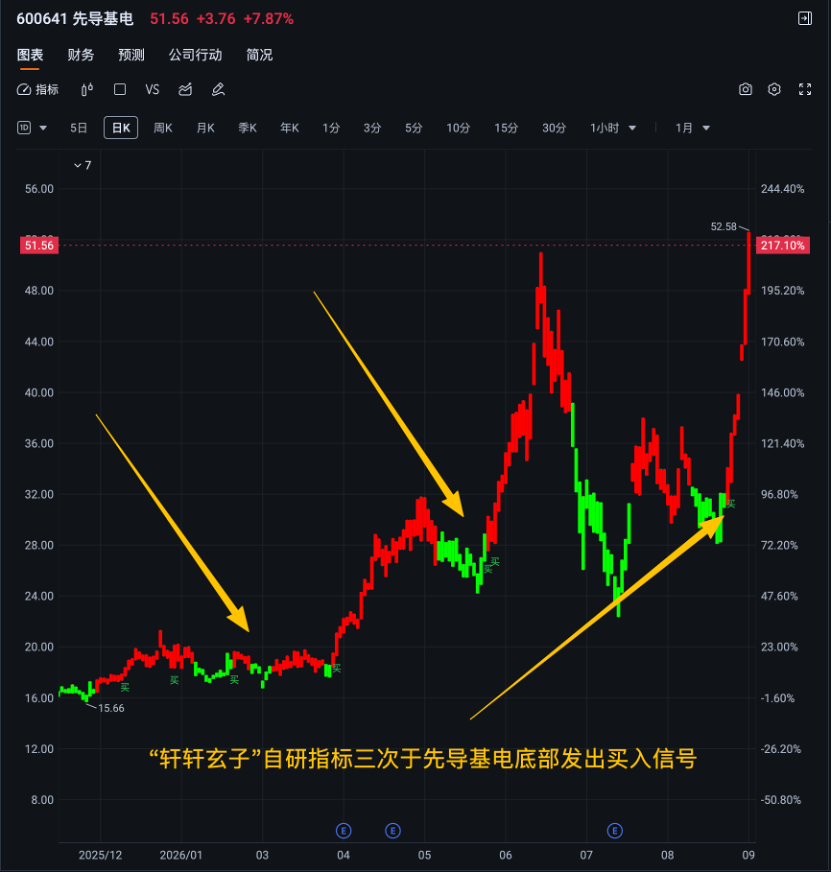 图1. “轩轩玄子”自研指标展示的先导基电日K线
一、板块 :9 月中旬半导体设备的系统性行情
9 月 7 日半导体设备板块当天半导体材料设备主题指数(931743.CSI)涨超 4%。此后 9 月 15 日至 16 日,板块再度放量走强,相关指数涨幅超 5%,多只个股涨停。
板块行情的背后有两条清晰的逻辑线:
1. 政策端,9 月中旬两部门联合印发《电子信息制造业发展 "十五五" 规划》,首次将 "电子专用设备攻坚计划" 单独成栏,覆盖材料制备、电学性能生成、封装组装、量检测全链条。叠加国家大基金三期重心转向关键设备零部件及材料,政策信号在 9 月中旬集中释放。
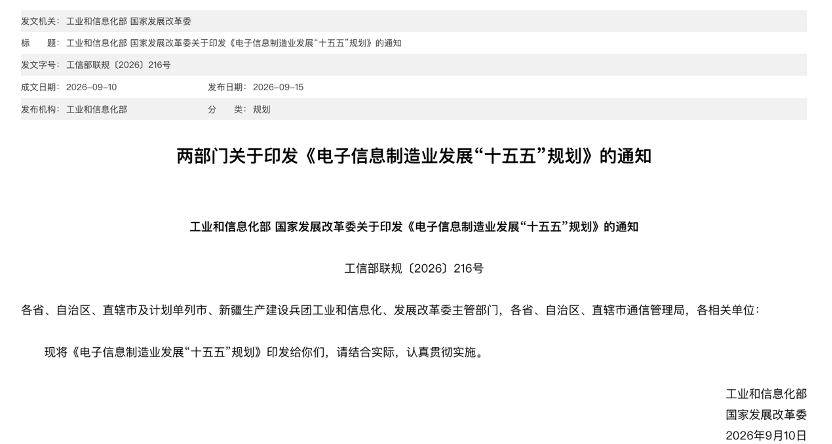 图2. 工信部 9 月印发十五五规划文件
2. 景气端,Omdia 数据显示 2026 年二季度全球半导体收入突破 4250 亿美元、环比增长 31.4%,创历史新高,三季度预计突破 5000 亿美元。AI 驱动的存储超级周期仍在延续。国内晶圆厂扩产加速,设备订单正从合同转化为收入。
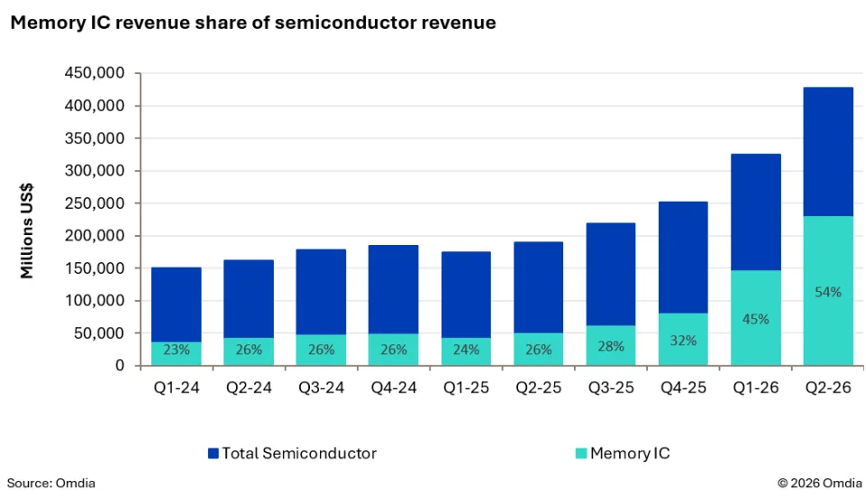 图3. 存储 IC 收入占比攀升(Omdia)
换言之,9 月中旬买入任何一只半导体设备标的都能赚钱。先导基电的涨幅中,至少有三分之一来自板块 。
但板块平均涨幅只有约 15%,先导基电却涨了 78%。why? 它是这轮行情中“故事最完整、想象空间最大”的标的。
第一,平台化标签的稀缺性。市场将先导基电定义为 "半导体设备 + 新材料 + 零部件" 三位一体平台,同时覆盖离子注入机(凯世通)、化合物半导体材料(先导微电子)、稀散金属(铋)、科学仪器(伍丰 / 本原纳米)四个赛道。在 A 股半导体板块中,很少有一家公司能同时讲这么多故事。当板块行情来临时,多标签意味着多重催化:存储涨它有四氯化铪,设备涨它有离子注入机,材料涨它有铋和镓,政策涨它有国产替代。
第二,铋材料放量提供了 "业绩兑现" 的幻觉。上半年铋材料收入 9.96 亿元、同比增长 89%,铋价维持在 14 万元 / 吨高位。这给了市场一个 "转型已经出业绩" 的直观印象。
第三,7 月底护盘承诺锁定了筹码。股价 7 月腰斩后,公司紧急推出组合拳:控股股东先导汇芯自愿承诺未来 12 个月不减持,实控人朱世会等四名董高拟合计增持不低于 1600 万元。1600 万相对于 490 亿市值微不足道,但这一承诺在 8 月震荡期消化后,到 9 月行情启动时客观上减少了流通抛压,为资金拉升扫清了障碍。
第四,先导微电子收购在 8 月底正式落地。8 月 31 日先导微电子完成工商变更,先导基电正式控股并将其纳入合并报表,三季报起其业绩将体现在上市公司财报中。在叙事层面,这笔收购让公司的 "半导体装备 + 新材料" 双主线真正成型,先导微电子注入后,化合物半导体材料(四氯化铪、镓系、电子特气)补齐了高附加值材料的空白,它意味着 "平台化拼图完成",由此从 "讲故事" 变成 "有资产"。
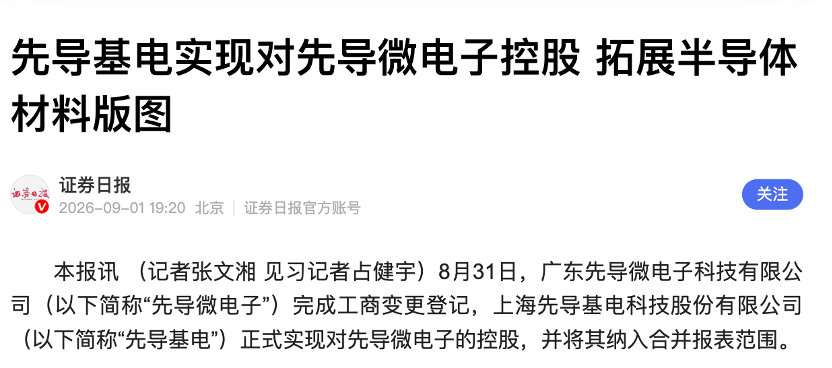 图4. 先导微电子并表落地(证券日报报道)
三、燃料:流通盘、换手率与资金
叙事和逻辑只是必要条件,真正让股价九天翻倍的是资金面的完美配合。
先导基电的实际流通盘并不大。控股股东先导科技及一致行动人持股约 24%(定增后将升至 39.6%),老股东三林万业持股约 4.8%,前十大股东锁定了相当比例的筹码。在中等市值(启动时约 260 亿)、有限流通盘、高弹性标签的组合下,一旦有增量资金入场,股价很容易形成逼空式上涨。
四、独立研判
这轮上涨的本质是在板块行情中,资金选择了一只叙事最丰满、弹性最大的标的进行集中定价。
它更像是一场叙事驱动的动量交易:预期可以自我强化,也可以瞬间反转。
我是轩轩玄子,一个每天泡在研报里的 A 股短线交易者。
每个交易日收盘后,更新「每日研报观察」;每周固定一篇深度个股复盘。
如果你也想在纷繁的市场里找到清晰的研究逻辑,欢迎关注,一起交流。
数据来源说明:Wind、上交所公告、证券时报、上海证券报、经济观察网、Omdia、集邦咨询、中信建投及中邮证券研报。本文所有分析观点为独立研判,不构成投资建议。报告中涉及的行业判断、市场推演、趋势观点均存在不确定性,市场有风险,投资需谨慎。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。