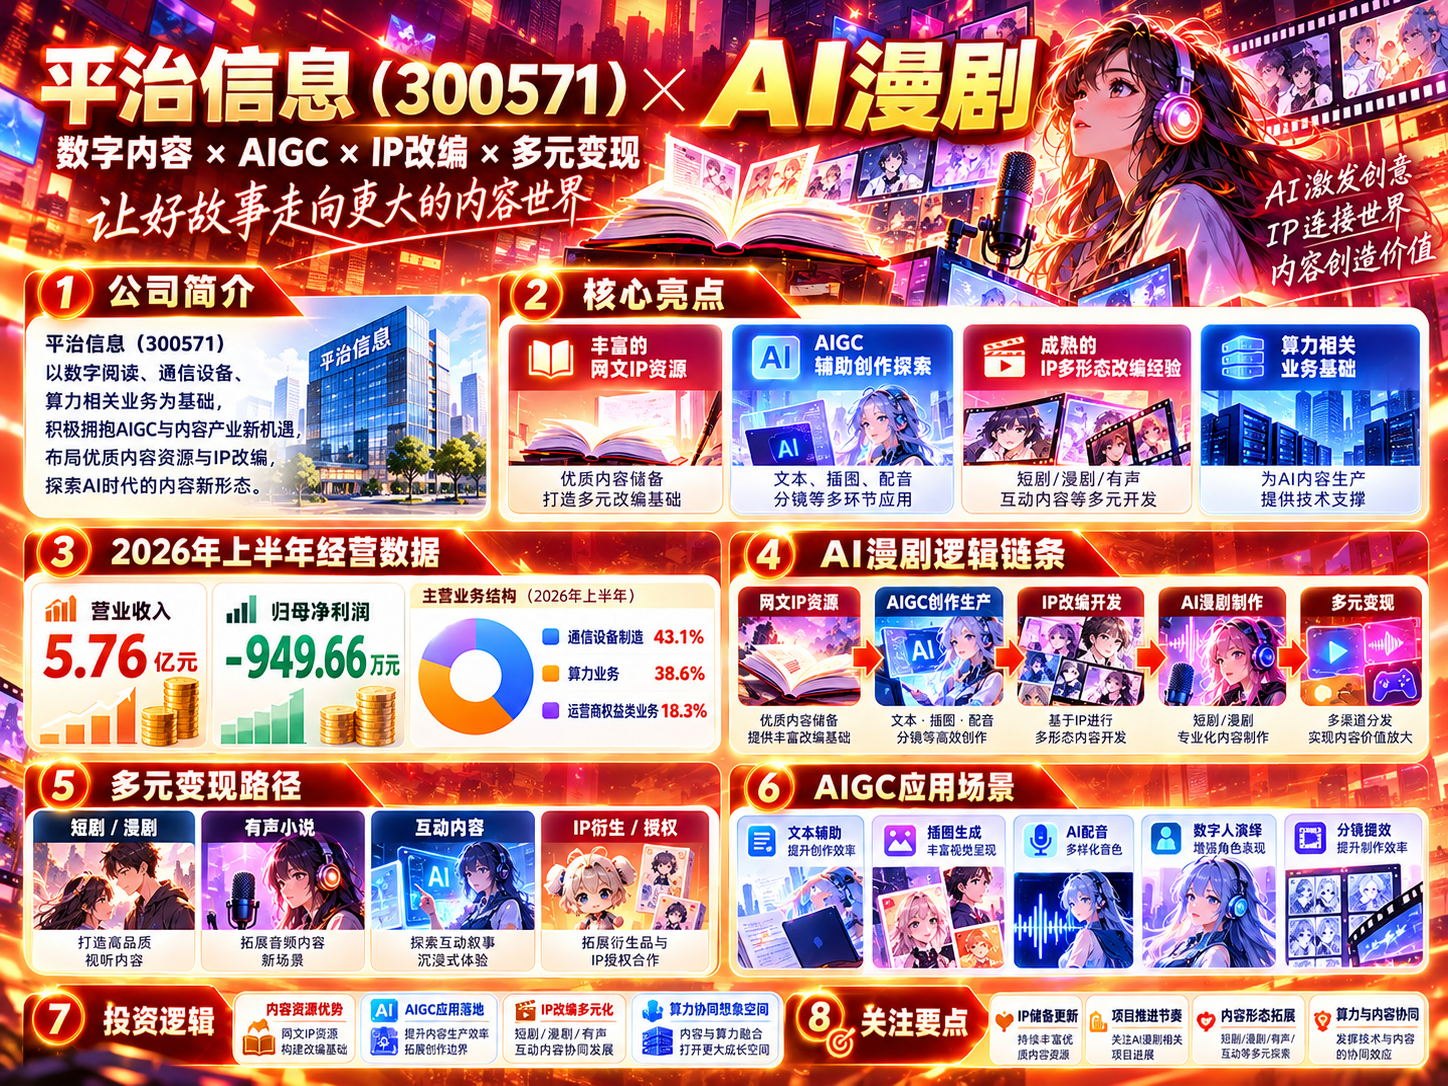
当AI漫剧成为内容产业的新风口,市场开始重新审视一件事:未来最值钱的,可能不只是AI视频生成技术,更是能够持续生产爆款故事的网文IP。掌阅科技、中文在线、荣信文化等公司正在成为AI内容产业的重要研究标的,而同样曾经深耕数字阅读、拥有大量网文内容资源的平治信息(300571),是否也存在被重新定价的机会?这或许是AI漫剧产业链值得继续挖掘的一条暗线。
一、AI漫剧爆发,网文IP迎来新的商业化机会过去,一部网络小说要改编为影视作品,往往需要剧本开发、演员拍摄、场景搭建和后期制作,成本高、周期长,只有少数头部IP有机会实现影视化。如今,AI视频生成技术快速迭代,正在改变内容生产的成本结构。网络小说可以通过AI辅助完成剧本改编、角色设计、分镜生成和视频制作,让更多中腰部作品具备视觉化开发的经济可行性。网文IP的商业价值,有望从单一的阅读付费,延伸到短剧、漫剧、动漫、有声内容以及海外发行。 AI漫剧真正带来的产业机会,不只是让制作变便宜,更是让过去缺少商业化渠道的故事获得新的变现可能。
二、平治信息的隐藏筹码:曾经积累的庞大网文资源很多投资者如今提起平治信息,第一反应是算力租赁、通信设备,却容易忽略它最早起家的数字阅读业务。根据公司2022年年度报告,截至2022年底,平治信息拥有各类文字阅读产品超过6万本,其中签约作者原创作品超过3.7万本,同时拥有8000余部有声作品。 公司当时还与塔读文学、中文在线、掌阅科技、咪咕阅读等内容机构建立合作,并积极探索将网文IP改编为有声、漫画和影视作品。需要强调,这些属于2022年的历史数据,且合作内容不等于全部拥有独立影视改编权,不能直接视为今天可开发的AI漫剧版权数量。但它至少说明,平治信息并非与内容产业毫无关联的新进入者,而是曾经具有网文内容积累和IP衍生开发经验的老玩家。
更值得关注的是,这条业务线并非只能在历史资料中寻找。公司2026年半年报仍列示,杭州讯奇信息技术有限公司属于100%持股的移动阅读子公司,海南爱捷讯科技有限公司属于100%持股的网文文化子公司,均纳入合并范围。这意味着平治信息仍保留着网文相关的企业主体,为未来研究IP资源整合和AI内容开发提供了现实切入点。 当然,现存业务主体不等于已经开展AI漫剧制作,其实际版权储备、授权范围和业务收入,还需要进一步确认。
三、对标掌阅科技,平治信息有没有价值重估的可能?掌阅科技2026年半年报已经明确披露,旗下泡漫平台依托数字阅读IP资源,打通AI短剧的创作、制作和分发流程,上半年上线千余部剧集。荣信文化则通过控股余禾文化切入AI漫剧,2026年3月至6月余禾文化实现收入3074.16万元。两家公司的实践说明,“IP资源+AI工业化制作+平台分发”正在成为一条真实的商业化路径。
平治信息与这些公司的最大区别,是目前尚未找到其AI漫剧作品上线、规模化制作订单或者相关收入的公开直接证据。因此,它的投资逻辑并不是复制已经兑现的业绩,而是关注AI技术降低改编门槛后,公司的历史网文积累和现有内容业务能否重新获得市场价值。与此同时,平治信息当前战略重心已经转向算力服务,2026年半年报披露累计签署算力服务订单超过47亿元。内容资源与算力基础设施形成潜在协同,是一种值得关注的产业想象,但不能因此认定公司的算力订单已经来自AI漫剧客户。
四、真正值得期待的,是从历史IP储备走向AI商业化AI漫剧的产业链正在发生变化:过去市场更看重谁拥有最先进的视频模型,现在逐渐开始研究谁拥有持续生产故事的能力、谁控制可开发的版权、谁能够通过工业化制作快速推出爆款。
对平治信息而言,如果未来能够重新盘活存量网文资源,筛选适合AI漫剧改编的原创作品,与成熟的AI制作团队和视频平台建立合作,就可能打开一条新的内容变现路径。届时市场对它的认知,也可能从单纯的算力、通信业务,延伸到网文IP价值重估。
AI降低的是内容制作门槛,而好故事的稀缺性不会消失。平治信息真正值得跟踪的,不是它过去拥有过多少本小说,而是能否把这些内容资源转化为新时代的AI视频产品。
本文为产业研究及市场逻辑分析,不构成投资建议。
最后祝老师们一路长虹~~~
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。