
核心特征:缩量反弹。
沪深两市合计成交约1.41万亿元,创2025年7月8日以来新低(14个月),较前一交易日缩量约2950亿元,较年内峰值萎缩超64%。全市场超3400只个股上涨,57只涨停、11只跌停,赚钱效应边际回升,但量能大幅萎缩表明资金观望情绪浓厚,属于典型的地量弱反弹格局。
全天净流入76.34亿元,结束此前连续净流出态势。净流入行业TOP3:
元件(+29.21亿)、电池(+21.75亿)、非金属材料(+13.53亿)概念净流入TOP2:
华为概念(+66.82亿,17股涨停)、AIDC数据中心(+52.76亿,12股涨停)个股资金焦点:

机构席位净买入3.61亿元,重点参与鸿富诚(新股上市首日净流入14.86亿)、国轩高科等。资金行为解读:
主力资金从前期高位的光通信龙头(新易盛、中际旭创)大幅撤出,转向PCB/元件、固态电池等产业逻辑确定性更强的方向,呈现明显的"高切低"特征。三、领涨与领跌板块领涨板块
 领跌板块

四、外围市场

亚太市场
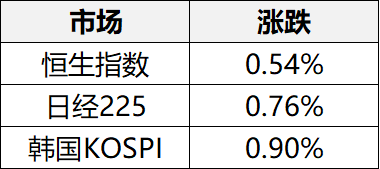
现货黄金4123.70美元/盎司(+0.21%)维持高位;WTI原油93.31美元/桶(+0.77%),布伦特105.30美元/桶(+0.92%),油价高位运行但国内INE原油期货反而下跌3.06%,内外盘分化。
五、政策与产业信号解读 六、操作建议总体判断:地量之后,变盘临近当前市场处于"存量博弈+节前缩量"的典型阶段。1.41万亿成交创14个月新低,历史经验看地量往往对应阶段性底部区域,但向上突破仍需增量资金和政策催化的共振。策略建议仓位管理:
维持6-7成仓位,建议"持股过节",节前进一步减仓的性价比不高,反而容易错过节后反弹窗口。进攻方向:固态电池/新型电池(政策确定性最强,七部门规划背书,中期主线)PCB/电子元件(产业景气+涨价传导+机构密集调研,盈利拐点逻辑)AI应用端(OpenAI DevDay催化+字节Seedance计划,短期事件驱动)防守方向:地产链(政策催化下有交易性机会,但持续性存疑,快进快出)风险提示:美债长端利率持续走高(5.27%),若进一步上行将压制全球风险偏好高位科技股(光通信龙头)资金大幅流出,警惕补跌风险向其他高位品种扩散明日将公布9月官方PMI数据,若低于预期可能加剧短期波动一句话总结:地量弱反弹,方向选择在即。守住科技+电池两条确定性主线,控制高位股仓位,静待节后放量定方向。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。