北京时间2026年8月19日晚,Moderna与默沙东联合宣布:个性化mRNA癌症疫苗intismeran autogene(原mRNA-4157/V940)联合Keytruda,在针对高风险黑色素瘤患者的III期INTerpath-001试验中同时达到主要终点RFS(无复发生存期)和关键次要终点DMFS(无远处转移生存期)。
这是全球首个mRNA肿瘤疫苗III期成功,标志mRNA技术从传染病疫苗跨入肿瘤治疗领域。Moderna单日涨超150%(盘中)、收盘涨近200%。
Morgan Stanley测算:INT产品2040年全球风险调整后销售有望达139亿美元(黑色素瘤67亿美元、NSCLC 97亿美元、膀胱癌6亿美元、其他34亿美元)。这是产业趋势的核心驱动数据。
正宗的和Moderna相关的不拉,拉一堆旁的乱七八糟的医疗,这是量化乱冲吗?
上游“卖水人”(确定性最强)标的环节核心优势受益机制键凯科技(688356.SH)LNP PEG脂质等辅料LNP四大核心组分之一;直供Moderna并深度服务国内核酸药企全球mRNA肿瘤疫苗拓展带动辅料放量,订单对单一管线不敏感近岸蛋白(688137.SH)IVT核心酶原料全套GMP级酶产品,进入海外mRNA大厂供应链海外/国内管线双轮驱动,出货随行业增速放大诺唯赞(688105.SH)T7聚合酶/加帽酶打破海外垄断,GMP级产品备案临床样品+商业化放量前置原料需求东富龙(300171.SZ)设备/灌装mRNA制剂工艺与设备配套行业扩容的资本开支与工艺验证受益一、 核心投资逻辑摘要在全球生物医药产业向高端化、前沿化迈进的浪潮下,以mRNA、小核酸、CGT(细胞与基因治疗)为代表的先进疗法正在重塑行业格局。作为全球mRNA领域的领军企业,Moderna近年来不仅在商业化管线上取得突破,更在全球范围内掀起了广泛的产能建设浪潮。
对于国内制药装备龙头东富龙而言,其“数智化、国际化”的核心战略以及在“装备+耗材+EPC总包”领域的深厚布局,使其精准卡位了前沿生物工艺爆发的黄金赛道。随着技术逐步比肩国际一流同行,出海已成为制药装备行业发展的必然趋势。Moderna等海外巨头在全球的产能扩张,将为东富龙这类具备全生命周期综合服务能力的国产头部装备企业带来充沛的订单增量与技术溢价。
 二、 产业共振:Moderna管线兑现与全球建厂拉动上游设备需求
Moderna作为mRNA技术的引领者,其业务已跨越新冠红利期,向更多适应症和更广阔的全球市场快速渗透。
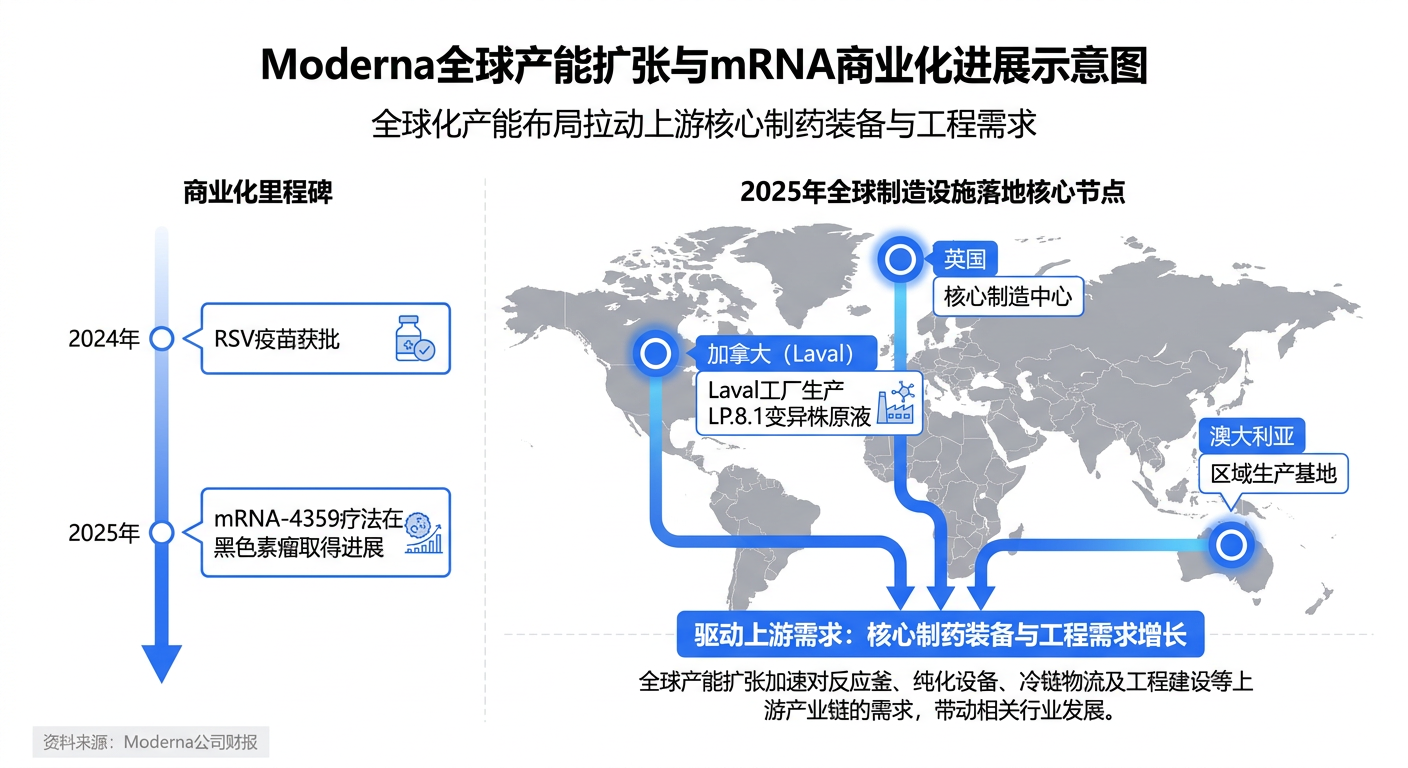
商业化管线突破验证技术平台潜力:2024年,Moderna研发的RSV(呼吸道合胞病毒)疫苗成功获美国FDA批准上市。在肿瘤治疗领域,其mRNA-4359疗法与帕博利珠单抗联用在2025年进一步取得了针对黑色素瘤患者的积极临床数据(客观缓解率ORR达24%,且在PD-L1≥1%群体中ORR达67%)。上述进展强有力地支撑了mRNA技术的广泛适用性。全球产能落地,引发重磅资本开支:为了支撑研发管线并满足各地的大流行准备要求,Moderna加速了本土化制造部署。2025年,其位于英国、加拿大和澳大利亚的mRNA制造设施已全面获批并投入运营,这些设施均与当地政府签署了长期采购协议。其中,位于加拿大Laval的工厂已成功产出靶向LP.8.1变异株的Spikevax药物原液。这些数以亿计的重资产投资,使得针对mRNA复杂制剂(如脂质体纳米颗粒LNP)的配液、纯化、超滤、无菌灌装等高端设备的需求迎来井喷。这正是具备完整制药装备解决方案企业的重大机遇。
三、 顺势出海:海外市场量利齐升,构筑东富龙核心增长引擎在国内医药投融资环境波动、传统制药装备由于集采控本等原因导致内需放缓及竞争加剧的背景下,东富龙前瞻性地将战略重心向海外倾斜,成效极其显著。
从财务表现来看,海外市场已成为东富龙抗击国内周期波动的压舱石和业绩增长的火车头:
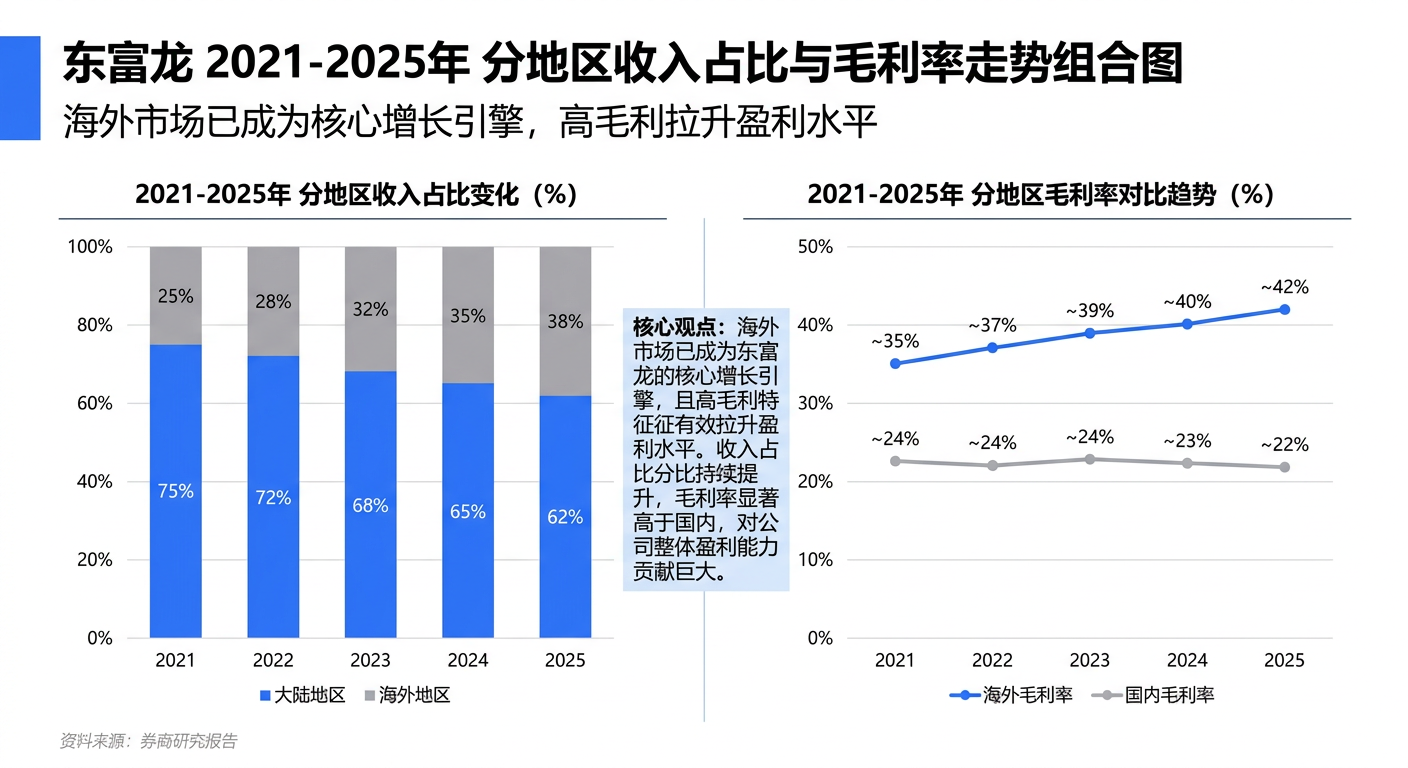
海外占比强势攀升:2024年,公司海外收入占比达到24.1%;而至2025年上半年,公司国际业务收入达8.05亿元,同比大增63.25%,占营业收入比重一举跃升至33.14%。从长期趋势来看,2021年至2025年,东富龙国外地区收入占比由约25%一路提升至约38%,反之国内占比则显著收缩。盈利中枢受海外高毛利拉动:国内市场极度内卷使得国内业务毛利率在2025年承压降至约22%。相较之下,海外市场竞争格局对中国龙头企业更加友好。2024年东富龙海外业务毛利达48.01%,2025年上半年依然维持在48.03%的高位。凭借超过30年的行业积累,公司产品已远销50多个国家,服务全球近3000家知名药企。其全球化销售与技术服务网络的深化,恰好与Moderna等跨国企业的供应链多样化和全球建厂需求高度同频。
 四、 综合赋能:全生命周期服务壁垒精准契合mRNA产业痛点
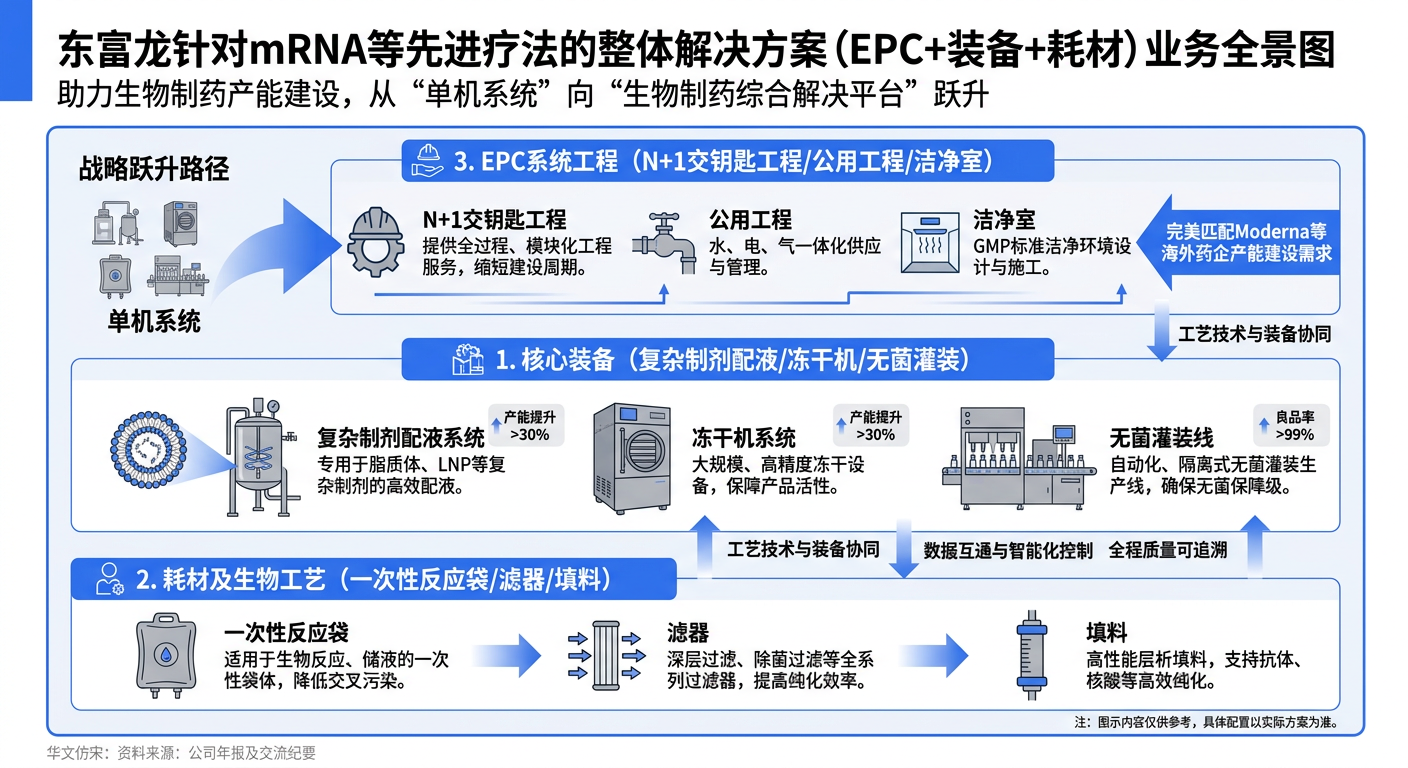
Moderna的mRNA等前沿产品在制造工艺上面临极大挑战。从前端的药物制备到后端的成药灌装,对设备技术指标和工程验证(Validation)的要求极为严苛。东富龙通过多年延展,已完成从“单一设备供应商”向“生命科学综合解决方案平台”的蜕变。
1. 复杂制剂设备精准覆盖mRNA工艺核心针对RNA疗法、基因治疗等领域,东富龙开发了满足各种注射剂剂型的关键装备。尤其是复杂的微球、脂质体、胶束等配液系统,这些正是mRNA类药物通过脂质纳米颗粒(LNP)递送时的核心生产环节。同时,东富龙在传统的冻干机及自动化无菌灌装联动线等领域长期保持市场领先地位,能满足mRNA疫苗成品的大规模分装需求。
2. “设备+耗材”双轮驱动,打开耗材国产替代空间除了硬切设备,公司大力布局生物反应袋、滤器、填料、培养基等一次性耗材。一次性技术(Single-Use Technology)在mRNA及生物制药领域的应用正处于爆发期。随着海外药企出于供应链安全和成本优化的考量,高质量的国产耗材替代逻辑日益清晰,从而为东富龙贡献稳定的经常性收入。
3. EPC总包工程赋能全球化基建在Moderna等巨头推进全球建厂的过程中,“交钥匙”工程能力变得尤为关键。东富龙正坚定推行“N+1”模式(即原料设备、制剂设备加工程服务的模式)。通过提供从工艺转让、系统设计验证,到公用工程及洁净室安装的整体EPC服务,东富龙能够深度绑定客户,显著提升单一客户生命周期价值,并在“一带一路”等新兴市场中建立极强的护城河。
 五、 结论展望
在全球医药产业链经历深刻重塑的当下,Moderna通过加速商业化管线突破及海外产能建设,开启了mRNA时代的大幕。这给上游制药装备行业创造了高确定性的长期增量。东富龙凭借在高端制药装备、生物工艺耗材及EPC工程服务领域的全产业链布局,以及日益进取的全球化出海战略,已然具备了服务全球顶尖制药巨头的技术底气与产能基础。未来,海外市场的放量以及高利润产品的订单转化,有望为公司释放出巨大的利润弹性。
市值空间测算(翻倍空间)估值锚测算依据对应市值当前(2026-08-19)PE 49x × 2.0亿 =98亿101.93亿PE回归60x业绩修复+主题溢价(参考历史区间60-70x)~120亿(+18%)PE70x(乐观)中性情景下2027E净利3亿 × 70x210亿(+106%)全球同业对标Sartorius PE 39.7x × 4亿 = 159亿160亿(+57%)Danaher对标19x EV/EBITDA × 8亿EBITDA = 152亿150亿(+47%)
最现实判断:
情景12个月目标市值涨幅保守(情绪回吐)90-100亿-10%~0%中性(主题延续+订单落地)130-160亿+30%~60%乐观(重大订单催化+基本面共振)180-220亿+80%~115%目标价测算:
当前股价14.99元,总股本7.66亿股中性目标市值150亿 → 目标价19.6元(+30%)乐观目标市值200亿 → 目标价26.1元(+74%)作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。