【开篇·一句话逻辑式】行星滚柱丝杠、滚珠丝杠两大新品全球首发 + 关键专用磨床就位、项目迈入量产新阶段——恒而达是国内极少数打通“螺纹磨床自制+丝杠自产”完整链路的标的,而这正是人形机器人传动国产化最难啃、也最值钱的一段。
核心亮点
1、工博会“丝杠双璧”全球首发【S级实锤】。公司官网披露:2026年10月12—16日工博会,恒而达携行星滚柱丝杠、滚珠丝杠两大重磅新品全球首发。行星滚柱丝杠被称为精密传动“皇冠上的明珠”,承载能力数倍跃升、微米级传动精度,精准适配人形机器人关节;滚珠丝杠覆盖精密级到超精密级全谱系。五天展期,汽车、航空航天、半导体、工业机器人等领域客户现场深度磋商,达成多项初步合作意向。

图1:恒而达行星滚柱丝杠产品与人形机器人应用示意 来源:恒而达官网(hengerda.com)
2、量产节点实锤,不是PPT【S级实锤】。公司官网新闻:《关键专用磨床就位!恒而达行星滚柱丝杠项目迈入量产新阶段》——专用磨床已经落位,研发试制正式跨入量产阶段。
3、德国SMS技术底座。2025年5月全资收购欧洲螺纹磨床老牌厂商德国SMS(对价850万欧元),30年螺纹磨削积淀;2026年3—4月SMS在华连续斩获洛阳LYC项目、数千万元级高精密数控磨床合同。“核心装备自制+核心工艺自研”,丝杠精度与良品率对标国际一线(THK、NSK、HIWIN)。
4、合资绑定机器人丝杠。与西安望腾合资设立福建恒望直线驱动科技有限公司,专攻行星滚柱丝杠系列化产品;同步在德国SMS设立高精度滚动功能部件研发中心,整合SMS磨床与望腾自动化装配专利(互动易2025-08-18)。
5、业绩已经放量,涨价权在手。2025年滚动功能部件营收8873万元、同比+154.15%,其中面向中高端客户的直线导轨收入大增327.22%;2026年4月8日公司对直线导轨产品统一提价10%—15%(投资者关系活动记录表),市场整理口径显示4月导轨出货同比+75%、订单排至8月。智能数控装备业务2025年营收+71.68%,毛利率由9.04%提升至16.97%。
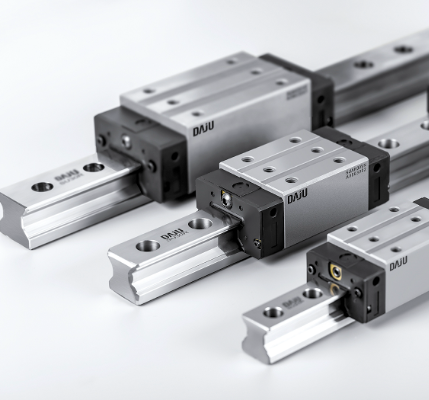
图2:恒而达直线导轨产品 来源:ITES工业展产品页
评论区防守口径
Q1:丝杠有订单吗?A:行星滚柱丝杠刚迈入量产阶段,收入占比小;当期业绩主力是直线导轨——2026H1主营构成中滚动功能部件占比约19%,叙事是“导轨养丝杠”。
Q2:毛利率不是还在低位?A:2025年滚动功能部件毛利率同比提升3.14个百分点,叠加2026年4月涨价10—15%,修复是进行时而非已完成,这是预期差所在也是风险所在。
Q3:净利润怎么下滑32%?A:2026H1归母净利2920万元、同比-32.26%,主因并购费用与研发投入加大(2025年研发+44.65%)——费用前置、产能先行,核心业务基本面未变。
风险提示与免责声明
人形机器人相关业务收入占比小,行星滚柱丝杠产业化进度与客户验证存在不确定性;滚动功能部件毛利率仍在修复通道;本文仅为公开信息整理,不构成投资建议,据此操作风险自担。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。