彤程新材几乎没有独立行情,股价走势与半导体材料板块、光刻胶指数高度同步。哪怕公司经营持续向好,只要板块整体进入估值下杀通道,个股也很难走出独立行情。
——轩轩玄子
一、四轮股价周期
(一)第一周期:2018 年上市至 2020 年 4 月(估值与业绩双重触底)
公司上市初期市场完全按精细化工企业定价,市场给予 15 至 20 倍 PE,股价随轮胎产业链周期波动。2020 年初疫情冲击全球轮胎需求,公司主业承压,股价下探至 11.53 元的历史大底,对应市值不足 80 亿元,完成估值与业绩双重触底。 同期公司以 1.8 亿元受让北京科华 33.7% 股权,成为第一大股东。这笔投资在当时仅被视为普通财务布局,并未触发估值重估,却成为后续所有行情的核心起点。
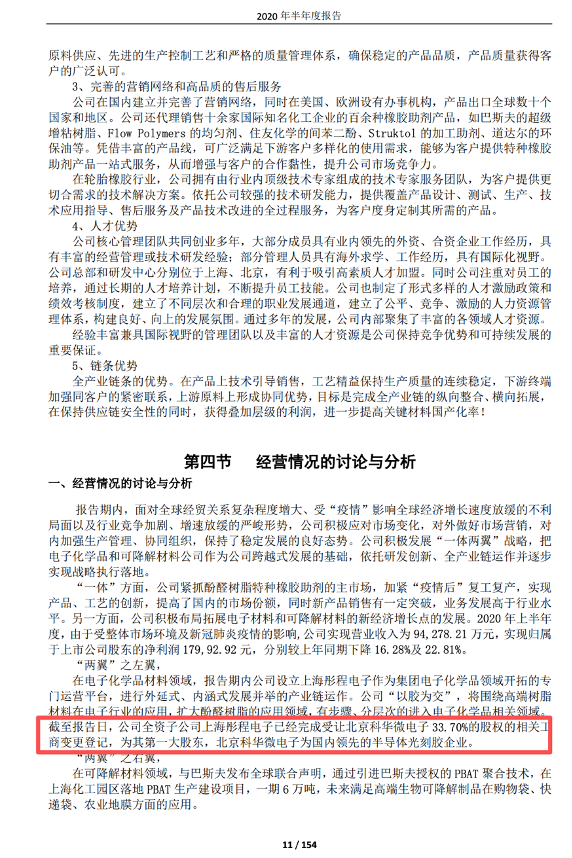 图 1. 彤程新材 2020 年半年度报告
(二)第二周期:2020 年 4 月至 2021 年 7 月,概念红利下的估值重构
这一阶段股价累计涨幅超 560%,公司彻底脱离传统化工估值体系,全程由光刻胶国产替代叙事驱动,叠加半导体板块牛市共振。
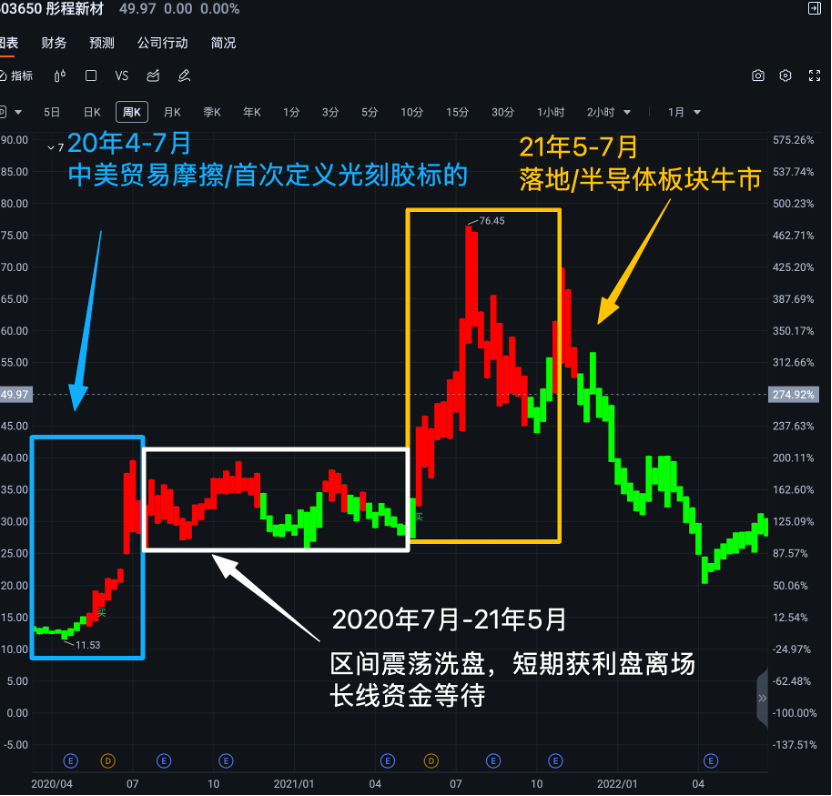 图 2. “轩轩玄子”自研指标展现的彤程新材 2020 年 4 月 —2022 年 1 月周线走势
1. 第一波拉升(2020 年 4 月至 7 月)
中美科技摩擦升级,半导体自主可控成为市场主线,光刻胶作为核心卡脖子材料情绪升温。叠加入股北京科华的信息发酵,市场首次将公司定义为光刻胶标的,三个月内股价涨超 240% 至 39.65 元。本轮上涨完全由预期驱动,光刻胶业务尚未贡献并表收入。
2. 横盘洗盘(2020 年 7 月至 2021 年 5 月)
股价在 27 至 40 元区间震荡 10 个月,完成高位筹码交换,短期获利盘离场,长线资金等待转型落地。期间公司持续增持北京科华,2021 年 2 月通过一致行动协议实现控股并纳入合并报表,为下一轮行情埋下伏笔。
3. 主升浪(2021 年 5 月至 7 月)
控股北京科华正式落地,叠加同期半导体板块全面牛市、收购北旭电子切入显示光刻胶赛道三重利好催化,股价两月内涨近 180%,触及 76.45 元的历史前高。
4. 见顶回落核心原因
公司估值完全跑赢业绩,滚动 PE 突破 120 倍,但光刻胶收入占比不足 15%,且标的处于高研发投入期,并购后反而拖累净利润。叠加全球半导体周期三季度见顶回落,行业情绪反转,行情宣告终结。
(三)第三周期:2021 年 7 月至 2024 年 2 月,行业熊市的估值去泡沫
本轮周期股价最大跌幅超 75%,最低下探至 18.57 元,核心是半导体下行周期与业绩不及预期形成的戴维斯双杀。
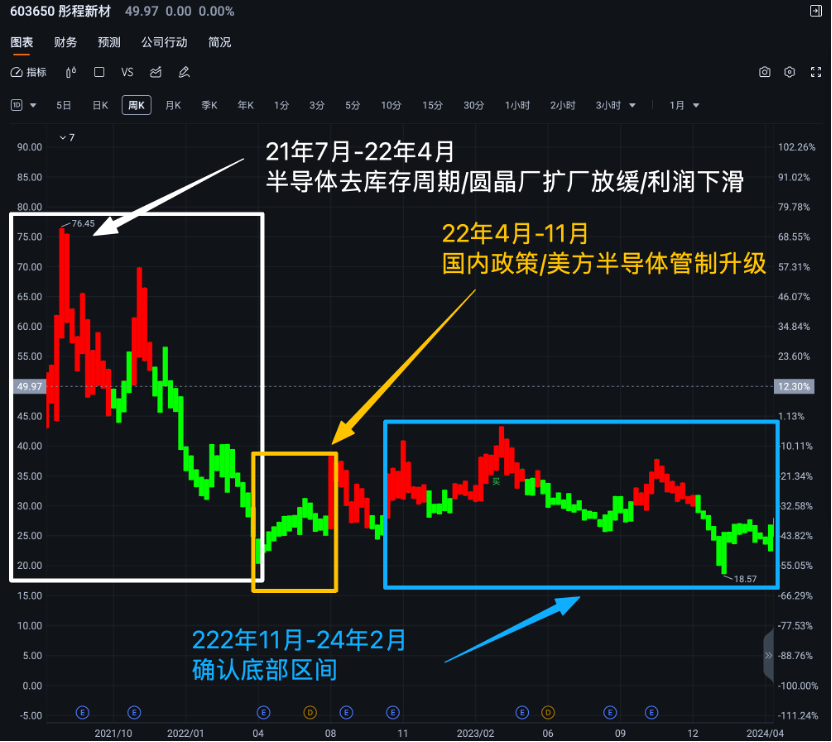 图 3. “轩轩玄子”自研指标展现的彤程新材 2020 年 4 月 —2022 年 1 月周线走势
1. 主跌段(2021 年 7 月至 2022 年 4 月)
全球消费电子需求见顶,半导体进入深度去库存周期,晶圆厂扩产放缓。同时疫情冲击传统橡胶助剂主业,光刻胶业务基数太低无法形成对冲,公司整体净利润同比下滑。股价跌超 70% 至 20 元附近,估值从 120 倍 PE 回落至 30 倍以内。
2. 波段反弹(2022 年 4 月至 11 月)
美方半导体管制升级、国内扶持政策加码、KrF 光刻胶验证进展等事件,催化了两波幅度 50% 至 60% 的反弹。但行业基本面仍在下行,业绩无实质改善,每次反弹均成为存量资金离场窗口。
3. 终极探底(2022 年 11 月至 2024 年 2 月)
市场普遍担忧国产替代进度不及预期,光刻胶企业量产放量速度远低于前期预期,行业从炒概念进入验业绩阶段。股价阴跌 15 个月后探至 18.57 元阶段底。股份回购计划出台、半导体周期触底回升两大信号,共同确认了底部区间。
(四)第四周期:2024 年 2 月至 2026 年 6 月,业绩兑现期的成长行情
本轮行情与此前纯概念炒作有本质区别,ArF 光刻胶实现量产突破,电子材料业绩高速增长,股价从底部最高涨超 450%,最终在泡沫化后进入调整。
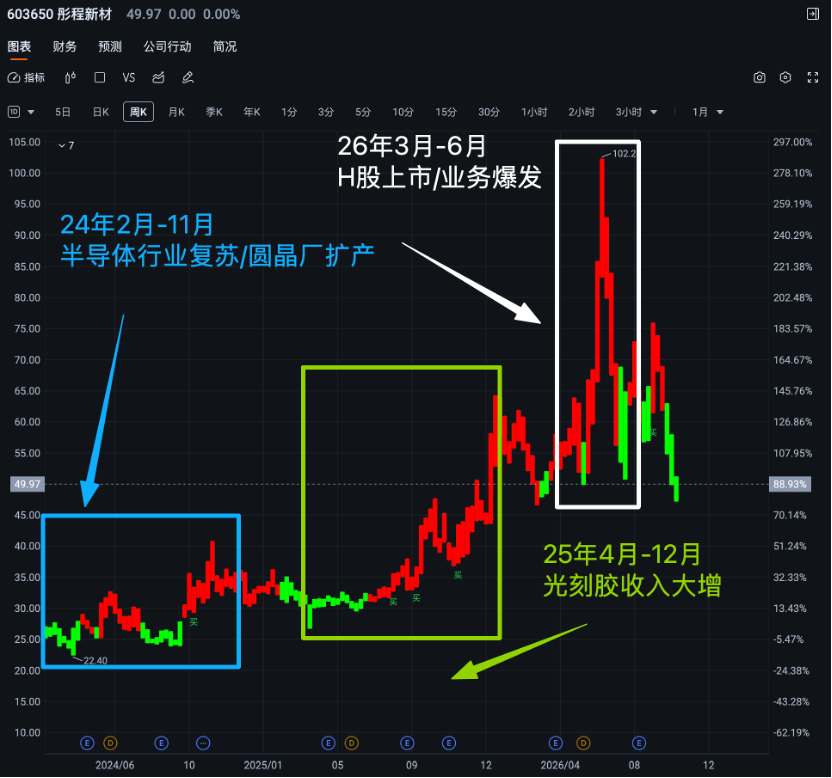 图 4. “轩轩玄子”自研指标展现的彤程新材 2020 年 4 月 —2022 年 1 月周线走势
1. 修复段(2024 年 2 月至 11 月)
半导体行业复苏,晶圆厂扩产重启,公司 KrF 光刻胶份额提升,ArF 产品取得关键验证突破。股价震荡上行 120% 至 40.8 元,属于业绩预期修复阶段,未出现泡沫化。
2. 加速段(2025 年 4 月至 12 月)
2025 年 ArF 光刻胶营收同比增长超 800%,电子化学品收入接近 10 亿元,利润弹性显著高于收入增速。市场确认公司转型成色,估值逻辑从题材股切换为成长股,股价涨近 90% 至 50.67 元。
3. 泡沫化阶段(2026 年 3 月至 6 月)
H 股上市预期发酵、上半年 ArF 产品维持近 300% 增速、CMP 抛光垫等新业务全面开花,叠加光刻胶板块集体行情,股价三个月内涨超 119%,触及 102.28 元历史新高,滚动 PE 突破 90 倍。
4. 快速回调核心原因
H 股上市利好提前充分兑现,半年报显示营收增长 29% 但净利润仅增 10.86%,增收不增利叠加股东清仓式减持,共同触发获利盘踩踏。后续 H 股上市首日破发,大幅低于 A 股价格,进一步拉低了 A 股估值锚。两个月内股价几近腰斩至 50.71 元。
二、独立研判
拉长回看几轮底部,现在这个位置能明显感觉到形态上接近 2025 年4月的那次回调,属于趋势内的洗盘,核心逻辑还在,业绩验证还在持续。只是现在估值更高,叠加 H 股折价的压制,这次调整消耗的时间、波动幅度,预期要更大。若业绩增速放缓,估值仍有进一步下修空间。
当概念潮水退去,公司的长期市值终将由技术深度、量产能力与全球竞争力决定。
我是轩轩玄子,一个每天泡在研报里的 A 股短线交易者。
每个交易日收盘后,更新「每日研报观察」;每周固定一篇深度个股复盘。
如果你也想在纷繁的市场里找到清晰的研究逻辑,欢迎关注,一起交流。
数据来源:彤程新材在上交所及港交所披露的定期报告与临时公告、同花顺 iFinD、东方财富 Choice 金融终端、中国电子材料行业协会公开数据、国投证券与中信证券等机构发布的行业及公司研报、财联社、证券时报、中证网公开报道。报告中涉及的行业判断、市场推演、趋势观点均存在不确定性,市场有风险,投资需谨慎。
S彤程新材(sh603650)S
S南大光电(sz300346)S
S上海新阳(sz300236)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。