上市十四年来,双成药业经历了三轮完整的行情周期,每一轮都对应着不同的增长逻辑。当前这一轮由仿制药出海驱动的行情,股价停在了十字路口。
——轩轩玄子
一、历史三轮行情的定价逻辑
(一)2013—2015 年:牛市与外延扩张预期共振
2012 年 8 月登陆中小板后,公司股价随次新股估值回归持续下行。
2013 年 10 月至 2015 年 12 月出现两轮上涨行情。
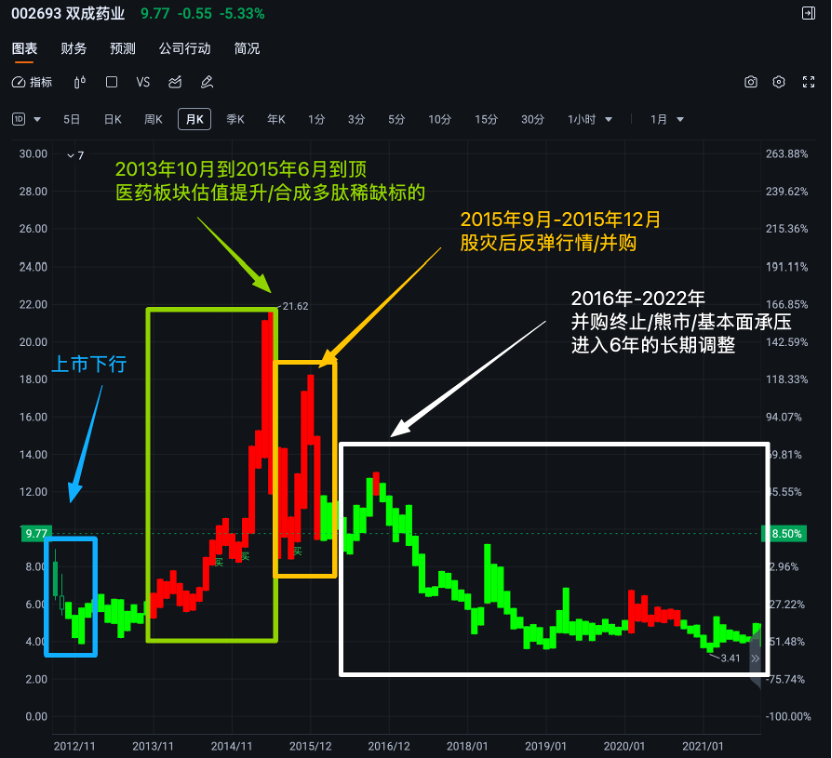 图 1 “轩轩玄子”自研指标展现的双成药业月度K线股价走势与行情阶段划分
第一波行情启动于 2013 年 10 月,延续至 2015 年 6 月。背景是 2014 至 2015 年 A 股全面牛市带来的流动性溢价,医药板块作为成长型赛道获得估值提升。个股层面,公司作为国内化学合成多肽领域的稀缺标的,核心产品胸腺法新受益于肿瘤与肝病治疗市场扩容,营收保持 25% 以上增速。同时市场普遍预期公司将收购杭州澳亚以拓展 CMO 业务,若交易完成可直接拉动业绩规模翻倍,内生增长叠加外延扩张的预期推动股价在 2015 年 6 月触及阶段高点。
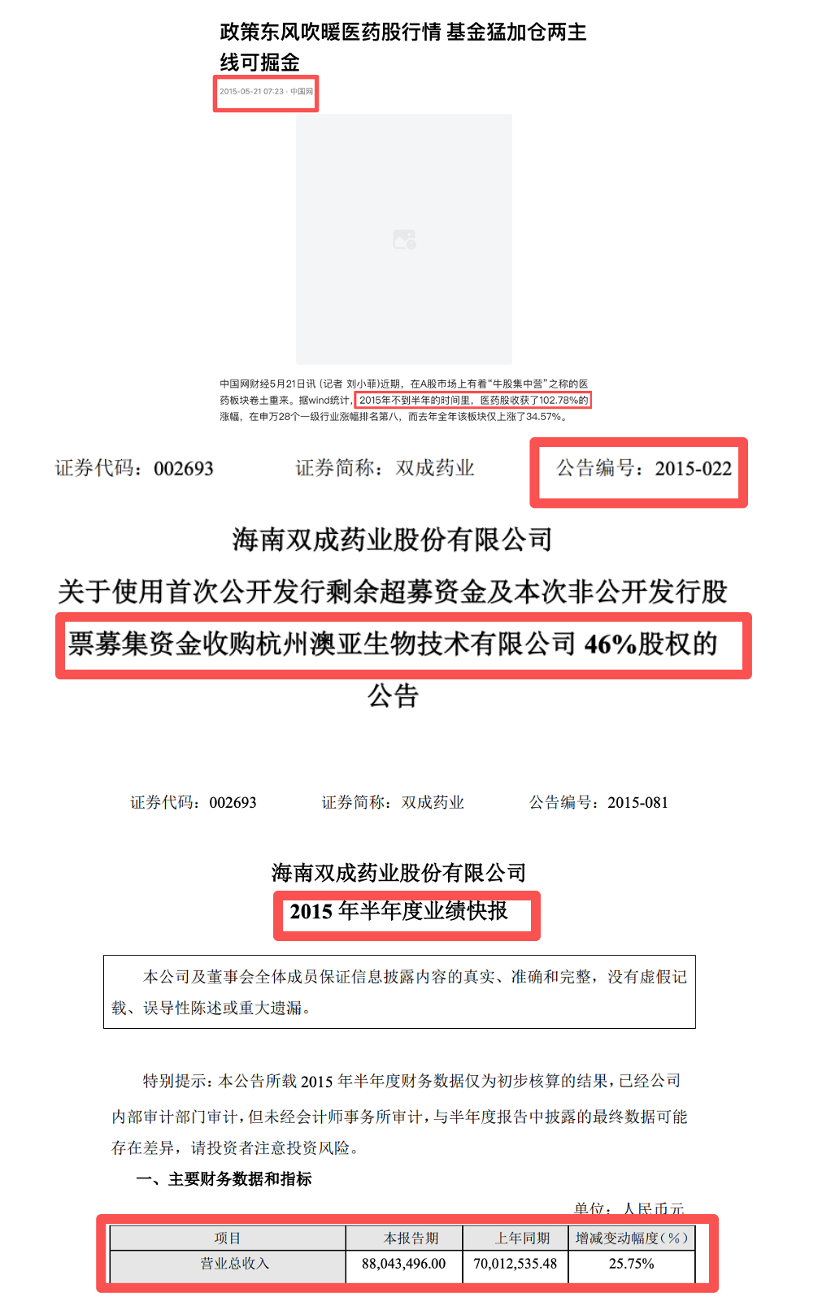 图 2 2015 年医药板块行情报道与双成药业并购、业绩公告文件
第二波行情出现在 2015 年 9 月至 12 月,属于后的板块反弹叠加并购事项的预期催化,上涨力度弱于第一波,高点未超过前期峰值。
2016 年后股价进入长期调整,核心动因有三点。一是并购交易终止,2016 年 2 月公司正式终止收购杭州澳亚,此前市场基于外延扩张给出的估值溢价逐步消化。二是大盘整体进入熊市周期,医药板块估值中枢系统性下移。三是基本面支撑力度减弱,公司上市后长期存在营收增长但利润承压的问题,2015 年上半年扣非净利润同比下滑 21.6%,并购终止后业绩增长缺少新的抓手,估值与盈利双重调整,开启了长达六年的震荡下行周期。
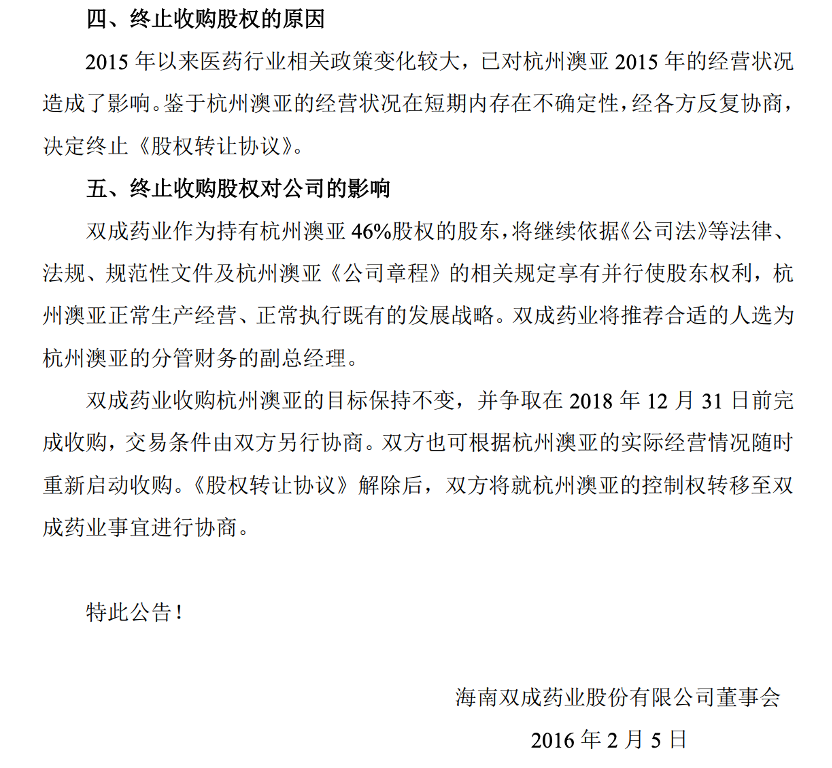 图 3 双成药业 2016 年终止收购杭州澳亚股权公告原文
(二)2022 年:两轮短期行情
1. 2022年4 月:公共卫生事件带动的情绪性上涨
2022 年 4 月的股价上涨由全球不明原因儿童肝炎事件驱动,市场预期免疫调节类药物需求提升,公司胸腺法新产品受到资金关注,股价连续四个交易日涨停。
这轮行情缺乏基本面数据支撑,未伴随订单或业务层面的实质变化,仅为短期情绪催化,随着事件热度下降,股价逐步回落至启动前水平。
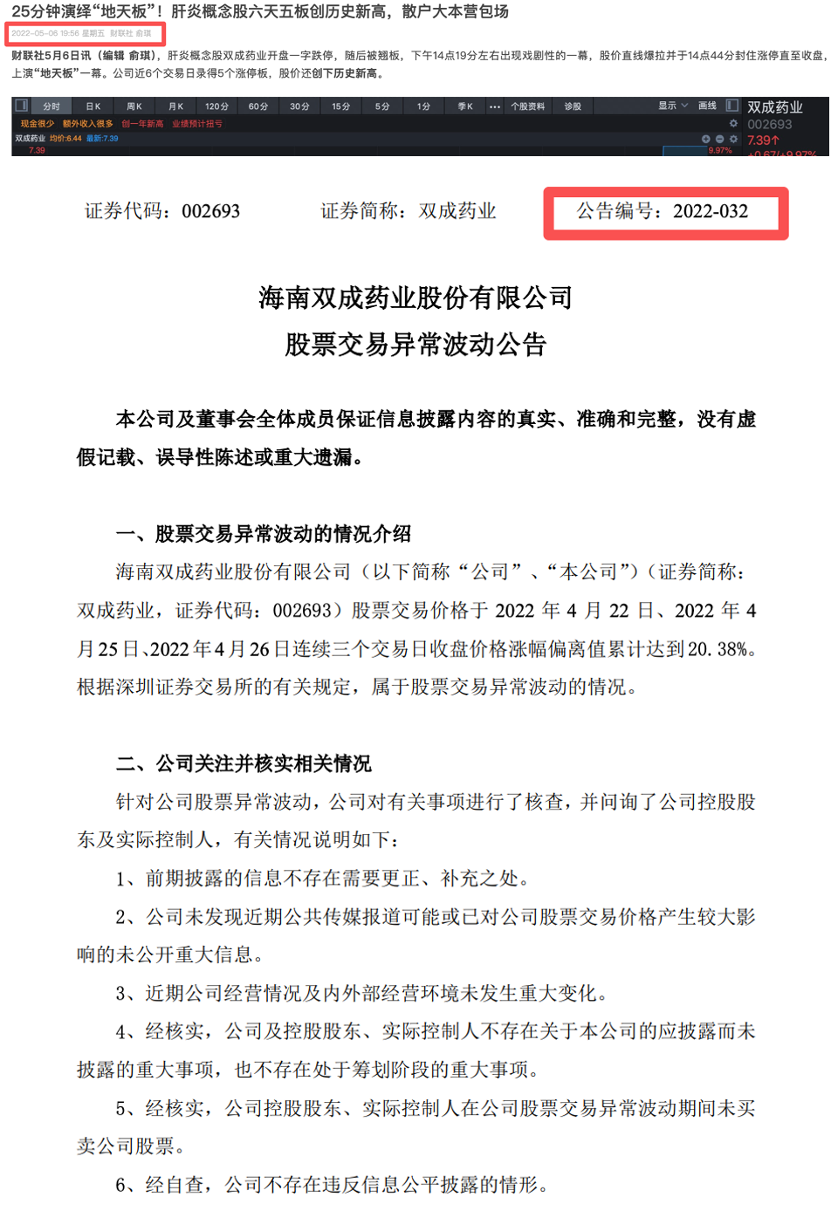 图 4 2022 年肝炎概念行情报道与双成药业股票交易异常波动公告
2. 2022年10 月:出海合作带来的预期修复
2022 年 10 月的行情具备初步的基本面线索。公司宣布与合作伙伴达成注射用紫杉醇白蛋白结合型的美国市场独家商业化协议,并收到里程碑款项。市场首次定价其仿制药出海逻辑,叠加当时医药板块整体超跌反弹,股价七个交易日内六次涨停,区间涨幅超过 90%。
这轮行情最终出现调整,核心原因是业绩兑现尚未落地。当时产品仅签署合作协议,未获得 FDA 上市批准,未形成实际销售收入。同时公司 2022 年上半年仍处于亏损状态,基本面未出现实质反转,题材性估值修复完成后,资金缺乏长期持仓理由,股价随板块反弹结束同步回落。
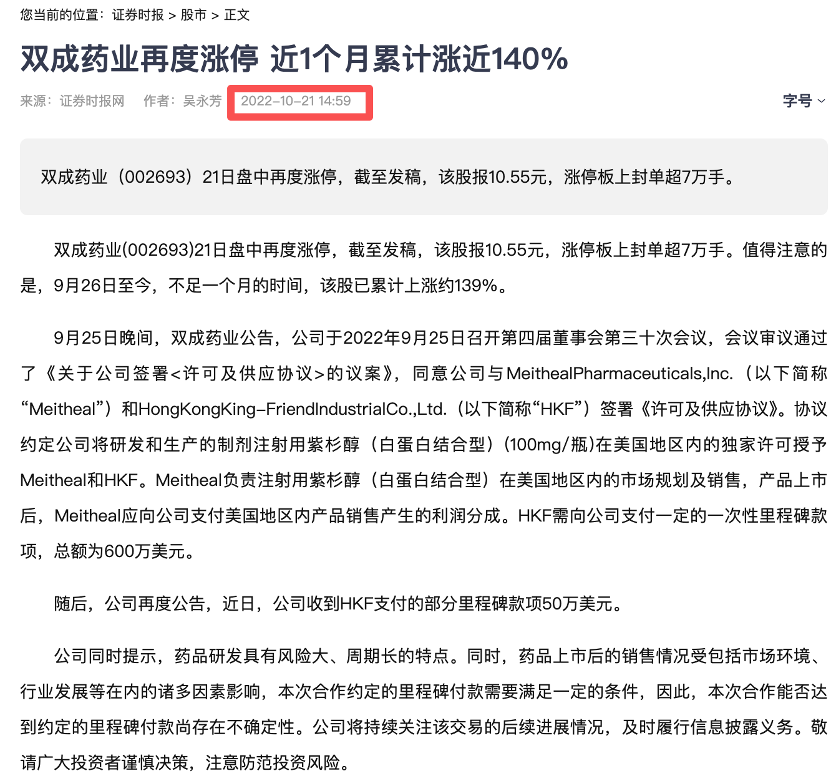 图 5 证券时报关于双成药业紫杉醇美国商业化协议的行情报道
(三)2024—2025 年:跨界转型预期的大幅波动
2024 年 9 月,公司公告计划收购同一实控人旗下的半导体资产,业务范围从医药拓展至芯片领域。市场将其解读为半导体资产间接上市,增长预期大幅抬升,股价在 23 个交易日内涨幅超 680%,成为当期市场关注度最高的标的之一。 2025 年 3 月并购计划终止,叠加 2024 年业绩下滑引发的退市风险担忧,股价从高点快速回落,于 2025 年 4 月触及阶段底部。这一轮行情完全脱离医药主业基本面,属于典型的题材炒作,价格波动幅度远超公司价值基本面的变化。
二、当前阶段的历史参照与内核差异
笔者观察到,从月 K 线走势来看,当前股价经历前期大幅涨跌后进入横盘震荡,价格处于大级别下跌后的中位区间,上方历史套牢盘压力明显,区间成交量维持活跃,市场分歧较大。这一形态与 2016 年 10 月的市场阶段存在较高的表面相似性。
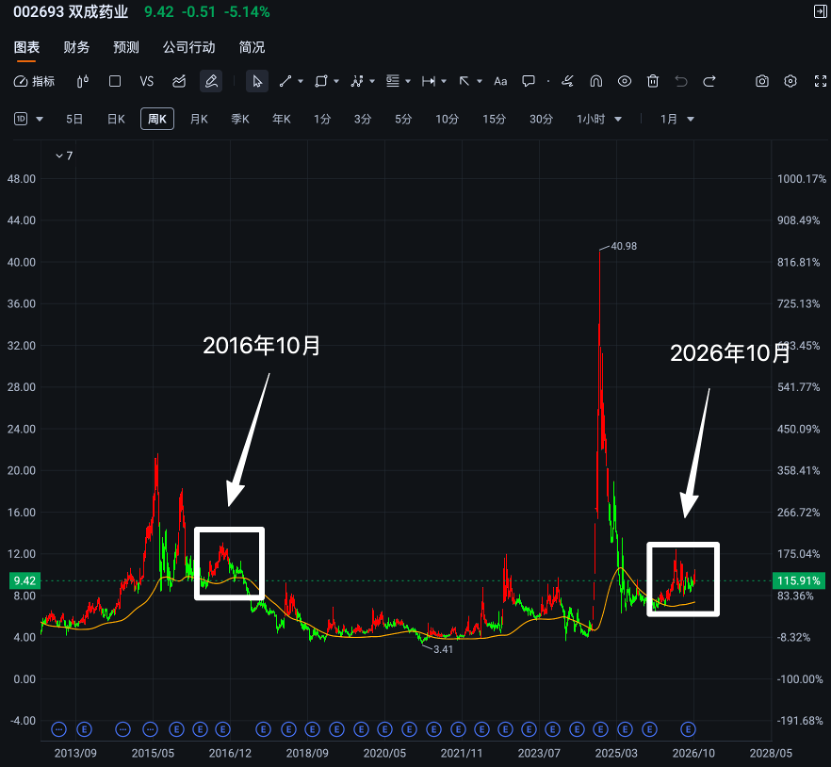 图 6 双成药业 2013-2026 年周度股价走势与两轮横盘位置对比
但抛开形态看内核,当前公司的基本面、行业环境与资金结构,与 2016 年均存在本质区别。
(一)业绩从预期空转到盈利兑现
2016 年公司处于并购终止、业绩增速放缓的阶段,扣非净利润持续下滑,缺乏清晰的增长路径,横盘震荡属于下跌过程中的中继形态。2026 年公司已实现基本面反转,2025 年成功扭亏为盈,2026 年上半年归母净利润同比增长 173.8%,海外收入占比提升至 80.77%。白蛋白结合型紫杉醇已在美国实现商业化销售,贡献实质业绩增量,公司具备真实的盈利支撑。
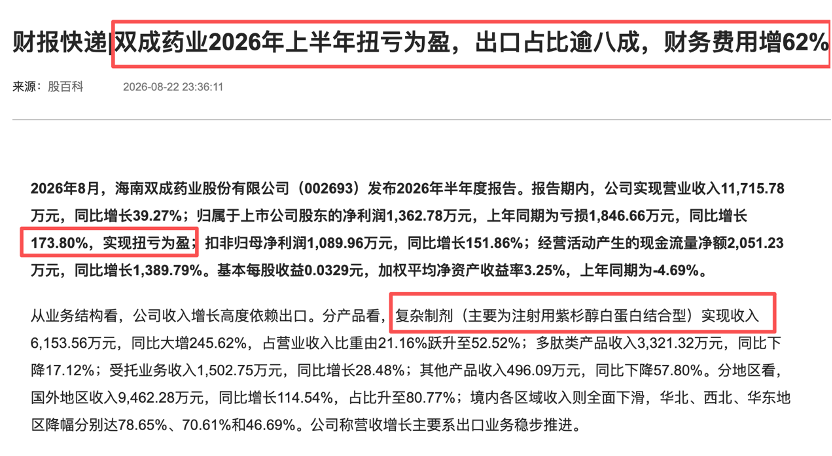 图 7 双成药业 2026 年半年度业绩核心数据报道
(二)商业模式从国内竞争转向全球布局
2016 年双成药业是典型的国内仿制药企业,收入依赖本土市场,面临招标降价与竞品增加的双重压力,成长空间受限。当前公司已完成商业模式重构,转型为高端制剂出口企业,产品进入美国、澳大利亚等主流规范市场,规避了国内集采的价格压力,打开了全球市场的增长空间。中国仿制药出海是当前医药行业的核心产业趋势之一,公司作为少数已实现产品落地销售的企业,具备清晰的产业逻辑支撑。
(三)资金环境从存量退潮转向题材轮动
在资金结构上,两个阶段的共性在于主导行情的均非机构长期资金,都以短线资金与散户投资者为主,因此股价波动幅度大,行情持续性弱。
但当前处于存量博弈下的题材轮动期,医药出海主线仍具备资金关注度,短线资金会反复在相关标的上进行波段操作。 从 2026 年中报股东数据来看,前两大股东合计持股接近 49%,均为长期锁定的产业资本,基本不参与二级市场交易。剩余流通筹码中,公募基金等主流机构资金占比不足 0.1%,且多为指数基金被动配置,北向资金二季度基本完成清仓,十大流通股东中无机构主力。这一结构意味着当前交易主导力量是短线资金,这也是横盘五个月始终未能形成有效突破的核心原因。
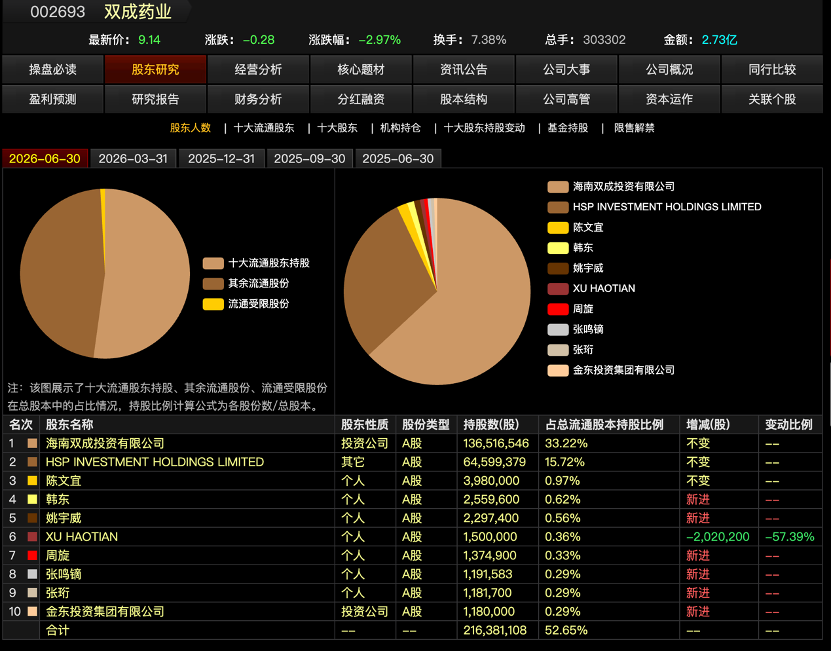 图 8 双成药业 2026 年中报股东结构与十大流通股东明细
三、独立研判
综合基本面、行业逻辑与资金结构判断,2016 年之后的趋势性持续下行大概率不会重演,但也暂不具备走出慢牛的基础,更大概率延续事件驱动的波段博弈行情。
我是轩轩玄子,一个每天泡在研报里的 A 股短线交易者。
每个交易日收盘后,更新「每日研报观察」;每周固定一篇深度个股复盘。
如果你也想在纷繁的市场里找到清晰的研究逻辑,欢迎关注,一起交流。
数据来源:深圳证券交易所、海南双成药业股份有限公司历年公告与定期报告、同花顺 iFinD、中国网财经、证券时报、财联社、中证网。报告中涉及的行业判断、市场推演、趋势观点均存在不确定性,市场有风险,投资需谨慎。
S双成药业(sz002693)S
S华海药业(sh600521)SSST人福(sh600079)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。