9月7日,商务部反倾销初裁:原产于日本的二氯二氢硅存在倾销,即日起对日本进口产品按80.8%-99.2%的比率征收反倾销保证金。
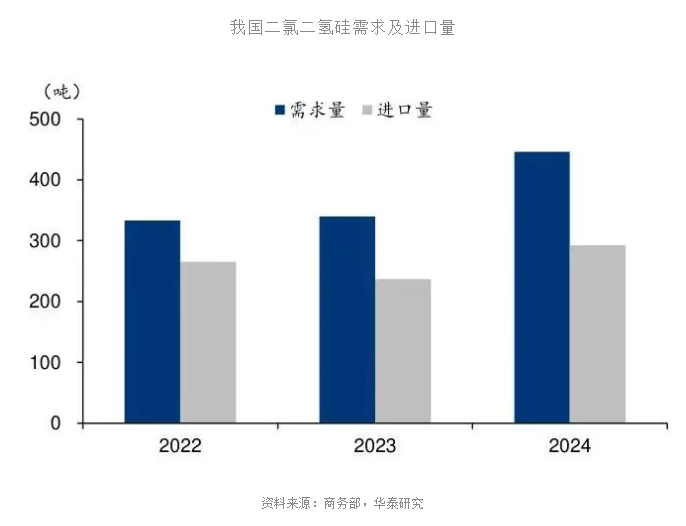
二氯二氢硅(DCS),芯片"镀膜"工序的关键硅源气体。高端市场长期被日本信越化学、大阳日酸垄断,2022—2024年,中国自日本进口DCS分别为265.37吨、236.54吨、292.75吨,占进口总量八成上下。
更刺眼的是价格:同一款电子级DCS,日本本土卖约40万元/吨,卖给中国只有约20万元/吨,"以价换量"的倾销打法相当直白。
结果是国产替代被长期压制,据测算,电子级DCS国产化率仅15%—20%。
本期主要通过"电子级二氯二氢硅量产"和"半导体客户绑定"这两道门槛来筛,真正符合条件的公司,国内其实只有3家,供参考。
1、三孚股份
国内电子级二氯二氢硅最大量产玩家,也是这场反倾销官司的发起方——递交申请的唐山三孚电子材料有限公司,正是它旗下的全资子公司。
✅️电子级二氯二氢硅量产能力:
公司采用"三氯氢硅歧化法"生产电子级二氯二氢硅,纯度做到6N(99.9999%)。
这块业务由全资子公司三孚电子材料专营,产线设计产能500吨,国内头部。

值得注意的是:2025年电子级二氯二氢硅的产能利用率只有26.35%。产线不是卖不动,是日本货把价格打到越低越亏,只能让机器闲着。
✅️半导体客户绑定:
据产业媒体报道,公司客户覆盖长江存储、长鑫存储、中芯国际等头部晶圆厂。
公司还参与制定了《电子工业用二氯硅烷》国家标准;产线还在往下游延伸:200吨/年SOD项目正在推进,核心原料正是自产的电子级DCS,等于把"卖气"升级成"卖材料"。
2、金宏气体
金宏走的是"大宗气体打底、电子特气上探"的平台路线。它在超纯氨、高纯氧化亚氮上早就有半导体客户积累。
✅️电子级二氯二氢硅量产能力:
规划了200吨/年的一条二氯二氢硅产线,目前在试产阶段。
公司在半年报中披露,已自主研发二氯二氢硅、乙硅烷、三甲硅烷基胺等电子级超高纯气体,品质达到替代进口水平;累计取得专利418项,其中发明专利124项,主持或参与起草国家标准42项。
✅️半导体客户绑定:
公司走的是"老客户带新产品"路线:高纯二氧化碳已正式供应SK海力士(中国),超纯氨、高纯氧化亚氮稳定供应多家集成电路企业。
公司8月26日投资者关系记录明确表示,将依托已导入产品的合作优势,加快特气新产品的测试与客户导入。
3、和远气体
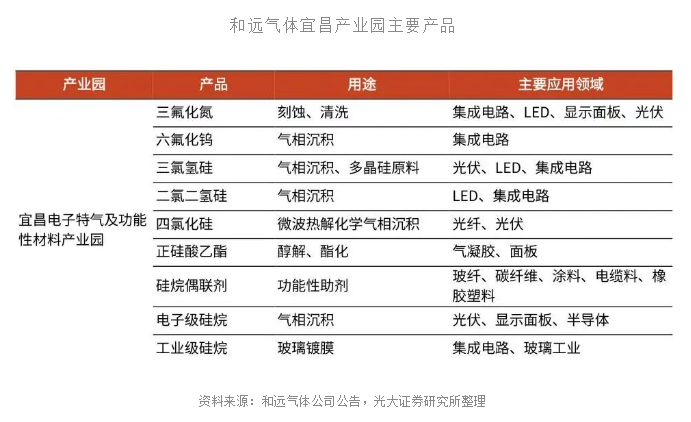
和远以大宗气体做底盘,2021年起往电子特气方向铺路,手里握着宜昌、潜江两个产业园。
✅️电子级二氯二氢硅量产能力:
按和远2025年年报,宜昌的一期项目里的电子级二氯二氢硅目前正在试生产,公司争取2026年上半年稳产、量产,并启动客户认证与销售。
✅️半导体客户绑定:
7月9日业绩说明会上公司坦言,与长江存储、武汉新芯等晶圆厂暂无直接供气合作,电子特气客户认证周期较长。
目前已建立合作的主要是光通信客户,如长飞光纤、菲利华。上半年电子特气及电子材料收入5618万元、同比增长110.10%。
本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。