核心驱动:AI模型计算量指数级增长 → 算力需求爆发 → 芯片与机柜功率密度持续攀升
→ 传统风冷难以满足 → 液冷从“可选项”变为“必选项”
液冷相对风冷优势:散热效率极高、降低整体能耗、提高能效比、综合总成本更低,尤其适用于单机柜高功率密度场景
重要趋势:英伟达Vera Rubin机架彻底摒弃传统风冷,单机柜液冷组件价值量有望从GB200的4.15万美元提升至Rubin NVL144的5.57万美元
具体量变:GB300相较于GB200,冷板数量从45块提升至117块,快接头数量从144对提升到270对,Rubin中液冷部件价值量或较GB300进一步提升
市场空间(原文数据):预计2027年全球AIDC服务器液冷市场达218亿美元,2030年达505亿美元,对应2027-2030年复合增速32%

市场占比:超90%,当前主流方案
成熟度:高,商用成熟
特点:技术路径清晰,易于机房改造,可直接替换风冷散热器
适用场景:标准数据中心、边缘计算

(二)浸没式液冷
市场占比:逐步应用阶段
成熟度:技术储备阶段
特点:节能可靠、散热效率更高、占用空间小,但维护成本和初始成本较高
适用场景:超算中心、AI训练集群、高功耗场景
浸没式液冷又分为单相(当前主导,成熟度高,无需气密密封)和两相(必须密闭防止蒸汽外溢)。
三、冷板式液冷核心零部件(按产业链顺序)(一)冷板功能定位:散热模块核心,直接接触CPU/GPU等发热元件,通过内部微通道循环冷却液换热
材料与工艺:以铜铝为主,工艺复杂,采用微通道蚀刻技术
上游原材料:中铝、紫金矿业等
中游加工厂商:思泉新材、飞荣达、银轮股份、华光新材、精研科技、三花智控、瑞泰克、方盛股份、纳百川、东阳光、江南新材、奕东电子、中石科技等
技术趋势:Rubin芯片超出当前单相冷板散热能力上限,微通道液冷方案有望成为新方向;短期单相冷板仍为主流,但后续computer tray有望率先采用微通道。远东股份已提出“仿生歧管微通道冷板+热界面复合材料”一体化方案
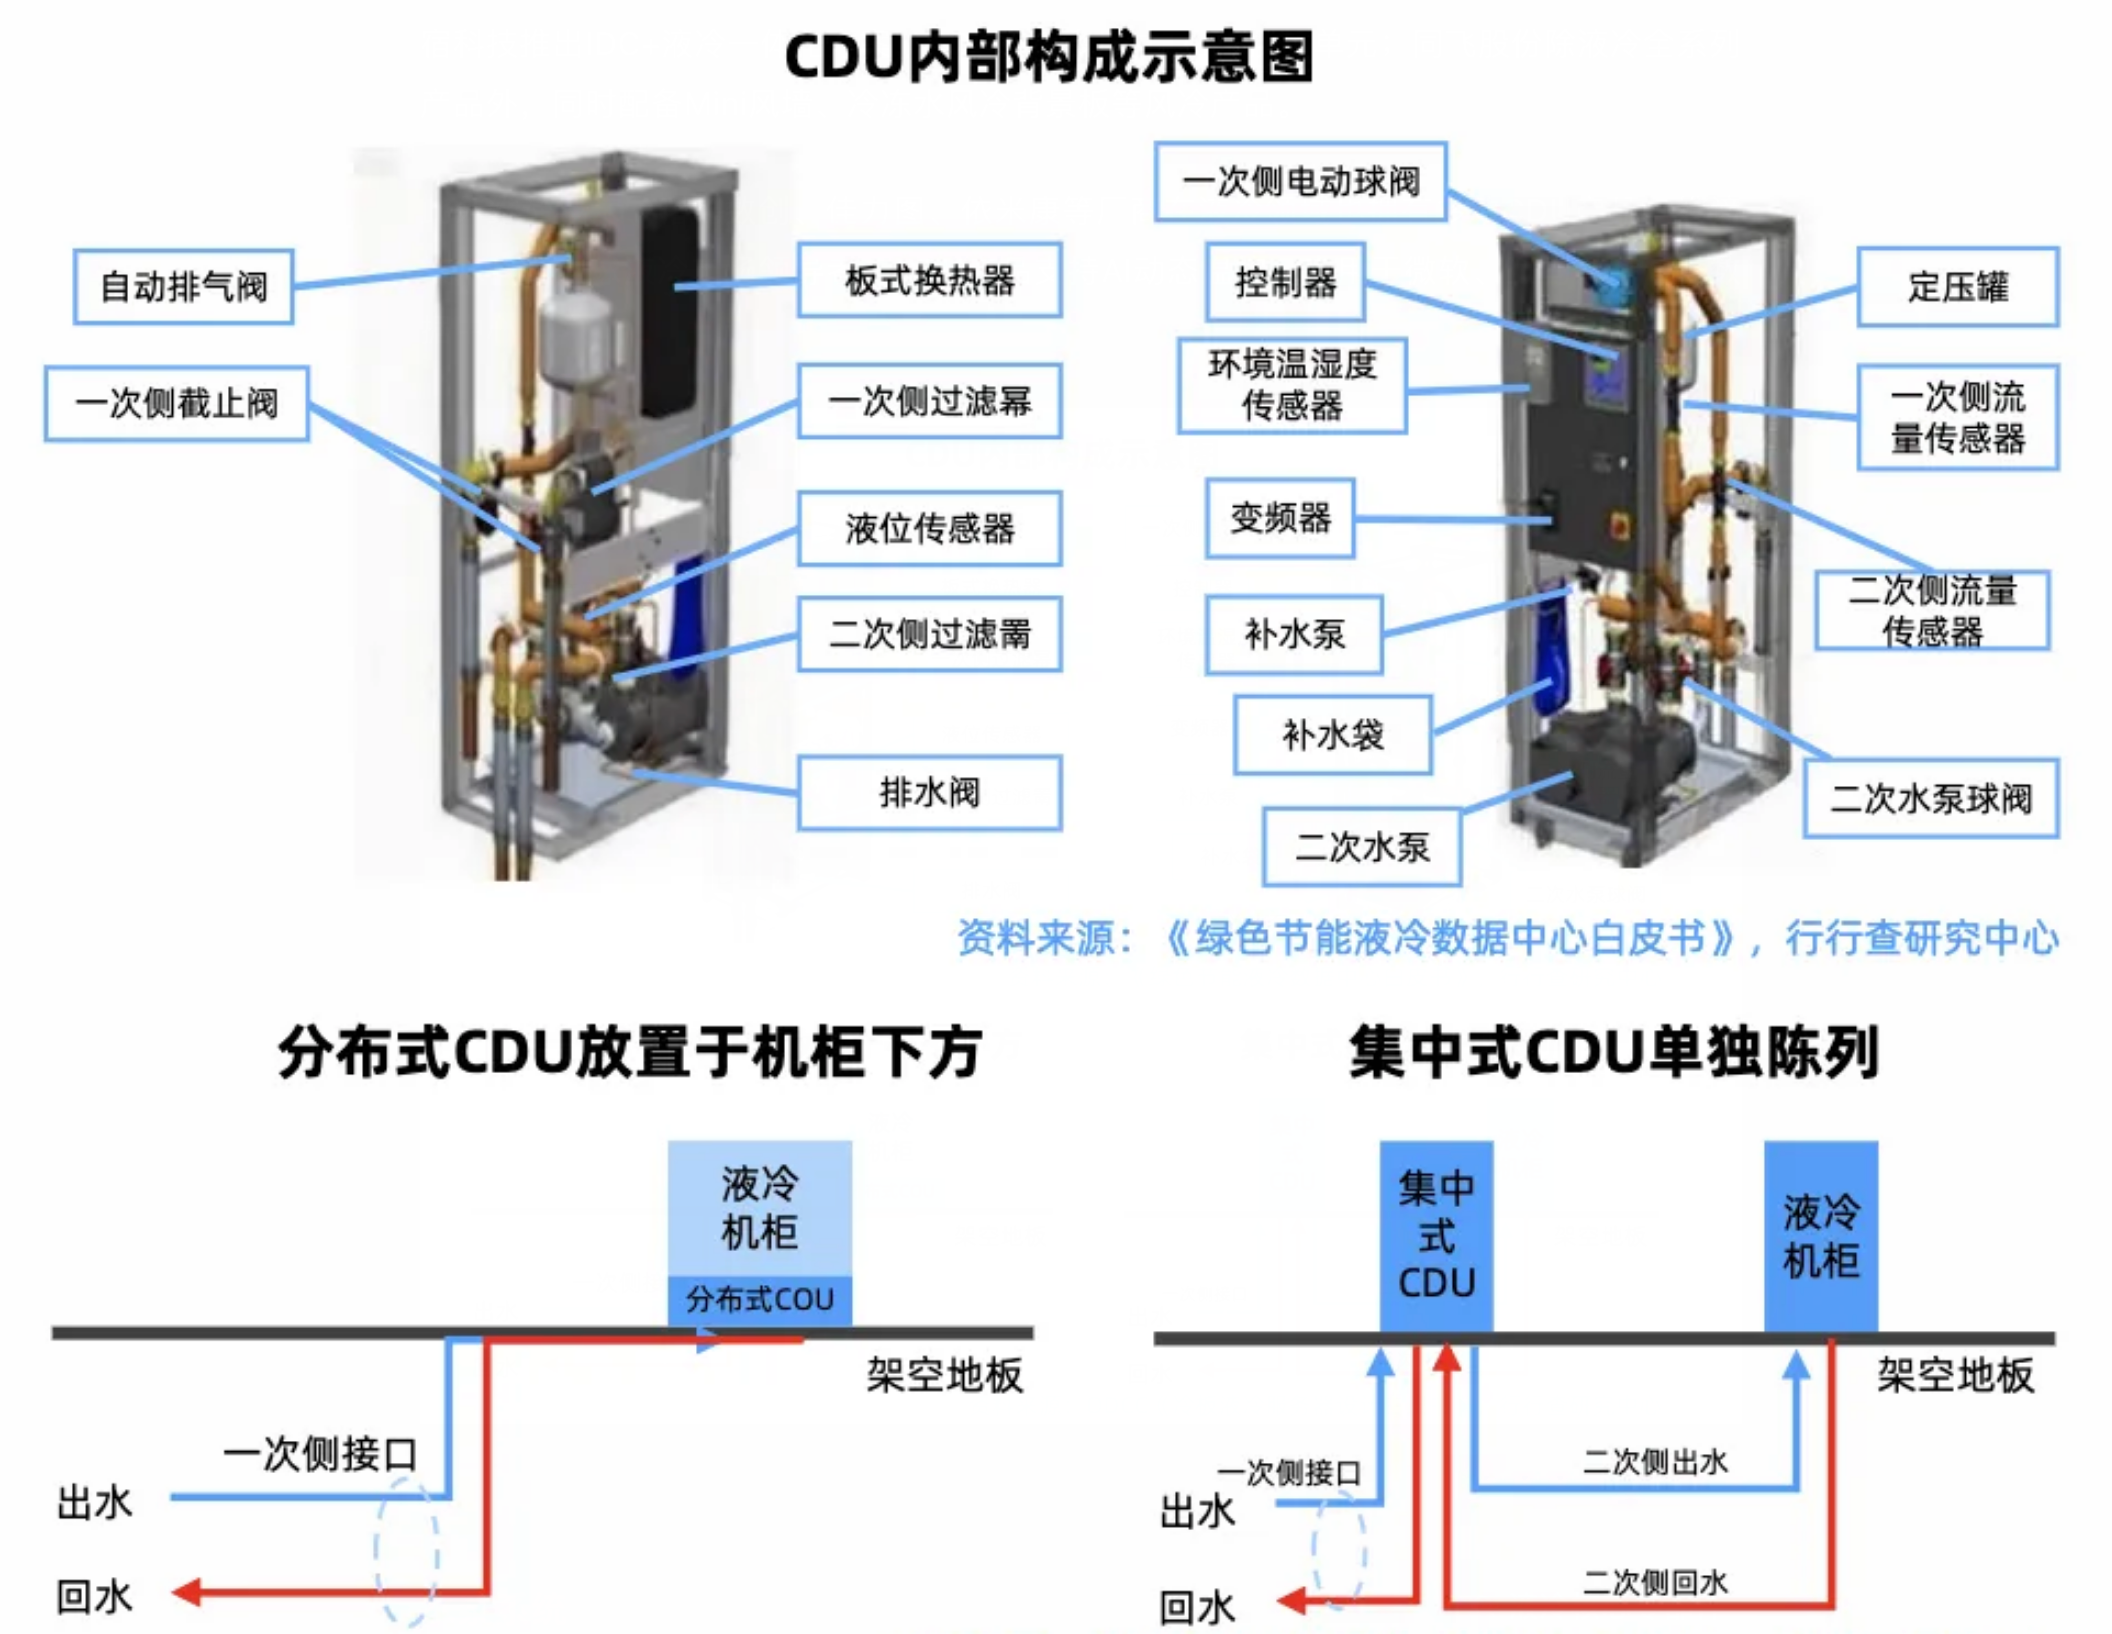
功能定位:冷板式液冷系统的核心组件,价值占比超30%。是热量交换中枢、冷却液循环驱动与精准调控的关键,连接一次侧(室外)
与二次侧(室内)
国内核心厂商:
英维克:供应英伟达GB300服务器,CDU产品通过英特尔验证
高澜股份:腾讯数据中心主力供应商,覆盖液冷板、流体连接部件
申菱环境:实现CDU一体化布局
网宿科技:推出IDC+液冷一体化方案,CDU支持多尺寸TANK换热单元
同飞股份:液冷全系列产品 + 风冷产品(Mini风墙、冷冻水风冷背景板等)
维谛技术:全球液冷市场领导者,CDU支持AI动态温控,应用于微软、亚马逊等海外数据中心

(三)水泵系统
功能定位:CDU内置循环泵(如不锈钢材质磁悬浮泵),驱动二次侧冷却液循环;根据负载变速控制流量
核心厂商:
中金环境(子公司南方泵业):CHL、CHM、CHLF水泵广泛应用于数据中心液冷模块
飞龙股份:在芜湖飞龙、郑州飞龙建有专门产线,开发高压磁浮轴承水泵,与国内互联网大厂合作
利欧股份:液冷泵领域后起之秀,技术路线多元,子公司利欧泵业拥有多款适用产品
(四)管路与快速接头1. 管路
功能:液冷系统物理载体,连接冷板、CDU、储液罐等形成封闭循环回路
相关厂商:
英维克:提供全链条方案,覆盖冷板、管路、快速接头
中航光电:军工级密封技术,漏液率 < 0.01ml/h
川环科技:产品通过UL认证,适配高功率场景
标榜股份:尼龙管路和连接件研发生产
2. 快速接头功能:管路与设备、管路之间的关键连接点
全球格局:北美占据主要份额,主要玩家为Parker、Eaton、Staubli、Festo等
国内厂商:
英维克:形成自锁和盲插等11个系列
中航光电:UQD系列,以钢珠锁紧技术为特色
川环科技:开发“软管+接头总成”方案
溯联股份:设立智能算力液冷研发中心,开发UQD快速连接件、液冷板、分液歧管、复合管路等
鼎通科技:液冷接口产品进入NV供应链

(五)冷却液(冷板式)
功能:热量传输媒介,将冷板吸收的热量带走
特点:成本相对较低,但对系统稳定运行至关重要
核心厂商:巨化股份——国产氟化液替代先锋,纯度达99.999%,成本较进口低40%
(六)冷却塔功能:承担最终热量排放,性能直接影响液冷系统散热效率
竞争格局:相对集中,主要被BAC、马利、益美高三家海外企业主导
国内企业:海鸥股份、双良节能等加速突破;此外冰轮环境、克莱特、上海电气、高澜等亦有布局
(七)干冷器功能:冷板式液冷一次侧核心零部件之一,管内走液体、管外走自然风冷却,无水消耗
市场集中度:较高
相关厂商:维谛技术、方盛股份(向维谛供应干冷器等)、四方科技(V型干冷器用于数据中心液冷外部换热)、英维克、申菱环境、鑫巨等
四、浸没式液冷核心零部件通用架构与冷板式一致:二次侧由Tank(冷却池)、冷却液、CDU、循环泵组成。浸没式需用卧式Tank替代传统机架,机房改造成本高,初期投资是冷板式的2-3倍。
(一)Tank(冷却池)功能:盛放冷却液,提供稳定浸没环境,需高密封性、耐腐蚀、承压能力强
海外厂商:Submer(西班牙)、GRC和TMGcore(美国)
国内厂商:
英维克:全球唯一实现单相浸没式液冷大规模商用的企业,Coolinside液冷机柜技术已实现单机柜200kW批量商用
高澜股份:量产卧式Tank,适配国内互联网大厂浸没式项目
申菱环境:Tank产品支持高密度设备部署
(二)冷却液(浸没式专用)功能定位:浸没式液冷核心构成部分,价值量占比近60%,也是大规模应用的最大瓶颈
与冷板式区别:直接包裹CPU/GPU等发热元件,传热路径更短、效率更高,可支持单机柜功率密度达100kW以上
技术要求:必须使用不导电冷却液(如氟化液、矿物油),防止短路
全球格局剧变:美国3M公司2022年宣布计划退出全氟及多氟烷基物质生产,预计2025年底前完全停止使用,重塑全球含氟冷却液竞争格局
国内核心厂商:
东阳光、润禾材料、新安股份、八亿时空、诺亚氟化工、天津长芦、海思福等亦有布局
五、产业格局总结液冷产业链具备加工能力的企业较多,但进入全球供应链体系的企业较少,市场格局实际较为集中
随着谷歌链条订单逐步落地,以及英伟达Rubin供给持续爬坡,液冷产业景气度仍有广阔空间
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。