高端 AI 芯片功耗突破 2300 瓦,传统铜/铝散热触达物理极限,金刚石以 1000—2000 W/m·K 的热导率成为唯一可同时覆盖节点级、封装级、模组级三层的散热材料,2026 年被业内普遍视为「金刚石散热元年」。
需求端,英伟达下一代 Vera Rubin 平台官宣采用「金刚石铜复合散热 + 液冷」方案,台积电 2026 年 1 月选定单晶金刚石作为千瓦级芯片背面散热方案,AMD 经 Akash Systems 落地 Diamond Cooling。供给端,河南占据国内八成产能、全国占全球产量 95%,国产 MPCVD 设备价格由进口 1000 万以上降至 300—500 万元,中游毛利 50—70%。
市场空间呈多口径测算:中泰证券口径 2026 年全球高端 AI 芯片金刚石散热片约 87 亿元、2030 年 592 亿元(CAGR 超 50%);华西证券中性口径 2030 年 188 亿元、乐观 312 亿元(2026—2030 CAGR 约 128%);浙商证券渗透率 2026 年 1% 升至 2030 年 12%,全球规模 3.75 亿美元增至约 67 亿美元。预测口径分歧较大,但方向一致——短期渗透率低基数、长期空间数倍乃至数十倍扩张。
当前行业整体仍处「样品送检、小批量」阶段,尚无一家规模化量产,股价涨幅与业绩兑现之间存在落差,是本报告最需提示的风险。
一、技术原理与需求驱动1.1 为什么是金刚石金刚石是本征热导率最高的天然材料,其性能优势体现在三个维度:
热导率约为铜的 5 倍、铝的 8 倍、硅的近 15 倍;CTE 仅 1.1 ppm/K,与硅(2.6 ppm/K)高度匹配,可显著降低封装界面热应力。实测采用金刚石散热片后,GPU 温度降幅超 10℃,算力提升 15%—22%,并支持 50℃ 环境温度满负载运行。
1.2 需求驱动:芯片功耗跃迁三重驱动叠加,使金刚石从「可选」走向「必选」:
当前产业化落地最快的是金刚石—铜复合材料,成本约为纯铜的 3—5 倍;4 英寸散热片现价约 4 万元,量产或降至万元级。
2.3 产业链与成本结构散热级 CVD 设备折旧占材料成本 30—40%;行业普遍高耗能,能源成本占比超 60%(包头/哈密电价约 0.3 元/度)。最大工艺难点在于温场、气压、气体比的动态控制——生长过快会产生石墨相「烟灰」杂质;6—8 英寸国产大尺寸一致性仍待突破,高端设备部分依赖日、英进口。国产设备已由进口 1000 万以上降至 300—500 万元,降幅超 40%。

三、市场规模测算
机构口径存在分歧,但增长方向高度一致。以可交叉引用的主流框架为主:
渗透率假设上,方正证券给出的框架为:2026 年约 1%,2030 年保守 12%、中性 16%、乐观 20%。AI 芯片出货量方面,DIGITIMES 口径 2026 年 3805 万片、2030 年 5340.7 万片(CAGR 约 8.8%)。
产业共识:2026 年为商业化应用元年,2027 年或迎大规模放量周期。国产 HPHT 产能占全球 90% 以上(河南占全国 80%),单台 MPCVD 月产金刚石 100—150 克拉。
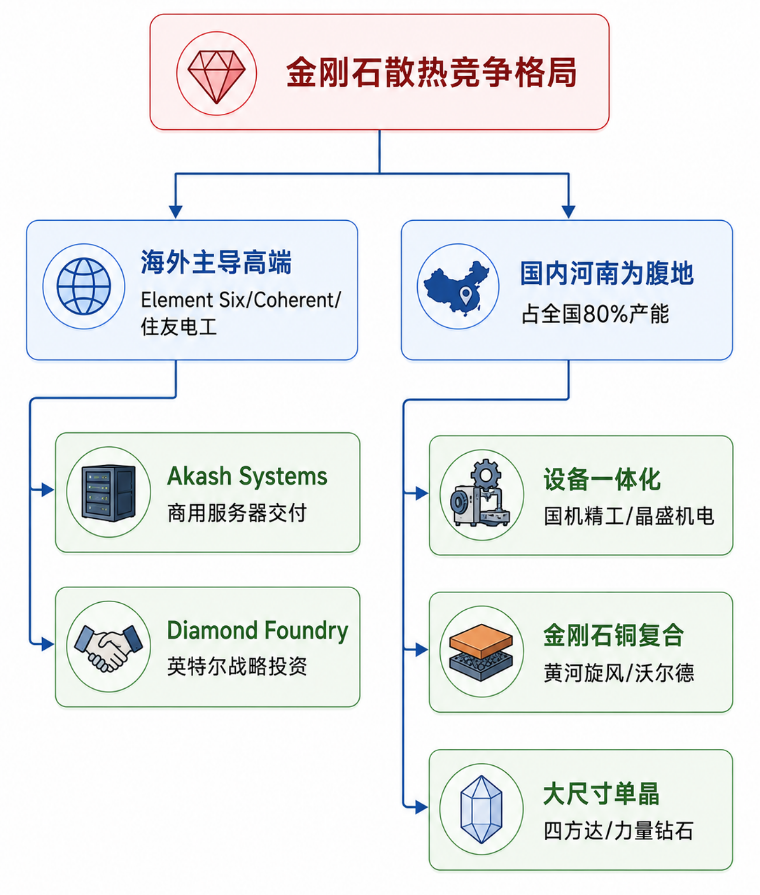
四、竞争格局4.1 海外:高端仍被垄断中国人造金刚石占全球产量 95%,河南产能约占全国八成,郑州集聚三磨所、四方达、华晶等 122 家链上企业,产业规模超 150 亿元。国内上市公司整体仍处「样品送检、小批量」阶段,中国证券报引述多家董秘/董事观点——「无人直接接触英伟达,接触的都是英伟达不同层级的供应商」。
五、重点上市公司分析5.1 黄河旋风子公司风优创材料于 2026 年 2 月在河南长葛投产国内首条 8 英寸多晶金刚石热沉片产线,一期 50 台 915MHz MPCVD、年产能 2 万片,热导率 1000—2200 W/m·K、良率超 85%,已通过华为验证。规划三年内配置 300 台 MPCVD、年产 15 万片,目标将半导体散热打造为第一大主业;单晶 CVD 研发顺利,多晶膜在手机/平板领域具备优势。需注意:截至 2025 年末未弥补亏损 27.18 亿元,2026 年一季度仍亏损。
5.2 四方达已具备批量制备英寸级金刚石衬底及薄膜能力,CVD 散热片热导率 2000 W/m·K 以上,通过海外客户测试并进入小批量供货;具备 12 英寸衬底制备能力。2026 年 4 月签约新疆沙雅年产 2.5 万片项目(投资约 4.5 亿元,当地电价更低)。2026 上半年归母净利预计同比增 36%—77%。
5.3 力量钻石2026 上半年营收 4.38 亿元(+80.94%)、归母净利 9008.16 万元(+247.61%)。变更超 10 亿元募资投向「金刚石功能材料生产研发建设项目」,包头一期 500 台 MPCVD 已于 2026 年 7 月投产。2 英寸及以下热沉片小批量,通过英伟达实验室测试,产品由台湾合作企业代销。
5.4 沃尔德围绕冷板散热开发金刚石铜产品并交付下游验证;CVD 金刚石热沉已通过大功率激光器客户认证。另开发金刚石微钻(钻针)拓展 PCB 领域并获突破。年底设备计划由 150—160 台扩至约 1000 台,暂无大批量订单。
5.5 中兵红箭(中南钻石)旗下中南钻石为全球工业金刚石龙头,主要开发单晶散热片,散热片已小批量生产。2026 上半年预计扭亏为盈。
5.6 国机精工单晶、多晶、金刚石铜复合材料全布局,具备 MPCVD 设备自研能力(年产能 200 台,生长速率 30μm/h),为「设备 + 材料」一体化布局(A 股唯一)。CVD 产品进入行业头部客户验证阶段,散热片 + 光学窗口片小批量订单(国防工业),2025 年收入超 1000 万元。
5.7 惠丰钻石覆盖高导热金刚石单晶、粉体、金属复合材料全产业链,形成 CVD 热沉片、半导体功能材料、培育钻石产品矩阵。拟在包头建设 CVD 项目(一期 500 台 MPCVD,预计 2026 年 7—8 月投产),另有高导热金刚石粉体项目(规模化后年产 20 吨)。
5.8 恒盛能源(桦茂科技)控股子公司浙江桦茂科技专注 MPCVD 法生长金刚石,与芯片技术开发商 H 公司签署金刚石散热产品样品送样测试协议(处于测试验证阶段)。已具备 200 台新一代 MPCVD 设备(2026 上半年稳定运行),计划 2026 年新增投资 2 亿元扩至 300 台;规划总投资约 12 亿元建设 260 万克拉超宽禁带半导体单晶金刚石项目。单晶热沉片热导率 2200 W/m·K、多晶 2—4 英寸 1200 W/m·K,良品率 90% 以上;自研设备由 6kW 升级至 10kW,布局最高 200 毫米沉积盘径设备,并深度参与《金刚石单晶片》国家标准编制。传统热电联产为主业,2026 上半年金刚石业务营收 500 多万元(较上年增数倍)。
5.9 晶盛机电(晶信绿钻)旗下全资子公司晶信绿钻专注先进热沉材料,自研 MPCVD 设备(2022 年全自动 MPCVD 法生长金刚石设备),聚焦「热沉片 + 窗口材料」双线布局。提出「碳化硅 + 金刚石 + 氮化硅」三材战略:碳化硅为主力散热(导热率约 490 W/m·K)、金刚石做极致散热与光学、氮化硅为可靠性基石;已建成国内首条 12 英寸化合物半导体衬底中试线,以「装备 + 材料」双轮驱动。
六、催化节奏与投资主线6.1 时间轴
竞争格局图
本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。