本文相关信息仅供参考
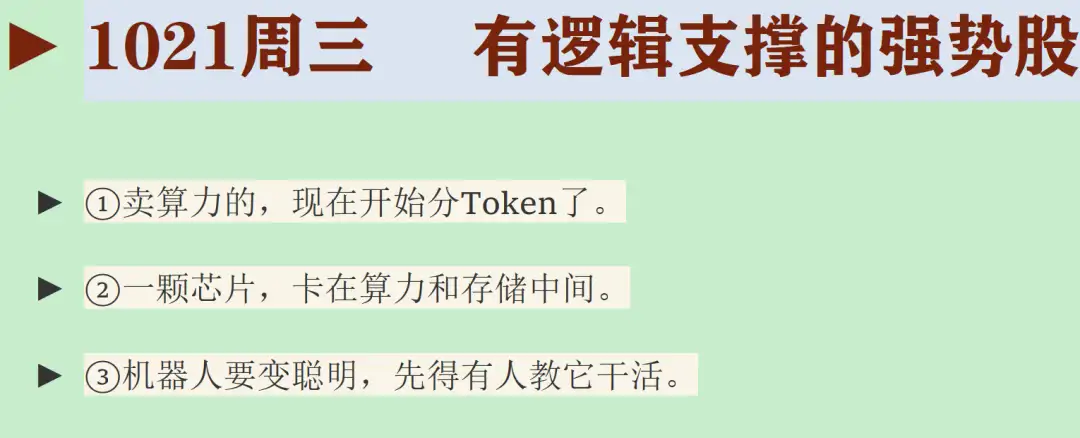
①算力租赁:高端芯片产能受限叠加出口管制,国内增量极少,而推理调用与企业智能体把需求曲线抬陡,租赁价格中枢持续上移。中小厂商在折旧与融资成本下加速出清,份额向头部集中,商业模式从出租算力转向Token分成。
②存储芯片:AI负载从训练转向推理与智能体,CPU在任务编排、内存管理上的权重回升,服务器内部互连需求同步放大。内存池化让单张加速卡可以外挂数百GB容量,高速互连芯片从配套件变成决定系统上限的环节。
③数据采集:具身智能落地要百亿小时级的高质量数据,而物理世界的数据积累接近于零,采集卡在保真、规模与成本的三角里。众筹众包、世界模型扩容与资产重估三条路径同时推进,仿真与数据平台市场被推向千亿级空间。
*本文是对当日大涨公司进行研报深度复盘*
1、算力租赁:买卡“躺赢”
(1)大涨题材:云计算数据中心
10月20日,DeepSeek宣布开源内部推理框架DeepInfer,其中引发关注的一个背景,是DeepSeek披露的推理服务收入,“单集群每天处理155万亿Token,按谷电时段价格计算,整体收入达到每GPU小时38美元。”
媒体估算其推理毛利率最高可能高达84.2%—96.1%,而OpenAI与Anthropic主流模型的API毛利率同样或达95%。
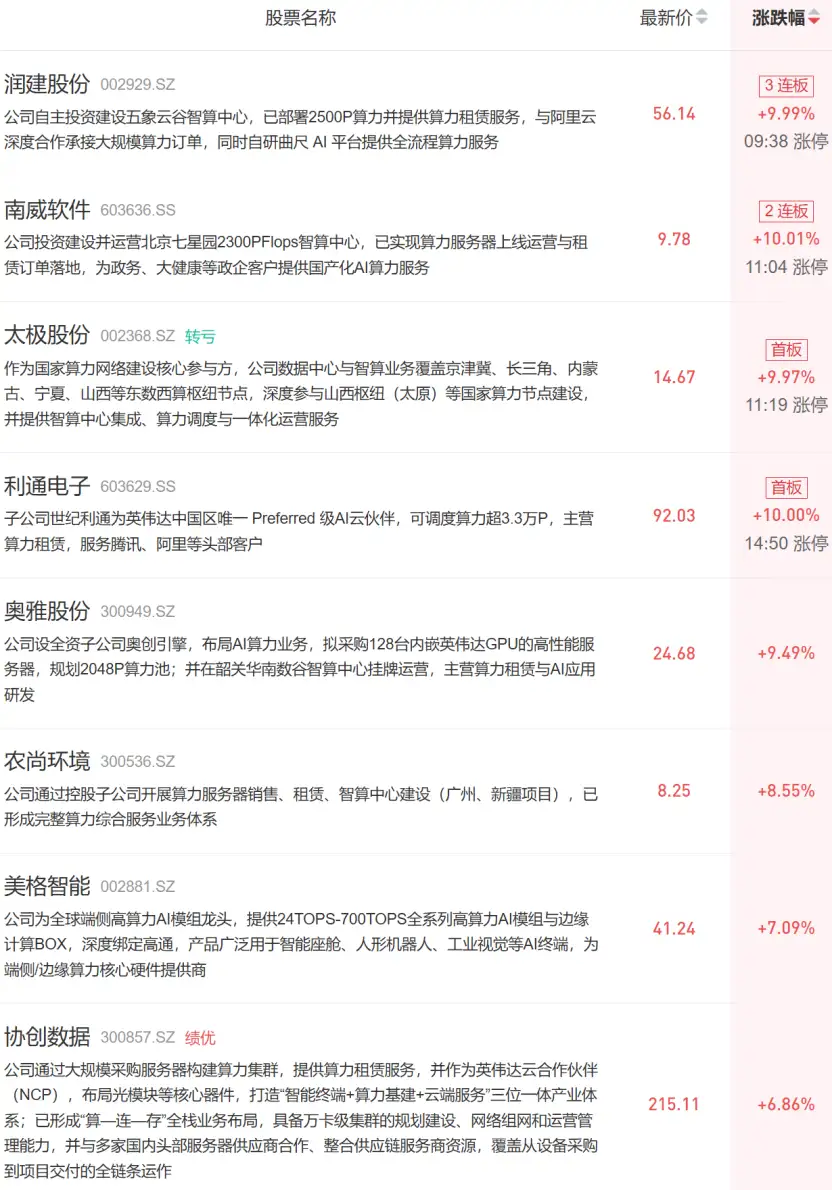
受此影响,手握大量算力卡的算力租赁公司今日多股大涨,利通电子、协创数据等逆势大涨。
(2)研报深度复盘(山西证券、浙商证券、华泰证券):从出租到分成
①需求端的AI推理调用量与企业级AI Agent同时起量,单客户的算力消耗由此前的线性增长变成乘数效应;供给端高端芯片面临多重产能瓶颈,叠加出口管制持续收紧,国内能拿到的增量极为有限。缺口在今年上半年直接把高端AI芯片的租赁价格推成加速上行,下半年有效缓解的可能性依然不大。
②H100从每小时3.85美元提到4.50美元、B200从7.15提到8.50,海外厂商Nebius年内第二次全面上调按需GPU租金,本轮涨幅17%-21%。按需价是新签与中小客户最直接的定价锚,它上移意味着现货、短约、长约三条线的价格中枢同步抬升,紧缺的叙事由此变成报表上的数字。
③参与者多为跨界厂商,已分化出三个梯队:第一梯队完成大规模算力资源池搭建并锁定长期订单,第二梯队靠区域客户与本土机房资源做出差异,第三梯队只能提供零散的算力零售。出口管制封堵渠道、中小厂商出租率低却要背折旧和利息、缺乏业务背书推高融资成本,三件事同时在挤压第三梯队,份额向头部聚拢是结果而不是预期。
④今年以来算租厂商持续探索Token分成,典型合同采用“保底租金+超额分成”的双层设计或纯分成模式,分成比例设计更偏向算力提供方。卖方市场里,大模型厂商为抢算力愿意让出部分Token收益,算租厂商也有动力突破传统租赁的利润率天花板,中性假设下到2028年国内算租厂商的Token分成收入有望达到592亿元。
2、澜起科技:三星、海力士都是客户
(1)大涨题材:存储+半导体
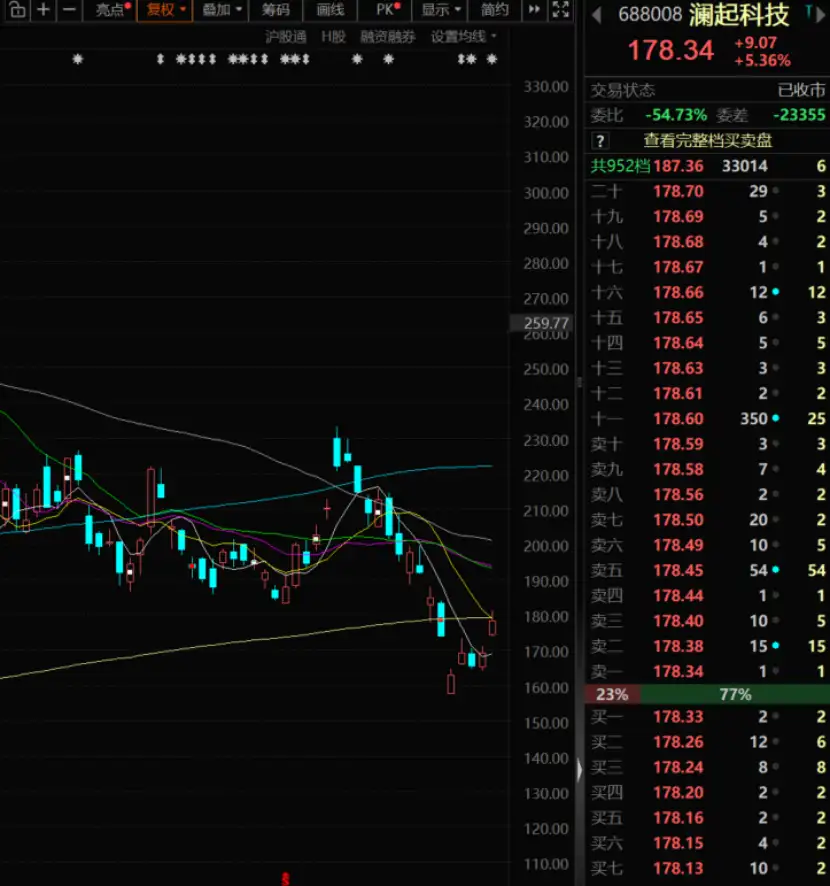
公司预告三季报净利润12至13亿元,同比增长153.6%至174.7%,得益于“AI推理及Agent应用快速发展,服务器CPU需求持续增长,DDR5内存接口及模组配套芯片出货量大幅增加,第三、第四、第五子代RCD芯片出货占比进一步提升。”
今年上半年公司已向客户送样DDR5第六子代RCD芯片、并启动DDR6第一子代内存互连产品的预研,7月份则在业界率先试产CXL3.2 MXC芯片,并成功导入三星、SK海力士等大厂下一代CXL产品。
行情上,公司今日大涨5.36%。
①AI负载正从训练向推理及Agentic AI延伸,CPU在任务编排、工具调用、数据搬运、内存管理等环节的重要性重新提升,服务器内部的数据传输、内存访问与高速互连需求同步增强。这一层变化把价值量从算力芯片往“运力”芯片转移,也让公司的产品线从内存接口延伸到PCIe与CXL互连。
②三季度营收20.79亿元,同比增长46.0%,其中互连类芯片收入20.47亿元、环比增长20.9%,毛利率维持在68%附近。四季度互连类芯片需求预计继续增长,服务器CPU的强劲出货带动内存条市场加速扩张,主业确定性由此得到兑现。
③谷歌TPU v8p有望引入内存池化方案,每张TPU有望额外增加数百GB的内存拓展,国内云厂商也在同步做类似方案。存储持续供不应求的背景下,有厂商正探讨把DDR4内存条用于服务器内存扩展,这会直接带动MXC 1.0、2.0等产品于明年持续起量。
④公司以约10.9%的份额位居全球PCIe Retimer第二,PCIe 6.0完成送样并启动7.0研发;沿“Retimer→Switch”的同源路径继续往上走,Switch在8卡AI服务器中通常需要2至4颗,单颗价值量显著更高,而这一赛道当前由博通垄断、国产化几近空白,2030年全球PCIe互连芯片市场有望达到约78亿美元。
3、数据采集:机器人养料
(1)大涨题材:数据要素+物理AI
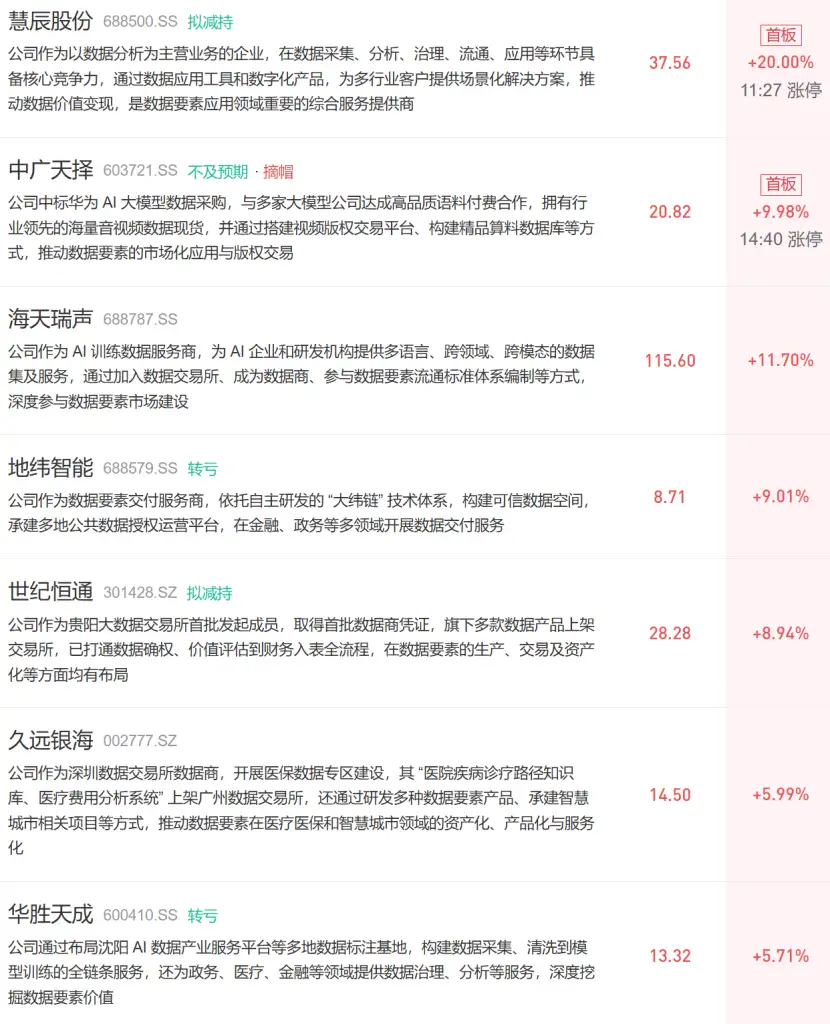
机器人板块头部公司继续维持强势,前两日提及硬件、端侧AI,近日分析师继续密集覆盖数据采集环节。
数据采集层是承担从物理世界到数据世界的翻译功能,将人类真实场景操作数据转化为高质量、多模态的原始数据,提供具身智能所需数据信息。
此外,国家数据集团20日正式成立,国家数据局此前也明确推动数据采买纳入预算编制,数据采集标注、治理加工等环节需求有望率先兑现。
(2)研报深度复盘(国海证券、中信建投、华福证券):数据是最大卡点
①具身智能大模型要落地,得同时打通表征与闭环两条主线,打破数据墙、表征墙、闭环墙三道墙,而完成这一步可能需要百亿小时级别的高质量数据。典型数据由视觉、语言、动作、状态四类构成,靠多模态数据跑通感知、决策、执行的闭环,这也是数据采集从配角变成前置基建的原因。
②物理数据的获取卡在保真、规模与成本的“不可能三角”上:仿真环境与人类动作难以迁移到本体动力学,高质量3D交互数据本身稀缺,端侧又受毫秒级闭环的算力约束。现有的四条路径——人类示教、仿真环境、真机跨平台聚合、世界模型生成——各有取舍,技术路线至今没有收敛。
③社会化众筹与众包正在被拿来解决规模问题,Ego+UMI+众包组成一张分布式网络,去抓高频、长尾的现实行为数据。技术范式同步转向“种子数据为基、世界模型扩容、持续学习闭环”,把商业侧采到的数据做指数级放大;资产属性上,物理世界数据正从流转中的中间加工要素,变成企业的核心壁垒与高溢价无形资产。沙利文预计2030年中国物理AI仿真及数据平台市场规模有望突破1800亿元,产业竞争正加速向“物理数据驱动”迁移,科技巨头、原生物理AI数据企业与传统数据标注厂商都在抢这个窗口。
④物理AI的技术栈分四层:世界模型、VLA、3D感知与Ego数采、运动执行;链路是LLM拆任务、VLA出策略、世界模型校验、底层执行、真机回流。数字AI有互联网既有语料可继承,物理世界的真实交互数据积累接近于零,这一轮叙事正从“整机发布”切到“数据基建”,谁先把有效小时数做上规模、把单小时采集标注成本降下来,谁就掌握供给端。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。