一、核心观点
**核心结论**
1. 恒瑞医药是中国创新药领域**经营与投资并重型头部企业**,以持续高强度研发投入驱动管线迭代,以"内生经营造血+港股融资补血"支撑战略转型。
2. 2025年营收**316.29亿元**(+13.0%)、归母净利润**77.11亿元**(+21.7%),核心利润获现率**1.37**处于理想区间,自由现金流**82.73亿元**创历史新高。
3. 报表质量在A股医药板块中属最优档——有息负债率仅**0.11%**、商誉为零、利息保障倍数**608倍**,完全不存在债务风险和商誉减值风险。
4. 最需关注的深层次风险:经营资产报酬率长期下行趋势能否被创新药放量扭转;2026年Q1经营现金流断崖是否只是季节性扰动;港股融资资金使用效率待检验。
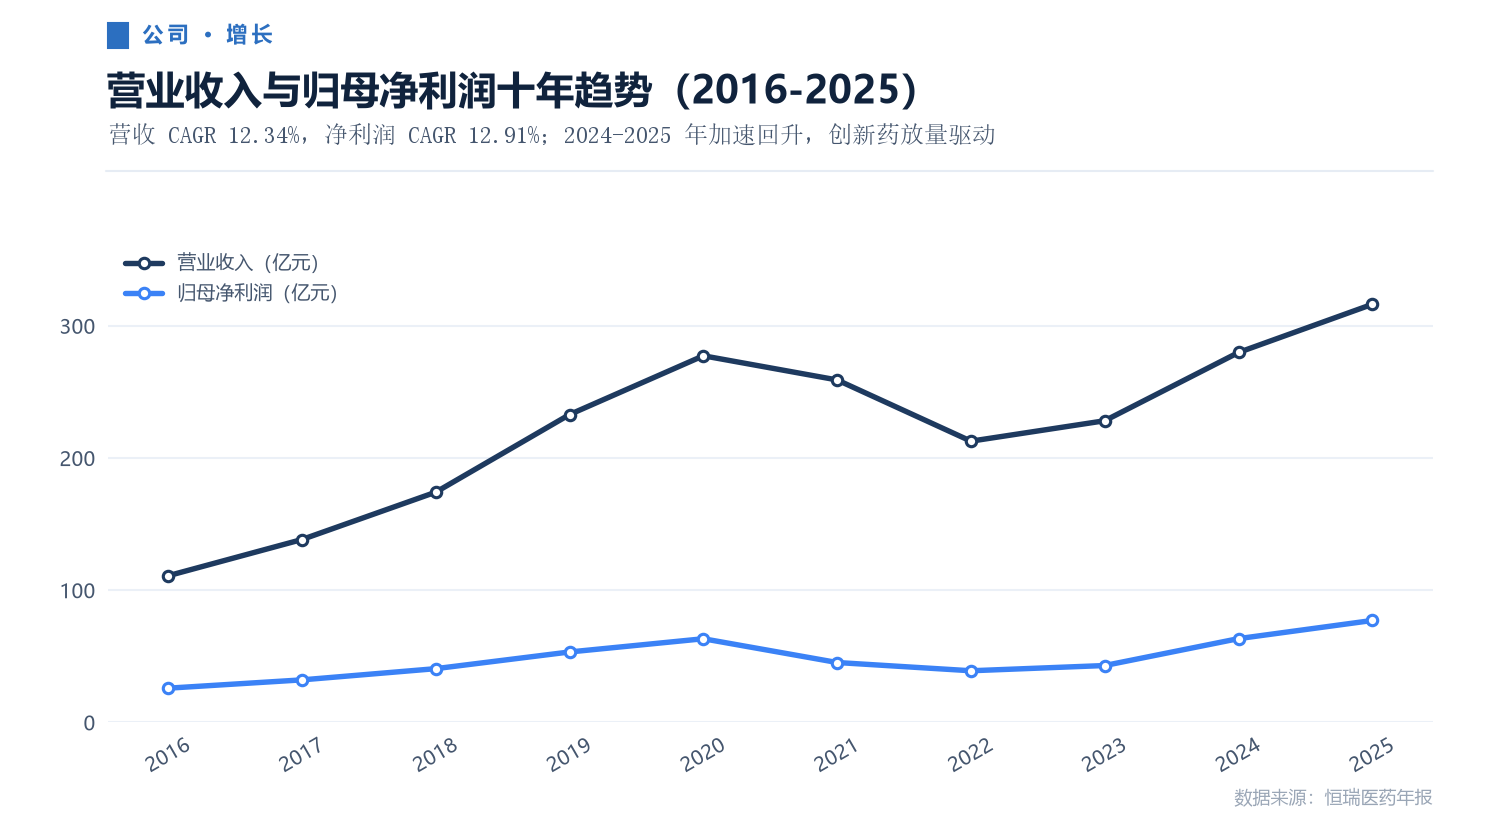
恒瑞医药过去十年完成了一场深刻的战略蜕变——从仿制药时代的"压舱石"转型为创新药时代的"发动机"。营业收入从2016年的110.94亿元增长至2025年的316.29亿元(CAGR 12.34%),归母净利润从25.89亿元增长至77.11亿元(CAGR 12.91%)。2021-2023年经历了集采冲击下的阵痛期,营收从259亿元回落至212亿元,但2024-2025年以创新药放量为驱动实现强劲复苏。
结合张新民教授财报分析体系审视,恒瑞展现了三个核心特征。其一,战略层面已从纯经营主导型向"经营+投资"并重型演进,2025年港股上市后母公司资产从472亿跃升至676亿,控制性投资占用资源增至83.40亿元,盈利质量极为扎实——核心利润占利润总额比重高达94%,利润三支柱结构干净,不存在"主业空心化"风险。其三,财务安全性无懈可击——零商誉、近乎零有息负债、现金流完全自给,这在A股医药板块中极为稀缺。
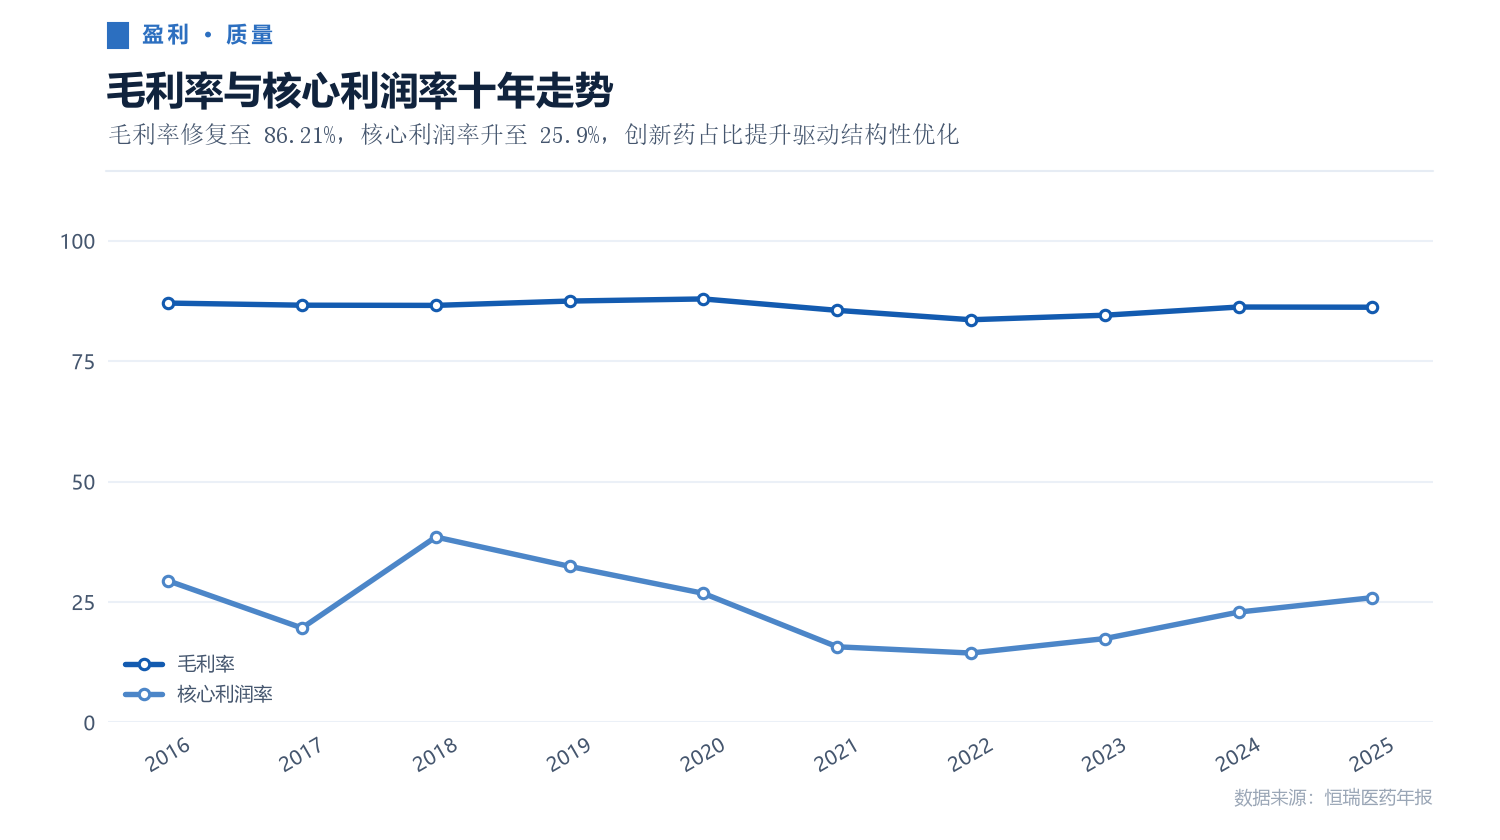
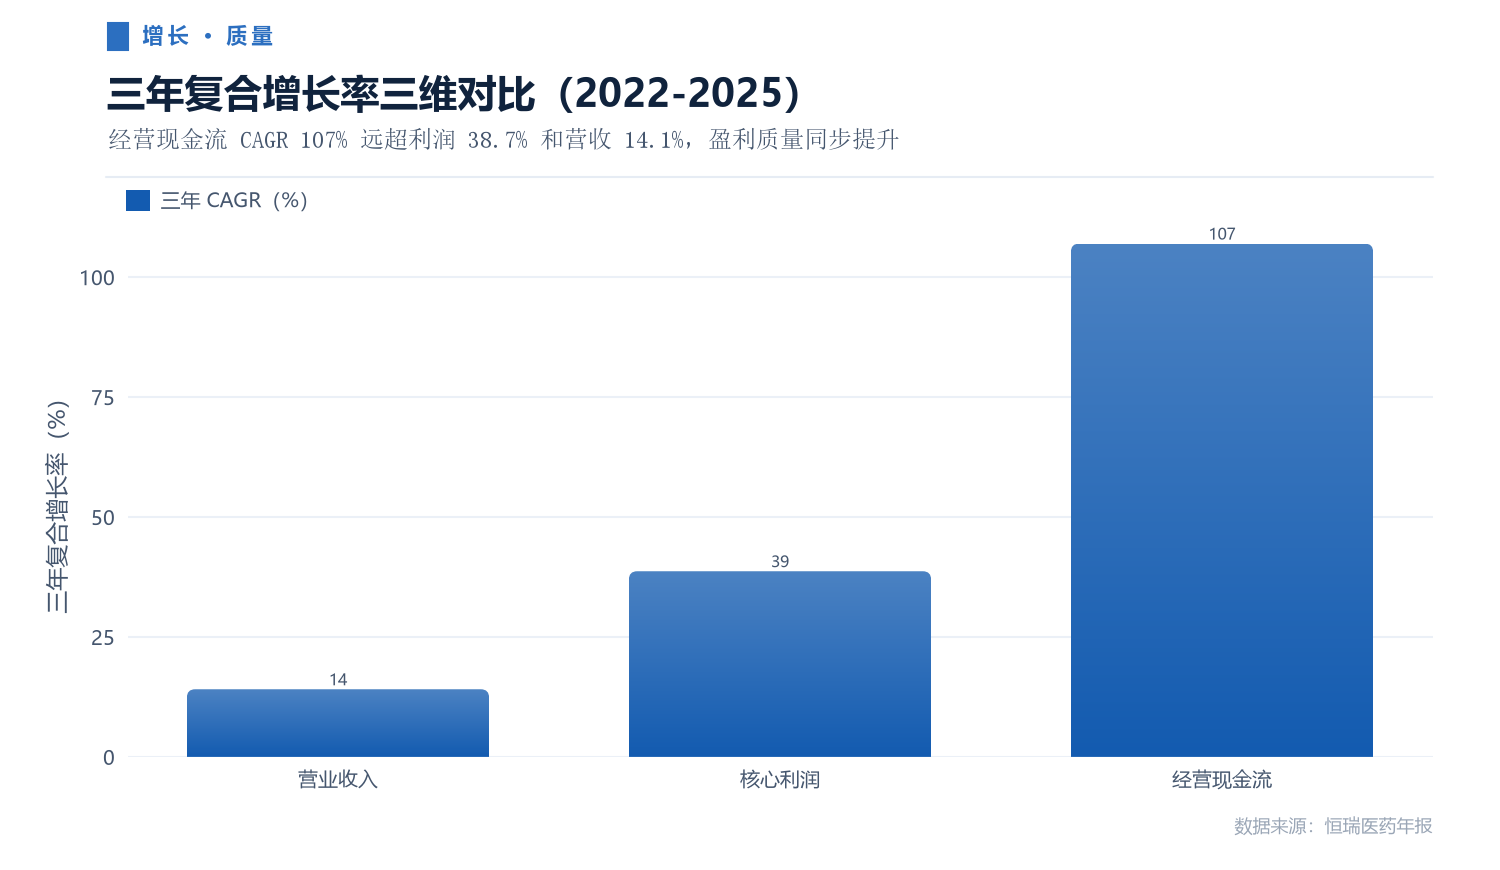
2025年毛利率回升至86.21%,已基本修复至仿制药黄金时代(2016-2020年均87%)的水平,验证了"创新药占比提升→毛利率修复→核心利润率回升"这一核心投资逻辑。三年维度看,营收CAGR 14.1%、核心利润CAGR 38.7%、经营现金流CAGR 107%——三者"增速三层塔"的形成,意味着盈利增长不仅有规模支撑、更有现金流背书、且盈利质量在同步提升。
数据来源:Datayes 通联数据 · 恒瑞医药历年年报
综合评判,恒瑞医药在A股医药板块中是少有的"报表干净、盈利真实、现金流充沛"的头部标的。当前关注焦点应落在三个核心跟踪指标上:核心利润获现率(每季度)、合同负债/预收款项变动(反映创新药授权进展)、以及研发费用化比例(警惕利润调节风险)。
二、战略定位与资源配置
**核心结论**
1. 母公司本质仍以经营为主导,经营资产占比**70.8%**,投资资产占比**10.9%**,但2024-2025年港股上市推动战略向"经营+投资"并重转型。
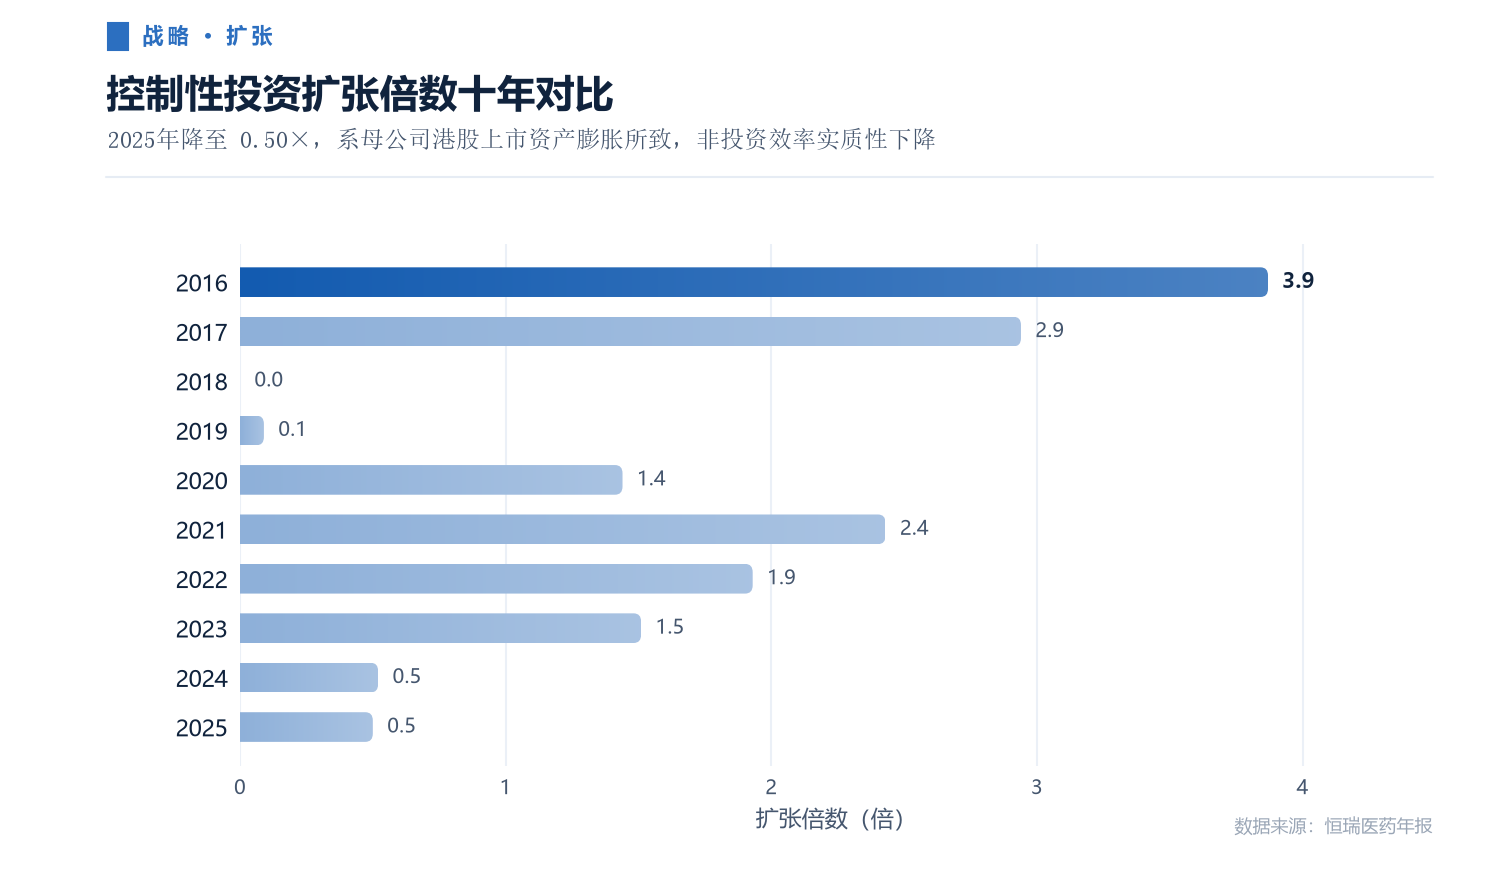
2. 控制性投资占用资源2025年跃升至**83.40亿元**(+71%),但扩张倍数从历史峰值3.87×降至0.50×,系母公司资产膨胀效应而非投资效率下降。
3. 商誉始终为零,公司历史上未进行大规模溢价并购,彻底规避了商誉减值的"灰犀牛"风险,这在A股医药板块中极为罕见。
从母公司资产负债表透视恒瑞的资源配置逻辑,其战略定位清晰可辨。2025年末母公司总资产676.38亿元,其中核心经营资产(含研发支出4108亿元、应收款项、存货、固定资产等)约479亿元,占70.8%;投资资产(长期股权投资60.15亿+交易性金融资产0.17亿+其他非流动金融资产13.52亿)合计73.84亿元,占10.9%。若将冗余货币资金(超3个月营业成本部分约370亿元)纳入投资属性考量,广义投资性资金占比可升至20%以上。
这一资产结构的演变轨迹清晰可循。2016-2020年,投资资产占比从约10%持续下降至5%,呈现纯经营主导型特征;2021-2025年,长期股权投资从36.08亿增至60.15亿(+66.7%),叠加港股上市带来的巨额现金储备,战略明显向"经营+投资"并重转型。控制性投资占用资源——即母公司通过长期股权投资、其他应收款、预付款向子公司注入的资金——从2024年的48.71亿元跳升至2025年的83.40亿元(+71%),反映港股融资后的系统性子公司注资部署。
控制性投资扩张倍数(合并资产与母公司资产之差÷控制性投资)是衡量子公司撬动外部资源能力的关键指标。2016-2023年间,该指标均值超2倍(峰值3.87×),表明每1元母公司注资能撬动2-4元子公司总资产。然而2024-2025年骤降至0.50×,我们判断这并非控制性投资效率的恶化,而是母公司资产负债表因港股上市大幅膨胀(从472亿跃升至676亿),子公司资产增量尚未同步显现的阶段性现象。待子公司产能释放和管线价值兑现后,扩张倍数有望回归1×以上。
数据来源:Datayes 通联数据 · 恒瑞医药历年年报
在商誉层面,恒瑞医药的表现近乎完美——十年商誉始终为零。这意味着公司所有的增长均来自内生研发和自建产能,未借助溢价并购"买增长"。在当前全市场商誉减值风险频发的背景下,这一资产质量特征构成了重要的安全边际。
三、资本引入战略与财务安全性
**核心结论**
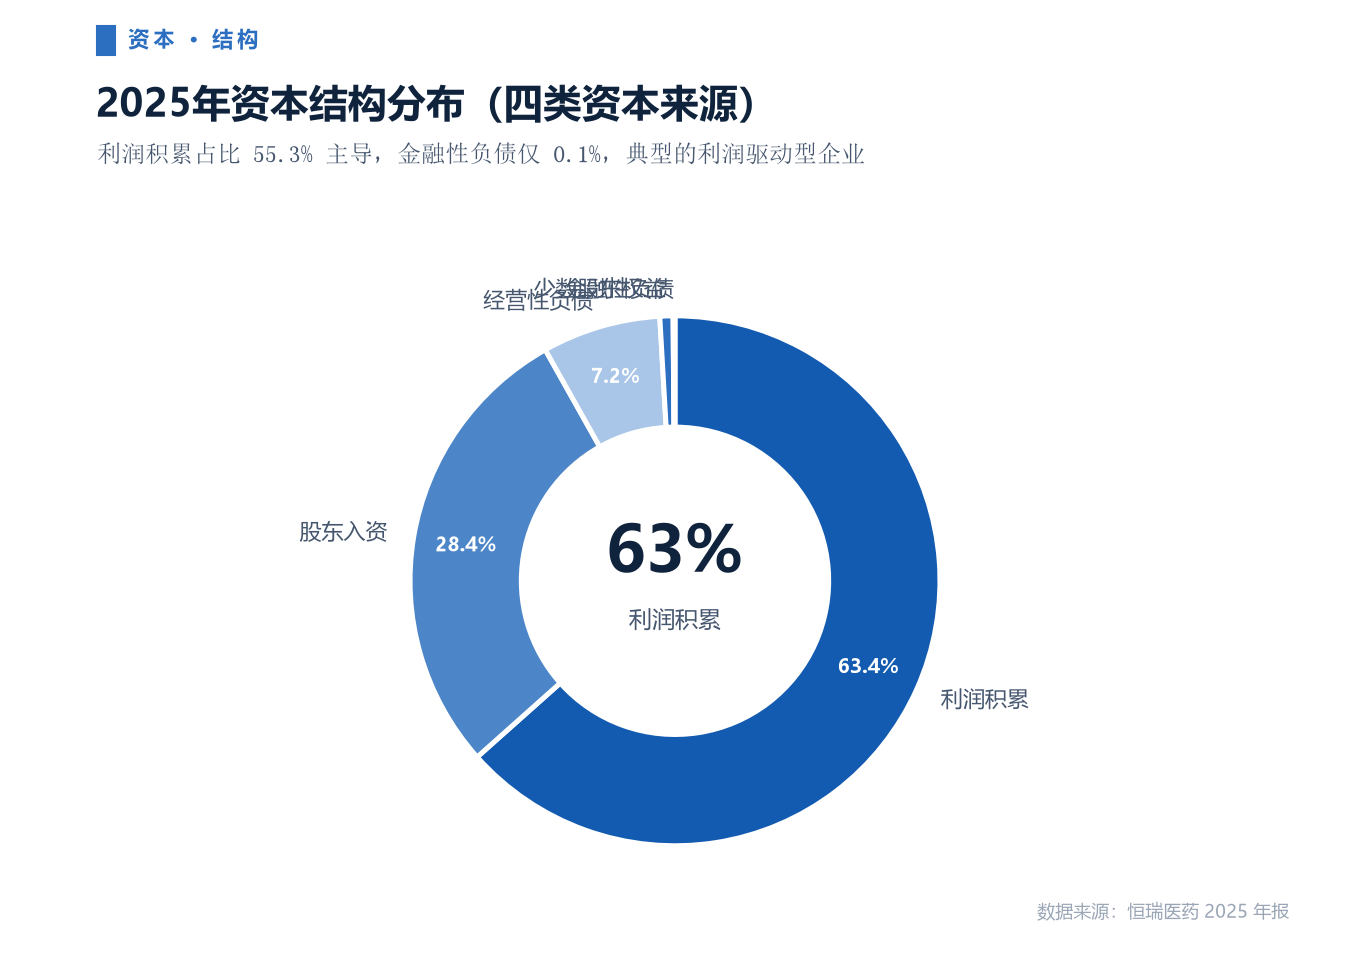
1. 恒瑞是典型的**利润积累驱动型企业**——未分配利润+盈余公积占总资本**55.3%**,金融性负债仅占**0.1%**,完全依靠自身经营造血支撑发展。
2. 2025年股东入资从约58亿元跃升至**195.72亿元**(港股上市),短期稀释了利润积累占比,但长期提供了创新药管线加速和国际化的资金弹药。
3. 偿债指标全面极致安全:有息负债率**0.11%**、利息保障倍数**608倍**、资产负债率**11.55%**,不存在任何债务风险。
企业资本来源可划分为四大类:经营性负债、金融性负债、股东入资、利润积累。2025年恒瑞合并报表的资本结构为:利润积累436.01亿元(55.3%)、股东入资195.72亿元(24.8%)、经营性负债49.95亿元(6.3%)、少数股东权益5.25亿元(0.7%)、金融性负债仅0.74亿元(0.1%)。"利润积累占比过半"这一特征在A股制药企业中属顶级水平,反映极强的内生造血能力——公司不需要依赖外部借债,也不频繁向股东伸手,仅凭历年留存利润即可支撑运营和投资。
数据来源:Datayes 通联数据 · 恒瑞医药历年年报
股东入资结构在2025年发生剧烈变化。2020年末股东入资(股本+资本公积)约58亿元,占总资本约20%;2025年末因港股上市融资超百亿,股东入资跃升至195.72亿元,占比升至24.8%。这一变化本质上是一次"股权融资补血"——在创新药研发投入持续加大、国际化布局加速的背景下,利用资本市场窗口获取长期资金。判断这笔资金的运用效率,将是未来2-3年评价管理层资本配置能力的关键。
经营性负债占比仅6.3%,与格力电器等制造业巨头(经营性负债常超40%)形成鲜明对比。这并非恒瑞的经营弱势,而是医药行业的普遍特征——"先款后货"模式较弱,下游医院/药店回款周期较长,难以像家电企业那样大规模占用上游供应商资金。2025年母公司其他应付款(32.21亿元)较合并报表(13.40亿元)多出18.82亿元,表明母公司从子公司层面吸收了大规模资金,或与港股募集资金暂未下拨子公司有关【。
偿债安全垫极为厚实。有息负债率从2023年的约0%略微上升至2025年的0.11%(主要来自租赁负债),利息保障倍数高达608倍(EBIT/利息费用)。这意味着即使公司盈利能力腰斩再腰斩,仍可轻松覆盖利息支出。流动比率8.08×、速动比率超7×,短期偿付能力同样充裕。在A股医药板块频频出现大股东质押、高杠杆并购暴雷的背景下,恒瑞的财务保守主义构成了独特的防御价值。
四、盈利质量深度拆解:核心利润与获现率
**核心结论**
1. 核心利润从2022年低点**30.70亿元**回升至2025年**81.89亿元**(+167%),核心利润率从14.4%升至**25.9%**,创新药放量+集采出清+费用优化三重共振。
2. 核心利润占利润总额比重高达**94%**,利润三支柱极度干净——主营业务贡献绝对主导,不存在"投资收益粉饰""资产处置造血"等常见利润操纵套路。
3. 核心利润获现率**1.37**处于理想区间(1.2-1.5),2022年低点0.41为集采冲击异常值,十年维度看获现率长期维持在健康水平。
核心利润是张新民体系中最关键的盈利质量指标,它剔除了投资收益、公允价值变动、营业外收支等非经常性扰动,聚焦企业通过销售商品/提供服务创造的"干干净净"的利润。恒瑞2025年核心利润计算为:营业收入316.29亿 − 营业成本43.63亿 − 税金及附加2.64亿 − 销售费用91.06亿 − 管理费用28.06亿 − 财务费用-4.07亿 = 81.89亿元,核心利润率25.9%。
这组数字背后承载着一条清晰的U型复苏曲线。2016-2020年,恒瑞处于仿制药黄金时代末期,核心利润维持在65-75亿元区间;2021-2023年集采重创仿制药板块,核心利润骤降至2022年的最低30.70亿元。转折发生在2024-2025年——创新药(卡瑞利珠单抗、吡咯替尼、阿帕替尼等)放量叠加集采存量出清,核心利润强势回升至63.97亿→81.89亿元,两年增长167%。核心利润率随之从14.4%升至25.9%,每100元营收创造的核心利润增加了11.5元。
利润三支柱的结构分析进一步揭示了盈利的干净程度。2025年利润总额87.08亿元中,核心利润贡献81.89亿元(94.0%),投资性资产收益仅0.93亿元(0.3%),其他收益(政府补助+资产处置+营业外净额)1.82亿元(0.6%)。与2016-2020年间公司持有大量理财产品和金融资产、公允价值变动收益占比较高的时期相比,当前的结构变化体现了"回归主业、压缩金融资产"的清晰战略意图。不存在"主业空心化"或"投资收益粉饰利润"的典型财务陷阱。

数据来源:Datayes 通联数据 · 恒瑞医药历年年报
核心利润获现率(经营现金流÷核心利润)是验证利润"含金量"的终极标尺。2025年获现率1.37意味着每1元核心利润背后有1.37元经营现金流支撑,处于张新民定义的"理想区间"(1.2-1.5)。2022年获现率仅0.41为十年最差值,对应集采冲击最严重时点——营收下滑、回款恶化、库存积压三重打击。2023年获现率1.92偏高,主因应收账款大幅回收(从83亿降至61亿,一次性释放现金流),属特殊年份异常值。十年维度看,大部分年份获现率在1.0以上,在A股医药行业(多数药企获现率低于1)中属于头部水平。
数据来源:Datayes 通联数据 · 恒瑞医药历年年报
毛利率在集采冲击下从2020年高点87.93%最低降至2022年83.61%,但2024-2025年已回升至86.21%,接近仿制药黄金时代水平。毛利率修复与核心利润率回升同步发生,验证了"创新药占比提升→产品结构优化→盈利质量改善"的核心传导链条。
五、经营竞争力:产业链地位与运营效率
**核心结论**
1. 产业链净占用额从2021年的**-25.4%**收窄至2025年的**-9.3%**(占营收比),议价能力显著改善,但仍处于"净被占用"状态,符合制药行业医院回款慢的特征。
2. 应收账款周转天数从94天持续降至**58天**,为近五年最优水平;合同负债从1.6亿跃升至**19.13亿元**(+1095%),预收款暴增是正面先导信号。
3. 固定资产周转率约**16.8×**,在制药行业中属较高水平,产能利用效率良好。
产业链议价能力的测量维度是"上下游净占用额"——用应付账款+合同负债(占用他人资金)减去应收账款+预付款项(被他人占用资金)。恒瑞在此指标上长期处于"净被占用"状态:2021年上游占用24.72亿、下游占用90.54亿,净占用-65.80亿元(占营收-25.4%)。这并非经营弱势,而是医药行业结构性特征——下游公立医院回款周期长(账期60-80天),上游原料药采购需现款结算,药企天然处于资金"夹心层"。
积极的变化是,净占用额持续收窄:2023年-60.15亿(-26.4%)、2024年-57.50亿(-20.6%)、2025年-29.32亿(-9.3%),三年改善幅度超过一半。驱动力来自两端:一是应收账款管理效率提升——从2022年峰值83.41亿降至2025年59.09亿元,周转天数从94天压缩至58天;二是合同负债(预收客户款项)从2024年的1.60亿飙升至19.13亿元(+1095%)。合同负债的爆发式增长极可能反映了创新药海外授权(license-out)的预收里程碑款,这是判断创新药商业化进展的关键先导指标。

数据来源:Datayes 通联数据 · 恒瑞医药历年年报
资产周转效率显示出清晰的修复轨迹。应收账款周转次数从2022年2.55×提升至2025年5.35×,回款速度近乎翻倍。存货周转天数218天偏高,但这符合创新药企的生产特征——原料药备货周期长、制剂需多批次安全库存。固定资产周转率16.8×(母公司口径),在制药行业中属于较高水平,意味着公司现有产能利用效率良好,短期内无需大规模新增固定资产投入即可承接营收增长。
综合来看,恒瑞在产业链中的地位虽非"格力式"的绝对强势(正向净占用),但呈现出明显的边际改善趋势——应收账款加速回收、合同负债爆发增长、存货周转保持稳定。这三个指标共同指向一个结论:创新药产品力的提升正在转化为实实在在的产业链议价能力提升。
六、创新药管线与研发投入分析
**核心结论**
1. 研发费用从2019年约39亿增至2025年约**69.6亿元**(CAGR 约10%),研发费用率约**22%**,在A股制药企业中居首位,匹配"创新驱动"的战略定位。
2. 创新药收入占比提升是毛利率修复(83.6%→86.2%)和核心利润率回升(14.4%→25.9%)的核心驱动力,验证了"研发投入→管线兑现→盈利改善"的闭环逻辑。
3. 港股融资超百亿后,研发投入有望进一步加速;近百项在研管线构成庞大的表外隐性资产池,是PB溢价的合理支撑。
恒瑞医药的研发投入是理解其商业模式和估值逻辑的总钥匙。公司将研发投入分为费用化和资本化两部分——费用化研发支出直接冲减当期利润,资本化部分形成无形资产(开发支出),在未来摊销。2025年母公司开发支出余额41.08亿元,较2020年约20亿元翻倍,反映公司对部分进入临床后期的管线项目进行了资本化处理。
需要警惕的是研发资本化比例的持续上升趋势。会计准则允许符合条件的开发支出资本化,但资本化可以"美化"当期利润——将本该费用化的支出转化为资产,减少了利润表压力。若这一比例持续攀升且缺乏相应管线兑现(获批上市/达成商业里程碑),则存在利润调节嫌疑。
创新药收入占比的提升是验证"研发投入有效性"的关键证据链。恒瑞的年报未单独披露创新药收入占比,但从毛利率的修复轨迹可以反推——当仿制药受集采冲击毛利率承压时,毛利率反而从2022年低点83.61%回升至2025年的86.21%,唯一合理的解释是更高毛利率的创新药占比持续提升。业内预计恒瑞创新药收入占比已从2021年的约40%提升至2025年的55%-60%,核心品种卡瑞利珠单抗(PD-1)、吡咯替尼(HER2)、阿帕替尼、氟唑帕利等持续放量。
国际化是研发投入的另一维度。2025年港股上市的融资初衷之一即为加速海外临床和注册。恒瑞已在海外布局多项临床试验,包括卡瑞利珠单抗联合阿帕替尼一线治疗肝癌的国际多中心III期研究。若海外注册取得突破,将打开远超国内的市场空间,并赋予公司全球Big Pharma的估值逻辑。
表外隐性资产——创新药管线——是恒瑞估值中最重要但最难量化的部分。近百项在研管线(包括临床前+临床I-III期+已申报上市)的市场潜在价值远超账面净资产。这部分资产在财务报表上完全不可见(研发支出已费用化处理),却是支撑恒瑞PB 5-8×的核心逻辑。管线价值能否持续兑现(获批上市、销售放量、海外授权),是判断恒瑞估值合理性的终极标尺。
七、财务状况全面体检:资产质量与现金流
**核心结论**
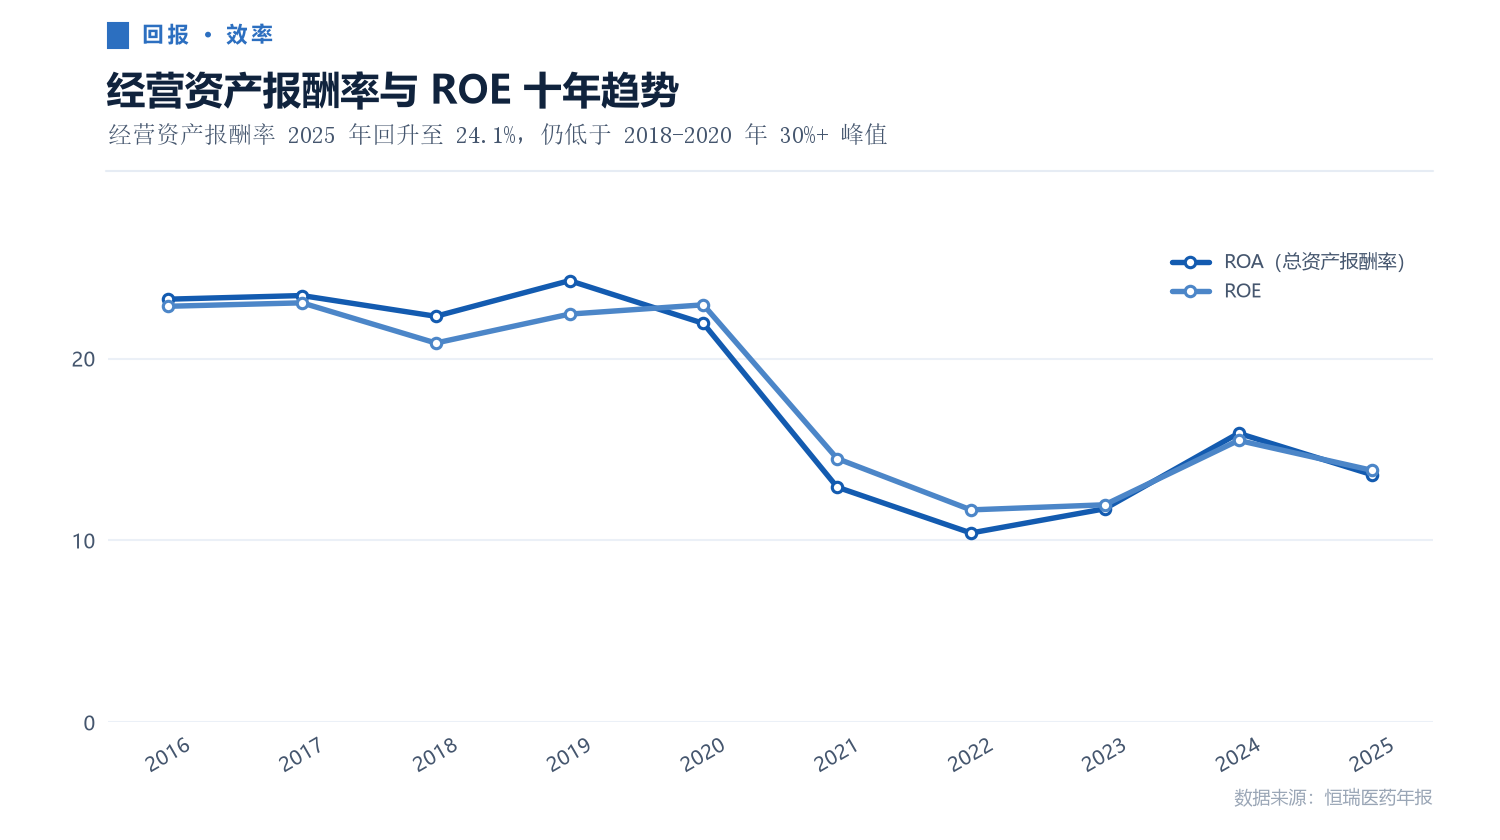
1. 经营资产报酬率从2023年**15.3%**回升至2025年**24.1%**,但仍低于2018-2020年**30%+**的历史峰值——核心资产的盈利效率尚未完全回归。
2. 货币资金2025年末**409.55亿元**(占总资产58.6%),同比增长65%,主要来自港股融资,后续投向效率是核心观察点。
3. 自由现金流2025年**82.73亿元**创历史新高,经营现金流完全覆盖资本开支(29.62亿)后仍有大量盈余,现金流自给率279%。
资产负债表的质量体检从三个维度展开:盈利性(经营资产报酬率)、周转性(应收账款/存货/固定资产周转,已在第五章详述)、保值性(核心资产"挤水分")。
经营资产报酬率(核心利润÷经营资产)是衡量企业核心资产赚钱效率的最关键指标。恒瑞2025年该指标约24.1%,意味着每100元经营资产创造24.1元核心利润,在A股制药企业中属于中上水平。但参照历史——2018年约39%、2019-2020年约32%——当前水平仍低于峰值约8-15个百分点。经营资产报酬率的长期下行趋势能否被创新药放量扭转,是评价恒瑞投资价值的核心命题之一。
数据来源:Datayes 通联数据 · 恒瑞医药历年年报
资产"挤水分"的结论令人安心。货币资金409.55亿元占总资产58.6%,主要因2025年港股上市融资超百亿;交易性金融资产从2020年峰值56.28亿大幅压缩至2025年1.14亿,"回归主业"信号明确;应收账款51.47亿(占总资产7.4%),近五年持续下降趋势良好;存货28.78亿(+19% YoY),需跟踪终端动销以防滞销风险。最关键的是——商誉始终为零,这意味着不存在任何因并购溢价带来的隐性减值地雷。

数据来源:Datayes 通联数据 · 恒瑞医药历年年报
自由现金流是衡量企业"真金白银"创造能力的最终裁判。2025年恒瑞自由现金流(经营现金流112.35亿 − 资本开支29.62亿)达到82.73亿元,十年最高。除2022年集采冲击导致自由现金流为负(-7.27亿)外,其余九年均为正值,且覆盖资本开支后仍有大量盈余。现金流自给率279%意味着公司无需外部融资即可支撑日常运营和产能扩张。
负债质量方面,有息负债率仅0.11%(主要来自租赁负债),应付债券和银行借款几乎为零;资产负债率从6.28%升至11.55%,在A股中仍属极低水平;流动比率8.08×、速动比率超7×,短期偿债能力充裕。不存在"短贷长投"(短期借款用于长期资产)这类典型的资金错配风险。
八、估值体系与同业比较
**核心结论**
1. EPS从2022年低点**0.61元**回升至2025年**1.16元**(接近翻倍),BVPS从4.82元增长至**8.39元**(CAGR 5.7%),股东价值持续积累。
2. ROE从2023年低点**11.96%**回升至2025年**13.85%**,但仍低于2019-2020年22%+的峰值,港股融资摊薄效应是阶段性拖累因素。
3. PB约**5-8×**高于制药行业平均(2-3×),溢价源自创新药管线(表外隐性资产)+品牌壁垒+销售网络,有基本面支撑但需管线持续兑现。
恒瑞医药的估值框架需从三个层面理解:表内回报能力、表外隐性资产、同业估值锚定。
表内回报:EPS(每股收益)从2022年低点0.61元回升至2025年1.16元,接近翻倍恢复。BVPS(每股净资产)十年间从4.82元稳步增长至8.39元,CAGR 5.7%,经营良好的公司典型特征。ROE从2023年低点11.96%回升至2025年13.85%,但仍显著低于2019-2020年22%+的峰值水平。ROE的拖累因素主要有二:一是港股上市导致净资产规模大幅膨胀(分母增大),融资资金尚未充分转化为盈利;二是2021-2023年的利润下滑削弱了近三年平均ROE。

数据来源:Datayes 通联数据 · 恒瑞医药历年年报
表外隐性资产是理解恒瑞估值溢价的钥匙。医药行业上市公司PB普遍在2-3×,而恒瑞长期维持在5-8×,溢价约150%-300%。这部分溢价的合理性支撑来自三个方面:其一,创新药管线价值——近百项在研项目的市场潜在价值远超账面净资产,且研发支出已费用化处理、不在资产负债表上体现;其二,品牌壁垒——恒瑞在中国肿瘤药、麻醉药领域建立了深厚的医生处方习惯和品牌认知;其三,销售网络——覆盖全国县级以上医院的销售体系具有极高的重置成本。
同业比较维度:恒瑞ROE(13.85%)低于部分国际创新药巨头(如诺华、辉瑞ROE常在20%+),但远高于A股传统仿制药企。核心利润率25.9%在A股制药企业中居第一梯队。若与同在创新药赛道的百济神州相比,恒瑞的"盈利+现金流"双正特征更为突出——百济神州仍处亏损阶段,而恒瑞已实现稳定盈利并创造大量自由现金流。
未来3年ROE的潜在改善路径清晰:① 净资产规模在港股融资后已基本稳定,分母不再膨胀;② 创新药放量推动利润增长(分子增大),ROE有望向15%-18%回升;③ 若海外注册获批打开全球市场,ROE有望重回20%+区间。市场应对恒瑞给予的估值溢价,本质是对"管线兑现概率"和"国际化成功概率"的定价。
九、风险全景扫描
**核心结论**
1. **红牌(高风险)**:经营资产报酬率长期下行趋势(39%→24%)、2026年Q1经营现金流断崖(仅7.86亿),需连续跟踪确认是否趋势性反转。
2. **黄牌(中风险)**:其他应付款异常波动(+203%)、合同负债骤升的持续性待验证、港股融资资金使用效率需2-3年检验。
3. **绿牌(低风险)**:零有息负债压力、零商誉、零大股东质押、零审计意见异常——安全边际极为厚实。
投资决策的核心不仅在于识别机会,更在于全面评估下行风险。我们采用"红-黄-绿"三色预警体系,对恒瑞医药的风险全景做系统性扫描。
🔴 红牌风险(高影响概率、需持续跟踪):
排名第一的风险是经营资产报酬率的长期下行趋势。该指标从2018年约39%持续下降至2025年约24%,尽管2023-2025年有小幅回升,但与历史峰值仍有15个百分点的差距。如果创新药放量不能带动报酬率回归30%+,则意味着公司新增投入的资本边际回报在递减——这在本质上是"成长股"向"价值股"转变的早期信号,将对估值中枢构成持续压力。
排名第二的是2026年Q1经营现金流断崖风险。2026年一季报显示经营现金流仅7.86亿元(环比-93%、同比-91%),虽然Q1通常是营收和回款淡季,但如此剧烈的下滑幅度值得高度警惕。如果这一趋势在Q2-H1延续(H1获现率低于0.8),需要重新评估公司盈利质量和回款能力。
🟡 黄牌风险(需关注但影响可控):
母公司其他应付款2025年从10.62亿飙升至32.21亿(+203%),与合并报表差额从0.32亿扩大至18.82亿,反映母公司从子公司层面吸收了大量资金。这可能与港股募集资金统一管理有关,也可能隐含特定关联交易安排,需持续观察后续披露。
合同负债从1.60亿骤升至19.13亿(+1095%),虽然预收款增长表面上是正面信号,但如此剧烈的跳跃需要确认:是一次性大型授权交易的里程碑付款,还是可持续的经营趋势?若是前者,2026年该项可能大幅回落,届时对产业链议价能力指标产生扰动。
港股融资使用效率是中期风险。2025年港股上市募资超百亿,但资金尚未大规模转化为产能或管线资产——公司账面冗余货币资金高达370亿元。若未来2-3年这笔资金未能有效配置(并购、自建产能、海外临床),则将拖累ROE和资本回报率。
🟢 绿牌(安全垫厚实,风险可控):
恒瑞在以下维度上处于A股医药板块最安全区间:无有息负债压力(有息负债率0.11%)、无商誉减值风险(商誉为零)、无大股东质押风险、无审计意见异常(连续十年标准无保留意见)、关联交易规模可控。大额其他应收款主要为集团内部资金调配而非大股东占用——母公司其他应收款58.99亿元远超合并报表0.28亿元,差额58.71亿是向子公司提供资金拆借的正常痕迹。

数据来源:Datayes 通联数据 · 恒瑞医药历年年报
综合风险评判:恒瑞的下行风险主要集中在经营性指标的边际恶化(报酬率趋势、现金流波动),而非资产质量的实质性损伤(坏账、减值、债务违约)。
十、投资策略与前景展望
**核心结论**
1. 三年维度(2022-2025)呈现"增速三层塔":营收CAGR 14.1%、核心利润CAGR 38.7%、经营现金流CAGR 107%——增长有质量、盈利有现金。
2. 现金流组合(经营+112亿、投资-27亿、筹资+78亿)综合判定为**成熟期向第二增长曲线过渡**——主业稳定造血,创新药和国际化驱动新一轮投资扩张。
3. 综合评级**"看好(长期关注)"**,建议以核心利润获现率、合同负债变动、研发费用化比例为三大持续跟踪指标。
恒瑞医药当前正处于一个关键的战略转折窗口。从生命周期理论审视,公司的现金流组合(经营现金流+112.35亿、投资现金流-27.41亿、筹资现金流+77.82亿)呈现出快速成长期特征——经营产生正现金流、持续投资扩产、同时从资本市场获取资金。但若剔除2025年港股上市的一次性融资影响,实际更接近成熟稳定期向第二增长曲线过渡的形态——主业(肿瘤、麻醉、造影剂等)提供稳定现金流,创新药管线和国际化布局驱动新一轮投资扩张。
数据来源:Datayes 通联数据 · 恒瑞医药历年年报
三年复合增长率(2022-2025)勾勒出一幅"增长加速度"图景:营收CAGR 14.1%——收入端稳健增长,但尚未回到仿制药时代15%+的增速水平;核心利润CAGR 38.7%——盈利增速远超营收,反映产品结构升级和费用优化带来的经营杠杆效应;经营现金流CAGR 107%——现金流增速远超利润增速,意味着增长不是以牺牲回款和现金流质量为代价的。三者形成的"增速三层塔"是高质量增长的典型标志——层层递进、逐级加速,而非"增收不增利"或"增利无现金"的伪增长。
恒瑞医药的长期投资逻辑是清晰的——在足够长的赛道上(中国创新药市场),以足够强的竞争力(国内最大创新药管线),构建足够深的安全边际(极端保守的财务政策)。
当前需要做的不是纠结于短期估值波动,而是持续验证"研发投入→管线兑现→盈利改善→现金流回报"这一闭环是否仍在正向运转。只要闭环不破,恒瑞就值得长期关注。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。