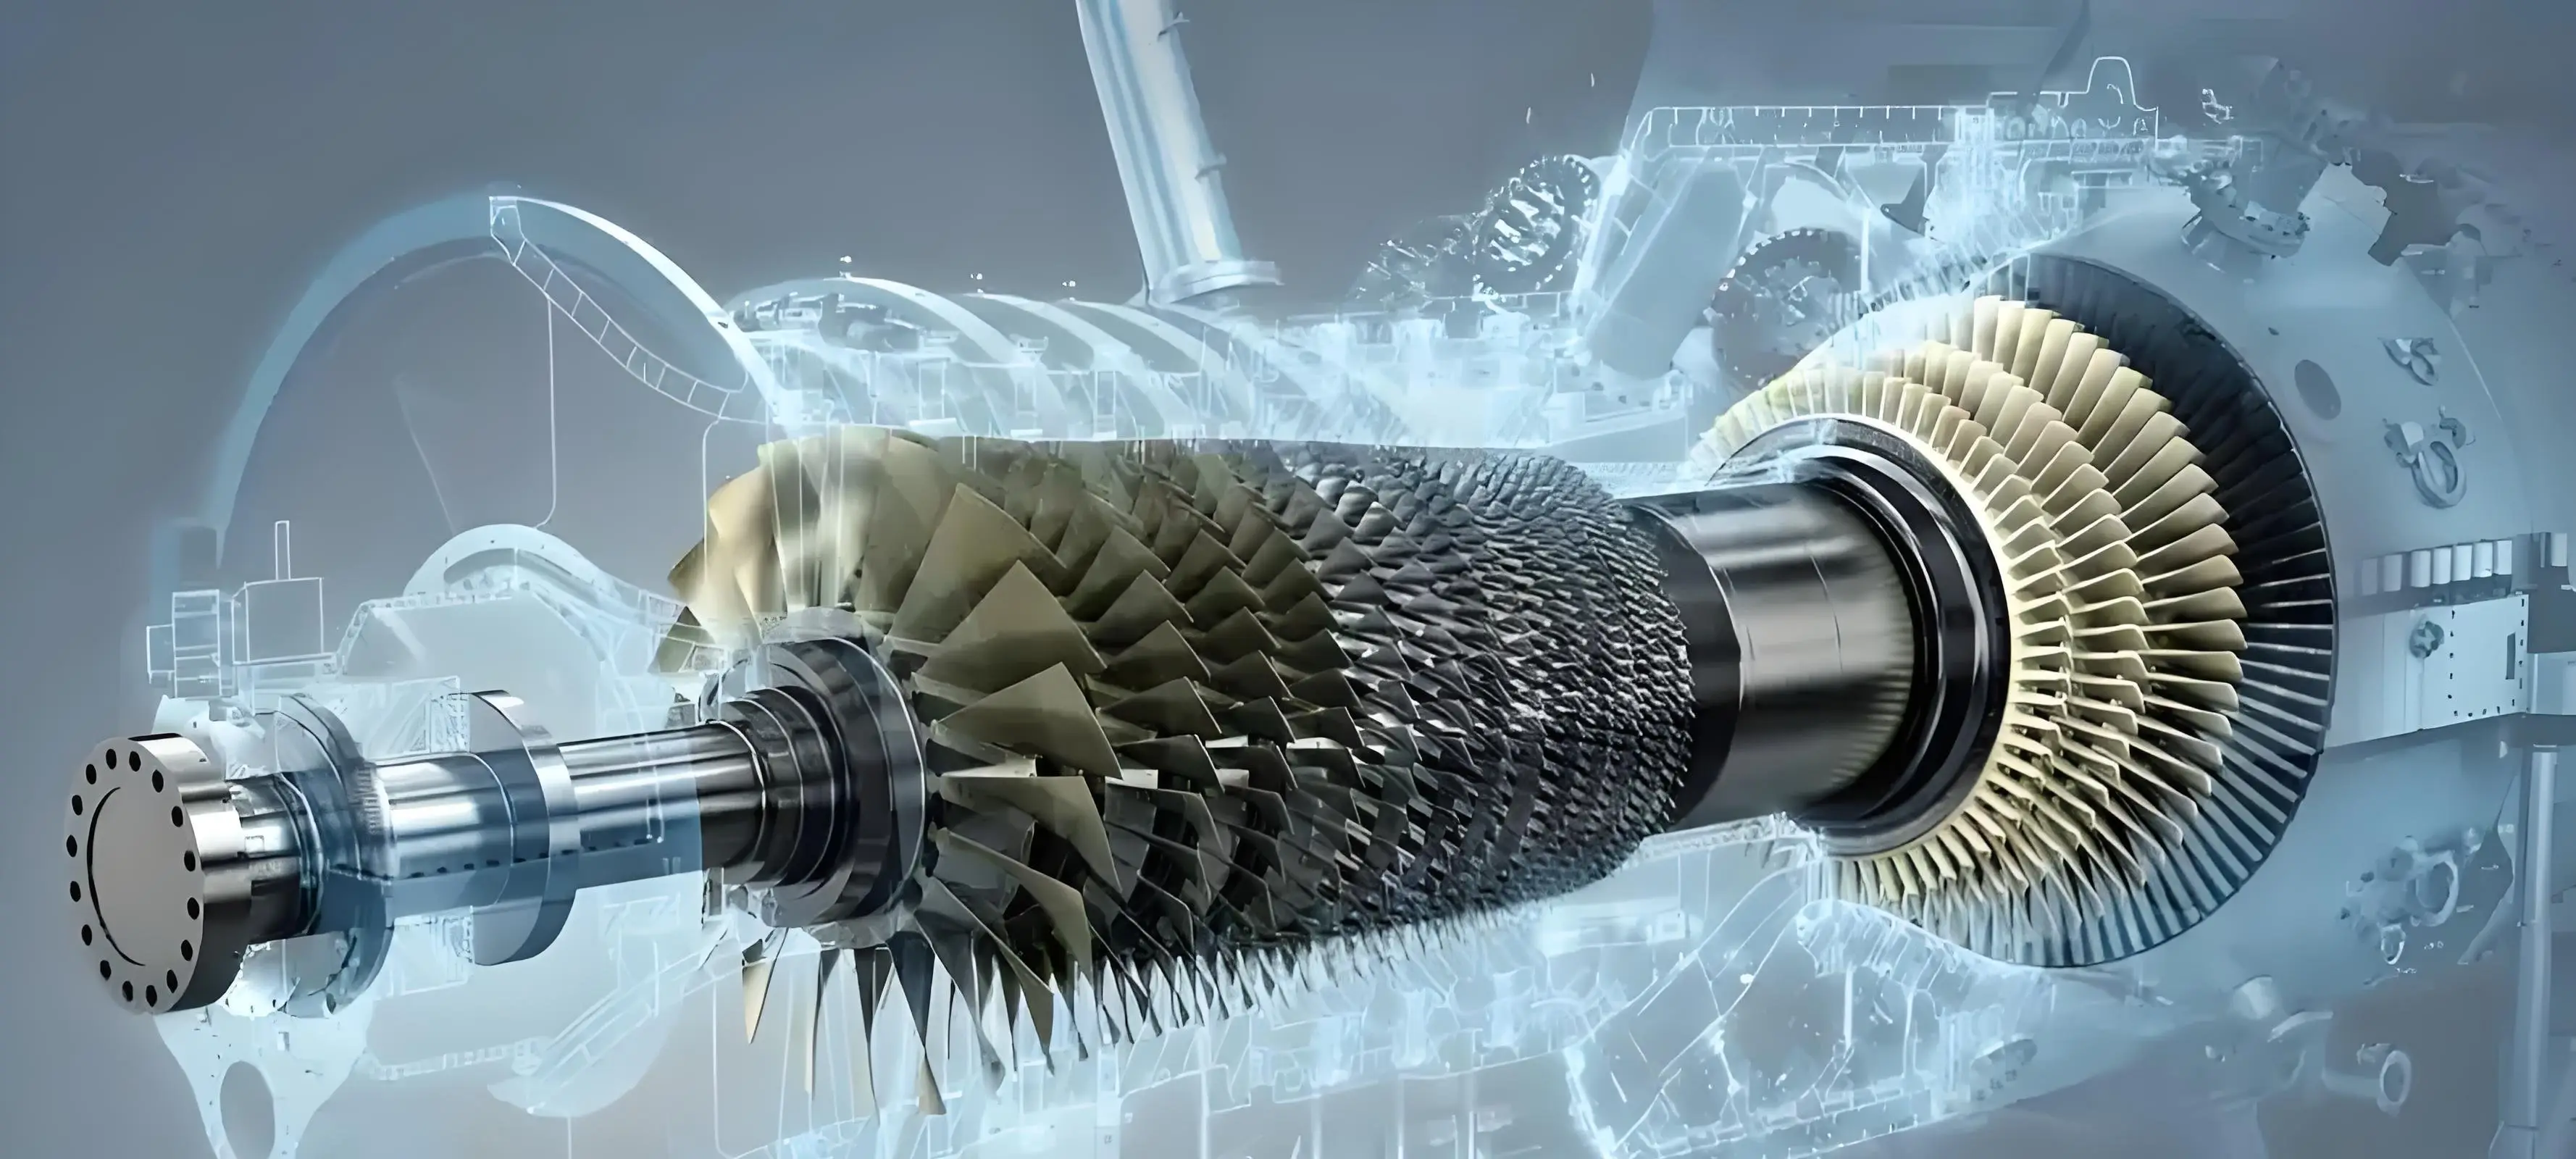
💡 核心发现:市场还把它当电缆股,却没发现精铸才是真正的“明珠”!
今天深度拆解中超控股(002471)。市场对它的认知严重滞后——还停留在“宜兴电缆厂”的阶段。实际上,公司已经完成了从传统电缆企业向“电缆+高温合金精铸”双主业的转型。
精铸业务才是真正的核心资产,而市场给予的估值却还是电缆股的估值——这个预期差值得重视。
📌 第一层逻辑:AI算力→燃气轮机暴涨→热端部件供不应求
这条传导链非常清晰,但市场关注度还不够。
AI数据中心是吃电怪兽。马斯克孟菲斯Colossus数据中心用了76台燃气轮机供电,Meta、微软德州数据中心全部跟进。2026年Q2全球燃气轮机订单达38GW,刷新单季历史纪录。全年需求117GW,全球供应只有50-60GW。GE、西门子、三菱全部排产到2030年。
燃机最核心、壁垒最高的就是热端部件——高温合金精密铸件。国内能做的就几家,中超控股是其中之一。公司主打涡轮后机匣等大型复杂薄壁件,这是燃机里技术含量最高的结构件之一。
这条传导链的核心逻辑是:AI算力需求→数据中心电力需求→燃气轮机订单暴涨→热端部件需求井喷。中超控股站在这条传导链的最末端,也是价值最集中的环节。
📌 第二层逻辑:为什么中超控股能卡住这个位置?
技术来源正宗。2015年起与上海交大产学研合作,2024年获国家技术发明奖二等奖,首席科学家孙宝德2025年当选工程院院士。29项发明专利,AS9100航空航天全套资质。
客户已验证。航空发动机领域进入中国航发商发,航天火箭领域进入航天科工火箭,燃气轮机领域进入中国航发燃机、青岛中科国晟、中船广瀚燃机。
订单爆发。2025年新签7292万(+142.7%),2026H1收入2164万(+125%),在手订单覆盖率246%。与青岛中科国晟5155万大单创公司纪录。
不是故事,是已经发生的业绩。
📌 第三层逻辑:产能拐点即将到来!
当前最大瓶颈是产能——受限于设备数量和种类,只有小批量供货能力。9.92亿定增已获证监会注册批复,达产后年产1000吨。新厂房主体已封顶,9月14日股东会将审议募集资金管理办法。
从“小批量研制”到“规模化生产”,这是一个质的飞跃。一旦产能释放,精铸业务收入从千万级到亿级甚至十亿级是完全可以预期的。
📌 第四层逻辑:电缆业务不只是“压舱石”,还有三条增长曲线!
很多人把电缆当包袱,但仔细拆解,电缆主业也在进化。
第一,算力数据中心电缆。2026年3月11日公司明确表示已供应中低压电力电缆给算力数据中心,作为算力基础设施关键配套。这是电缆业务切入AI赛道的标志。
第二,液冷超充电缆。子公司远方电缆拥有液冷充电电缆专利,已通过德国莱茵TüV认证,据市场信息是宁德时代液冷超充电缆的独家合作伙伴。新能源车超充是确定性大趋势,虽然目前体量小,但客户卡位精准。
第三,国家电网大单落地。2026年6月中标16.45亿元,占2025年营收31.75%。在手订单30多亿,基本盘稳固。
📌 第五层逻辑:9月14日股东会——短期事件催化!
公司将于9月14日召开2026年第七次临时股东会,审议修订《募集资金使用管理办法》的议案。这是定增落地后产能推进的关键制度安排。叠加Q2全球燃机订单暴增71%的行业数据,以及8月份密集的机构调研(中泰证券军工首席、淡水泉等参与),短期催化不少。
💎 对标与估值
对标图南股份(300855)、应流股份(603308),都是百亿以上市值,精铸业务享受较高估值。中超控股目前总市值不到80亿,电缆业务年营收50亿提供安全边际,精铸业务几乎相当于白送。
⚠️ 风险提示
定增尚未完成发行,存在不确定性。电缆原材料价格仍处高位,短期拖累业绩。精铸产能释放需要时间,从设备安装到调试投产存在节奏不确定性。
但预期差恰恰在这里——等定增完成、产能投产、业绩释放,就不是现在的价格了。
免责声明:以上内容基于公开信息整理,不构成任何投资建议。股市有风险,投资需谨慎。
@老赵442@北京炒家@陈小群5188@主升龙头真经@周期合伙人@财闻私享@新闻题材挖掘@逻辑梳理@选对股买对时@题材催化剂@湖南顽主@加油奥利给@主流和龙妖@调研爱好者@盘前纪要@盘前解读@开盘必读@韭菜团子@韭韭八十一@题材图谱小集@异动特工小队
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。