1、2026年10月14日,BHP旗下Escondida的1,020名监督人员及Staff此前以94.8%的高比例否决公司最终方案,强制调解结束后仍未达成新集体合同,工会宣布将于北京时间10月14日19:00开始罢工。Escondida为全球最大单体铜矿,2025年铜产量约134.5万吨;截至2026年7月的过去12个月产量约127.2万吨,占智利铜产量约四分之一。按照当前约125—130万吨的年化产量测算,正常日产铜约0.34—0.35万吨,因此若生产接近全面停止,理论最大影响约为每天0.34万吨、一周2.3—2.4万吨、两周接近4.8万吨。
2、2026年10月7日,智利Centinela开始罢工,目前已持续约一周,工会称矿区卡车作业量已经明显下降,并认为后续可能影响接近一半产量;公司则认为参与罢工人员仅占总员工约22%,暂未调整生产预期,测算日度影响量级在550吨左右。3、2026年9月18日,SMM进口铜精矿指数(周)报-221.89美元/干吨(-12.19美元/干吨),负TC续创低位,矿端紧张格局未改;本周现货市场成交数量较上周持续下降,冶炼厂对当前深度负加工费抵触情绪持续升温。Freeport Indonesia旗下两座铜冶炼厂相继恢复生产;Konkola Copper Mines(KCM)宣布,旗下赞比亚Nchanga铜冶炼厂已正式恢复生产,并完成复产后的首批铜阳极板浇铸。
二、复产进展
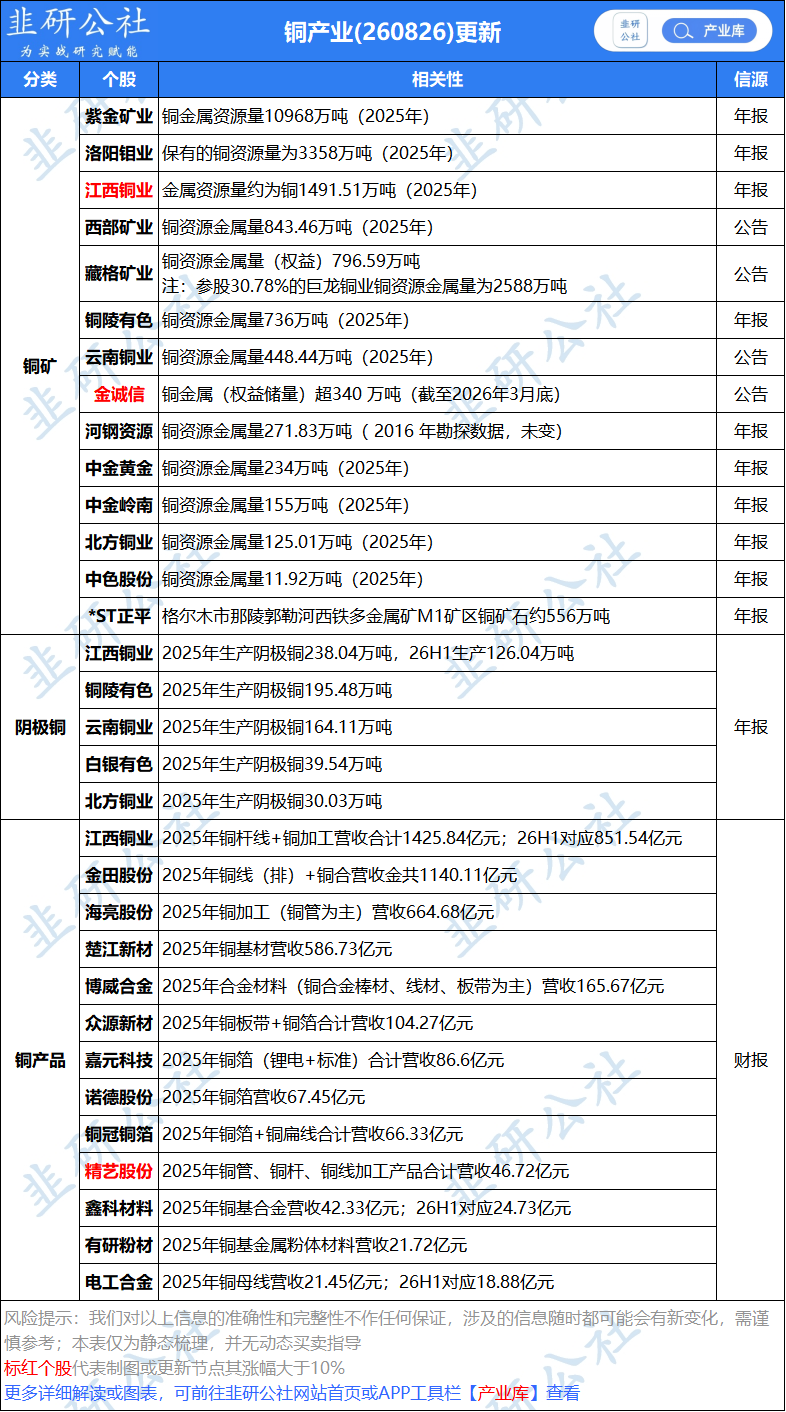
Freeport Indonesia旗下两座铜冶炼厂相继恢复生产。PT Smelting冶炼厂8月因炉体故障停产检修约两周,目前已恢复正常运行,扩建后阴极铜产能约34.2万吨/年;Manyar冶炼厂则随着Grasberg Block Cave(GBC)地下矿铜精矿供应逐步恢复,于8月重新投料,并于9月恢复阴极铜生产。但大矿复产不及预期,下调2026年全球铜矿供给新增至27万吨,此次Escondida罢工若持续一周将影响2.4万吨,若持续一月将会影响10万吨级别,将加剧全球铜精矿的供给紧张,利好铜价及铜资源股。
三、粗铜持续去库
2026Q1铜矿库存下降35.7万吨、粗铜基本持平;Q2矿端去库收窄至13.6万吨,但粗铜库存大幅下降35.0万吨,上游合计去库反而由35.2万吨扩大至48.6万吨。3–6月粗铜产量由111.7万吨降至92.1万吨,而矿端并未改善,说明去库放缓主要来自粗炼减产。
4–6月粗铜库存分别下降11.7、11.4、12.0万吨,而电解铜产量仅由120.6万吨降至114.5万吨。7月矛盾未缓解:SMM阳极铜开工率降至44.66%,矿产阳极铜63.53%,冶炼厂库存天数降至6.29天,处于低位。
8月粗铜供应仍未明显改善。SMM预计矿产阳极铜开工率回升至67.34%,但废产降至34.07%,拖累整体开工率至43.72%。矿端修复但再生端收缩,粗铜总供给仍难回到Q1高位。
电解铜减产已启动,8–9月将从“检修减产”转向“原料约束减产”。7月产量112.68万吨(环比-1.59%),8月预计113.9万吨。若粗铜持续低于95–100万吨且进口/废铜补充不足,110万吨以上电解铜产量需持续消耗库存。
截至9月17日周四,国内电解铜社会库存8.91万吨,较周一去库0.12万吨,较上周四累库0.16万吨;保税区库存3.45万吨(上海3.16万吨,广东0.29万吨)。截至9月17日,全球LME铜库存约25.51万吨,较上周五累库1.22万吨,截至9月18日,COMEX铜库存约76.74万短吨,较上周五去库71短吨。
仅作资料整理,不做个股及行业推荐
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。