【外部环境】欧洲天然气价格升至2022年以来最高挪威Gassco宣布Troll气田10月25-26日非计划停运(610万立方米/日)国际油价、气价同步走高 → 石油石化板块获得"事件+涨价"双重催化↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓【资讯】五中全会10月26日开幕 → 政策信号要等公报,资金选择"观望不赌"央行7000亿MLF净回笼2000亿 → 流动性友好但不刺激上证系列指数编制修订实施 → 技术性调整,边际影响有限↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓【全球宏观】超级央行周开启 → 美联储10月29日凌晨决议,市场预期按兵不动(90%)但油价100美元以上、美债5%附近 → 任何鹰派措辞都会重新点燃估值压力↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓【盘面】早盘:三大指数低开 → 算力硬件继续被抛售盘中:创业板指一度跌超3%,最低2601点午后:石油石化+银行+白酒+房地产联手拉升 → 沪指尾盘翻红沪指涨0.19%,但深成指-1.19%、创业板-1.71%、科创50-2.23%3157只下跌,上涨占比仅40%↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓【资金面】北向净卖出37.62亿(连续第3日)内资主力净流出约278亿南向净卖出20.75亿港元(连续第9日)三路资金罕见"共识":先撤为敬成交额缩至1.61万亿,较上日骤减3475亿
今日催化事件1.超级央行周来袭,“美联储大概率按兵不动,但没人敢掉以轻心”本周是“超级央行周”:美联储将于29日凌晨2点公布利率决议,市场普遍预期“按兵不动”;CME数据显示,10月加息25bp的概率仅为10%,维持不变的概率为90%。欧洲央行、日本央行、加拿大央行和新西兰联储本周也将密集议息。美联储按兵不动是“基准情形”,但油价在100美元以上、美债收益率在5%附近,任何鹰派措辞都可能重新点燃估值压力。上周五的深V修复,今天没有延续,很大程度上就是因为资金在等美联储的“靴子”。
01全球数据数据以下数据截图时间是10月26日20:00。


02
财经日历

03盘面信息
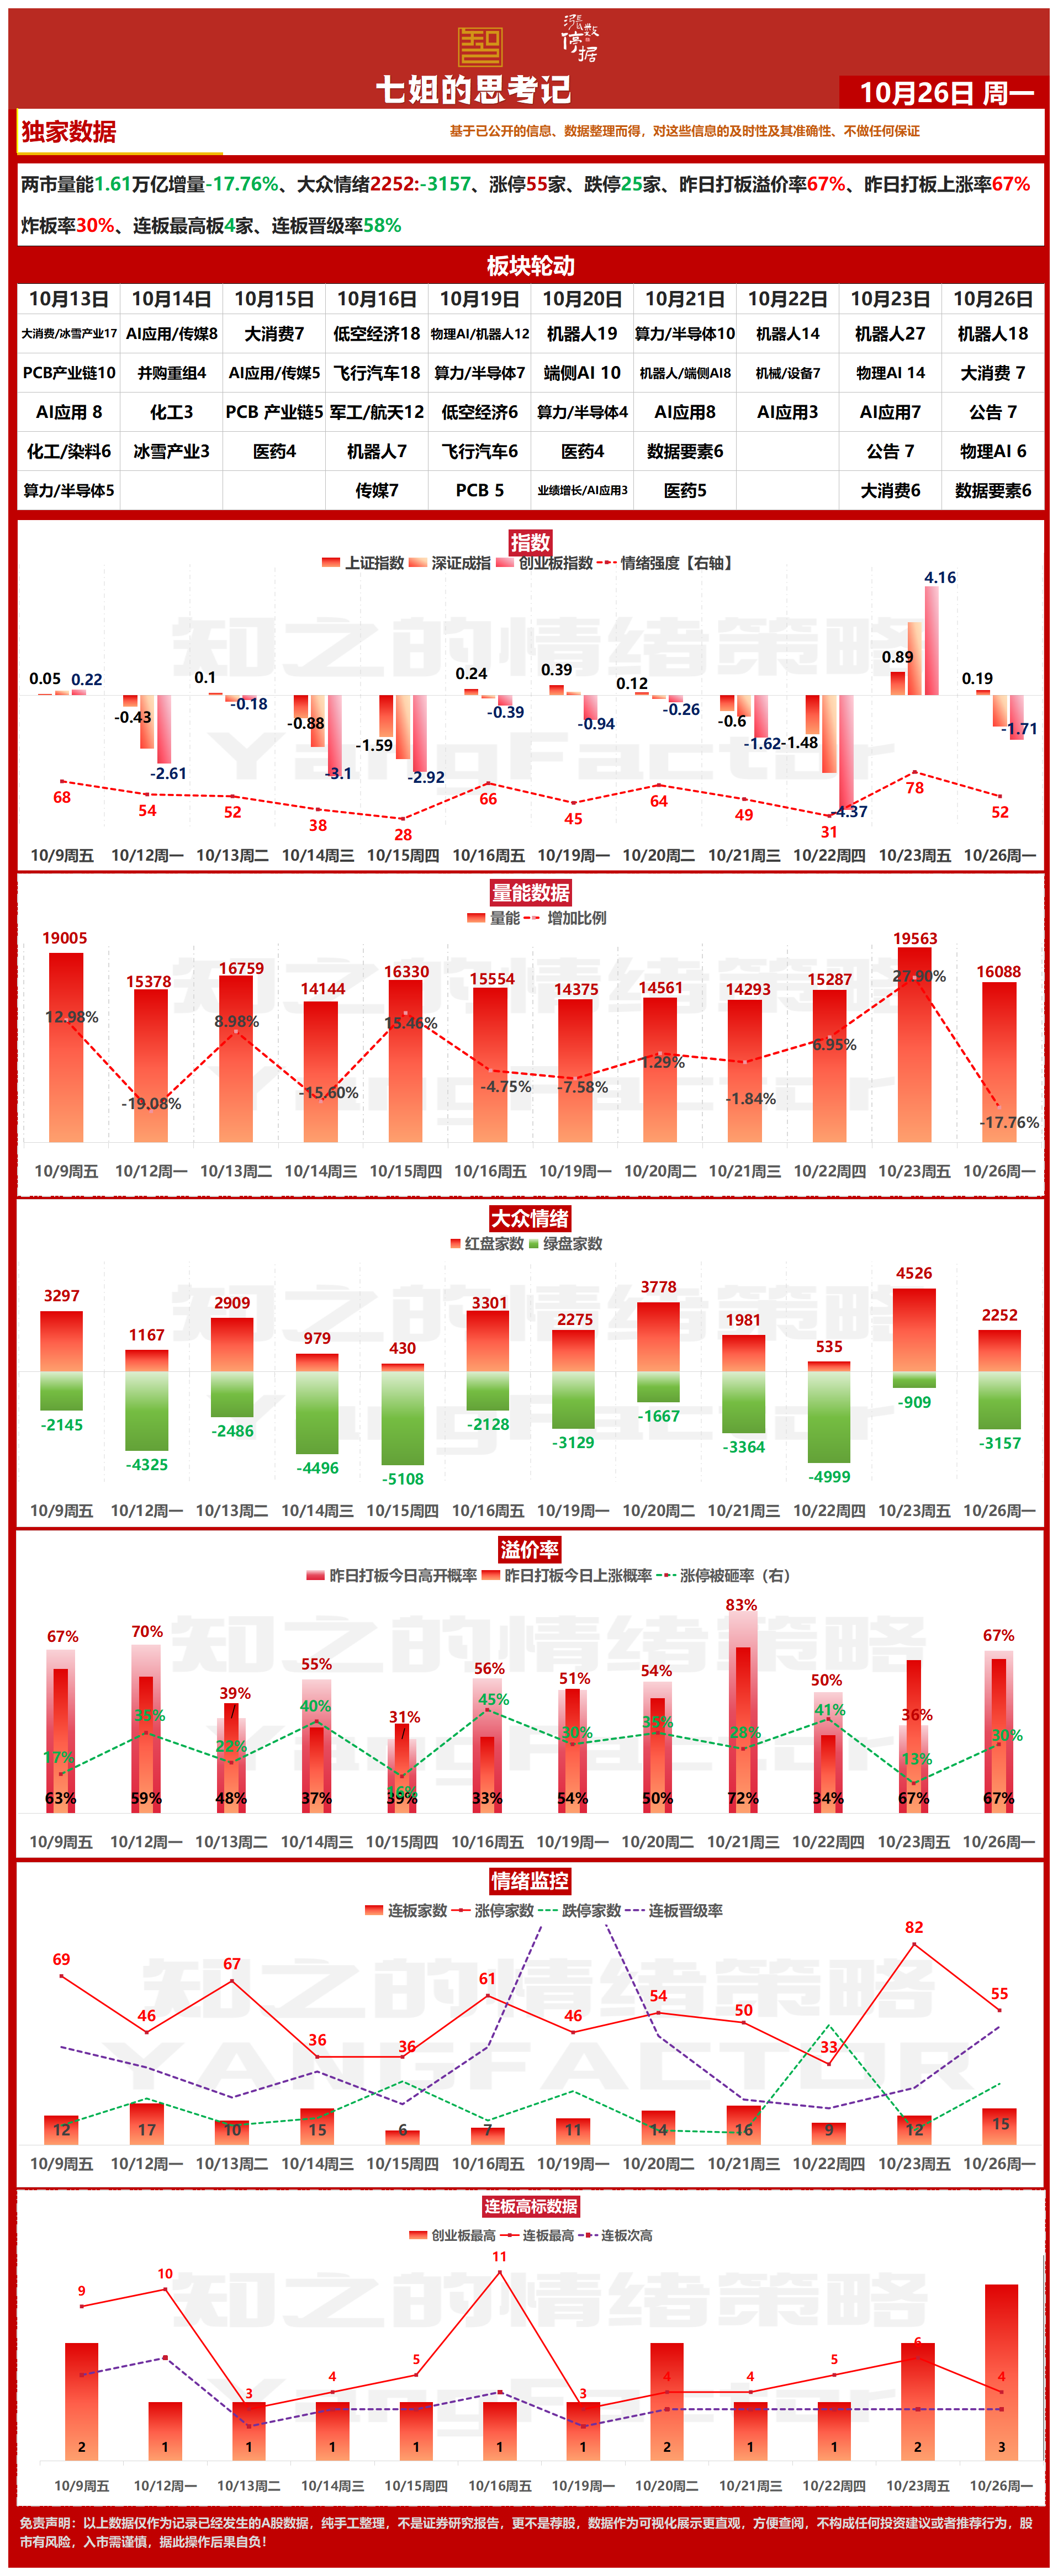
1.资金流向


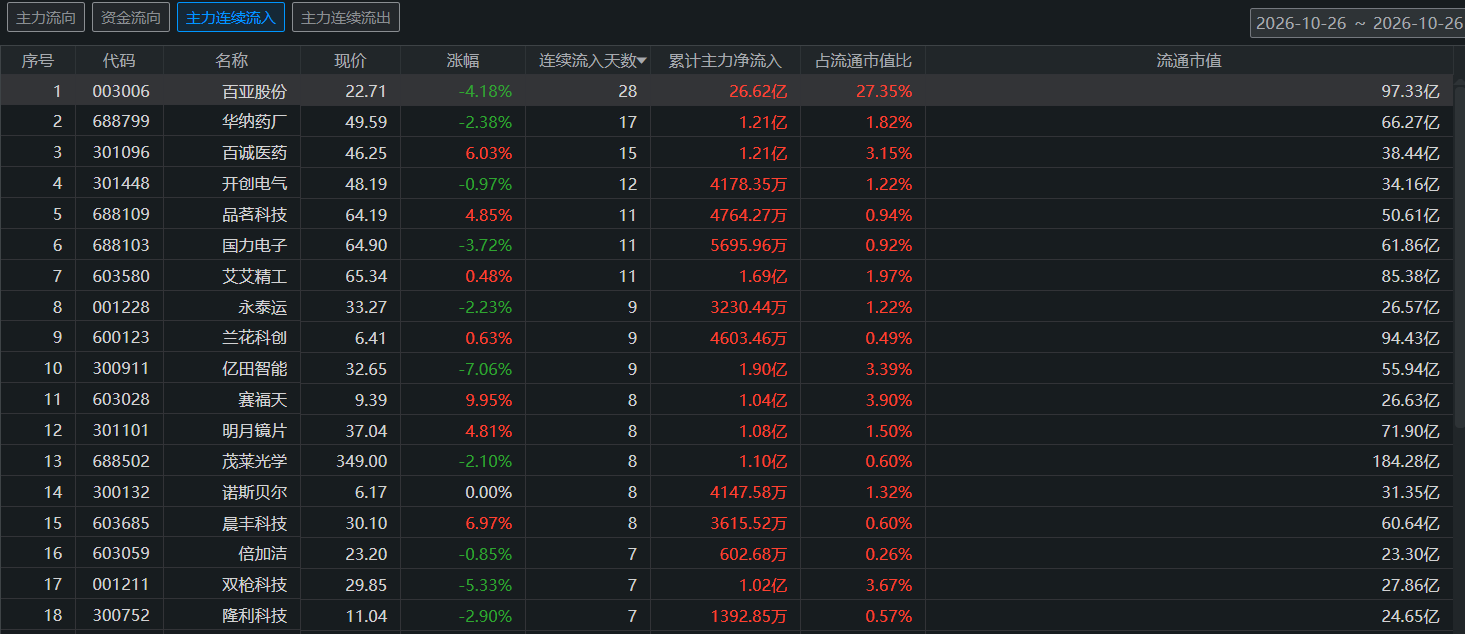

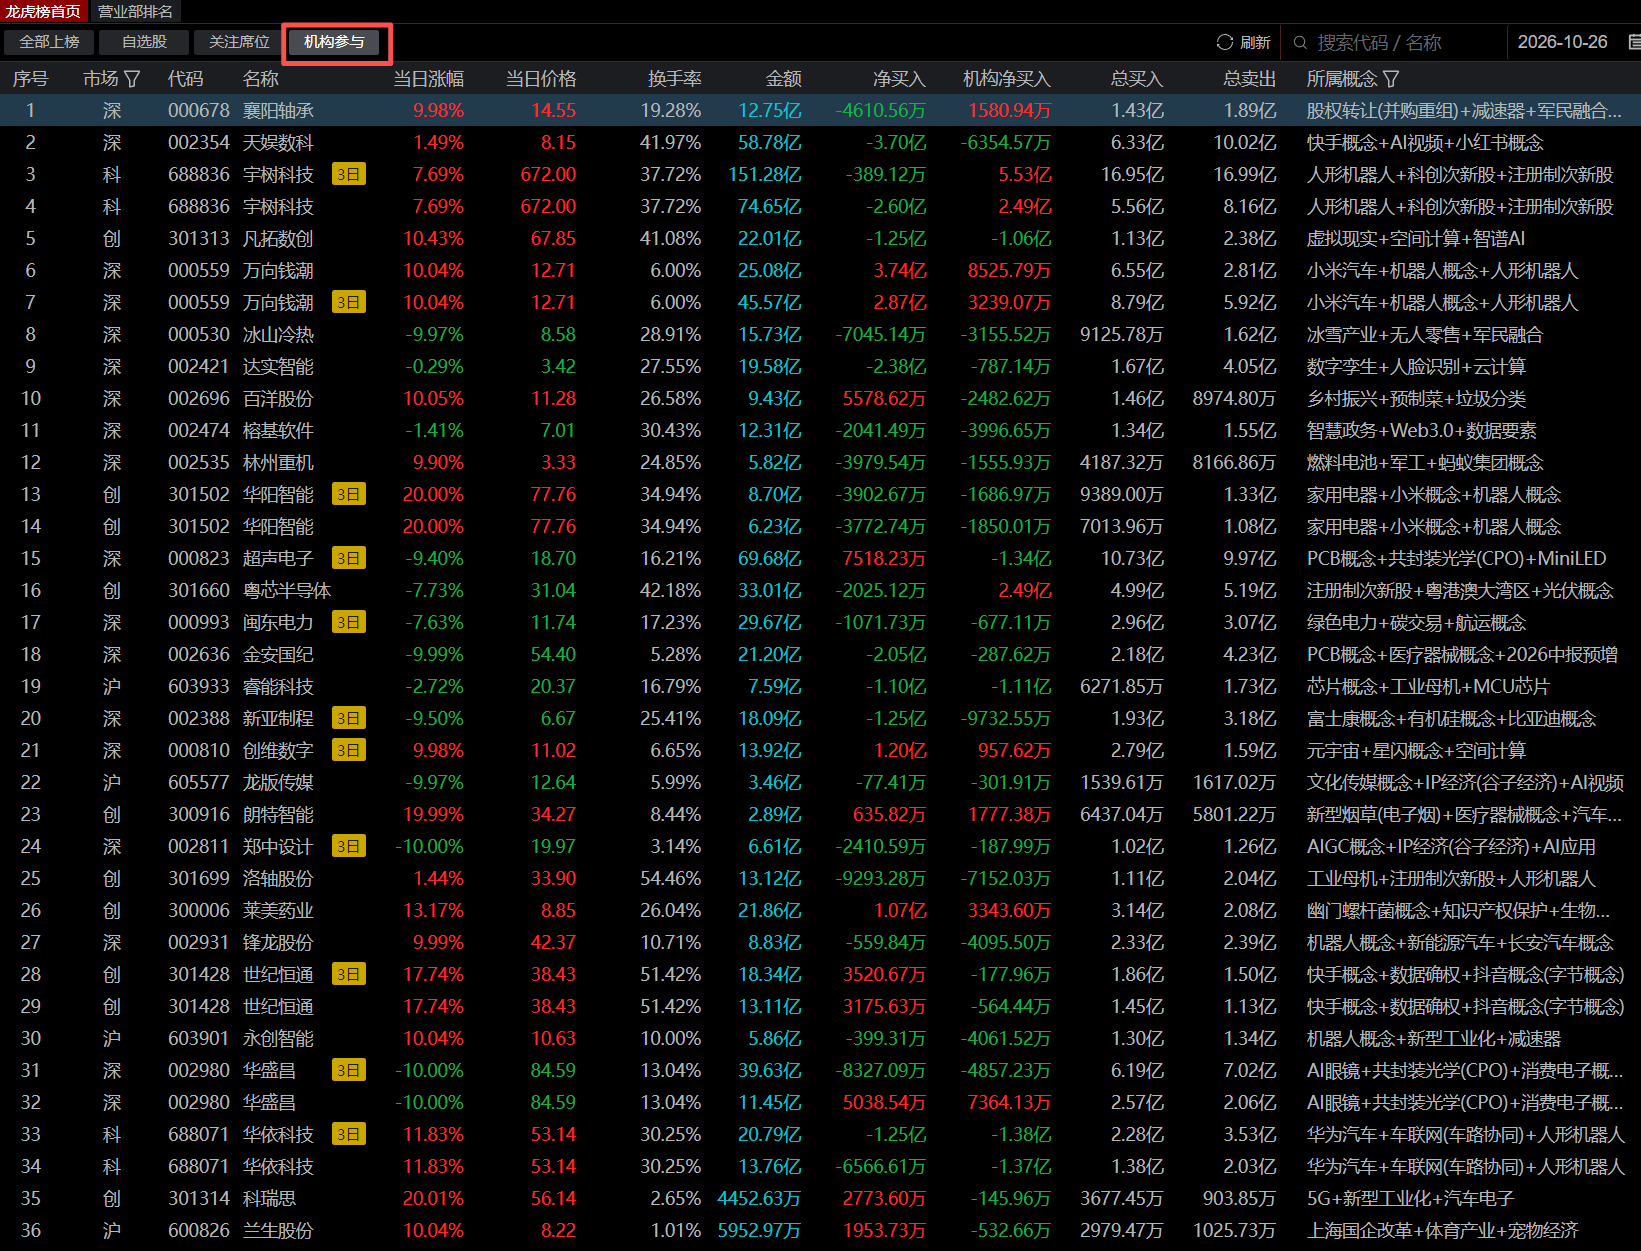
2.机构参与

声明
文章内容基于公开信息整理,不构成投资建议,股市有风险,入市需谨慎。点赞是一种鼓励!留言是一种支持!本贴用于记录个人成长,不忘初心方得始终!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。