稳定币浪潮下,叠加加息预期降低、汇丰稳定币落地、抖音买牌受阻三重催化,翠微股份(603123)作为A股稀缺持牌支付标的,正迎来价值重估窗口。
催化一:宏观大礼包非农爆冷,加息预期骤降
美国9月非农数据不及预期,10月加息概率从一周前的70%以上骤降至约23.8%。
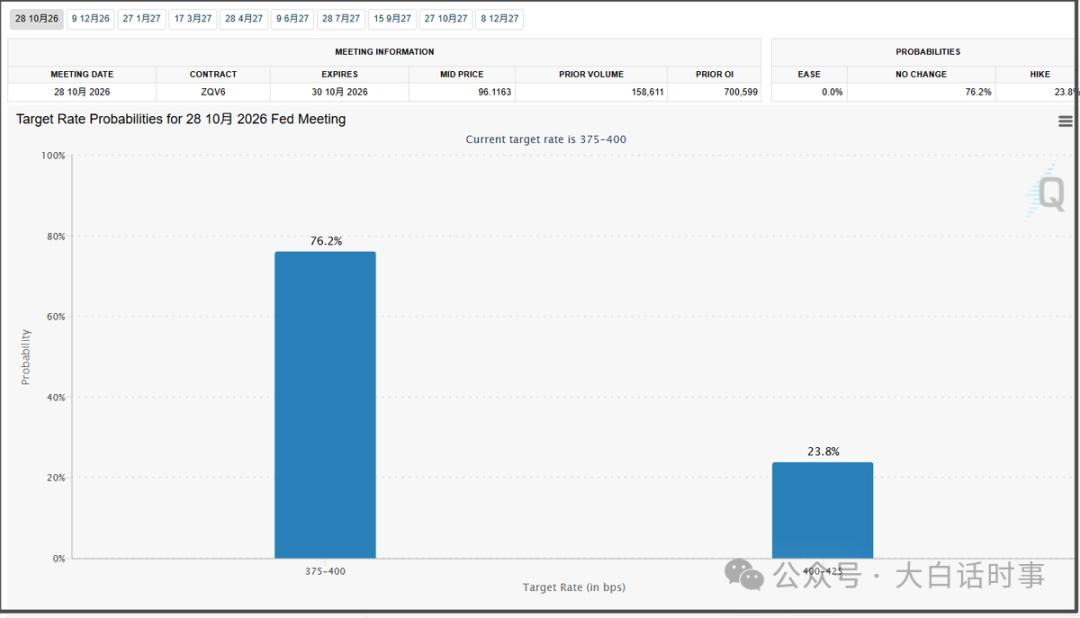
在宏观暖风频吹的背景下,市场风险偏好迅速回升,但资金的选择更加挑剔——具备“支付基础设施”和“稳定币”属性的标的明显更受青睐。这种宏观与微观资金偏好的共振,为A股相关映射标的提供了极佳的炒作土壤。
催化二:汇丰稳定币正式命名,商户支付场景加速落地
9月30日,汇丰正式命名即将推出的稳定币为“汇丰RedCoin”,首阶段聚焦个人对个人(P2P)及个人对商户(P2M)支付,以直接且贴近日常生活的用例入手,稍后拓展至工商金融及企业层面。

调查显示,52%的受访者已留意到“商户支付”这一稳定币用例,74%的受访者曾留意至少一种稳定币用例。

催化三:抖音买牌受阻,支付牌照稀缺性凸显
9月30日,海联金汇公告称收到天津同融(抖音体系内公司)《关于终止股权转让协议的函》,抖音正式终止对联动优势的收购。核心原因很直接——联动优势的支付牌照在2026年8月底已被中止续展。
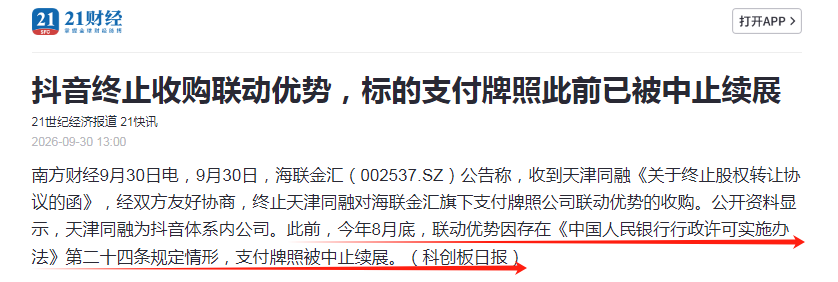
抖音为什么非要买线下收单牌照?因为抖音生活服务正在全面发力线下交易场景,需要打通从“内容种草”到“到店核销”再到“自主收银”的完整闭环。目前抖音虽已拥有合众易宝(互联网支付牌照),但缺少银行卡收单资质,线下布局始终受限。


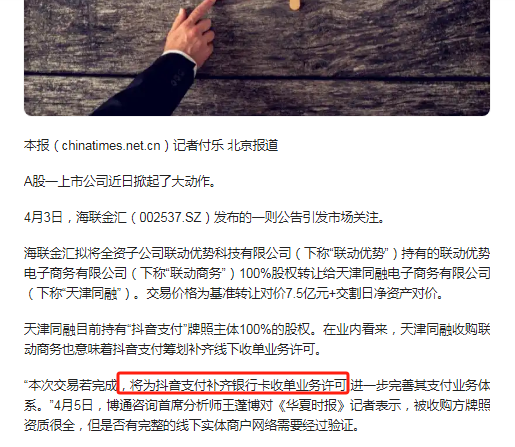
抖音的支付牌照需求是刚性的,不会因为一次收购失败而消失。
市场普遍预期抖音将继续寻找新的收购标的。而A股支付牌照标的极为稀缺,目前仅剩拉卡拉、新国都、翠微股份(海科融通)等少数几家。一张干净、有效、可续展的支付牌照,正是抖音急需的。
而翠微股份,正是具备五大维度指向的核心受益标的。
维度一:支付牌照全国资质,外卡收单与数币已落地
翠微股份通过控股子公司海科融通持有央行颁发的《支付业务许可证》,业务类型为银行卡收单(全国范围),当前有效期至2026年12月21日。海科融通成立于2011年,是国内较早获得第三方支付牌照的公司之一。
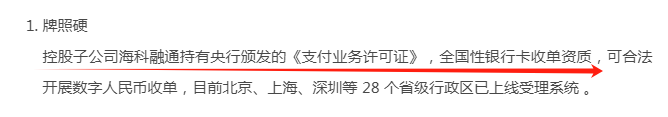
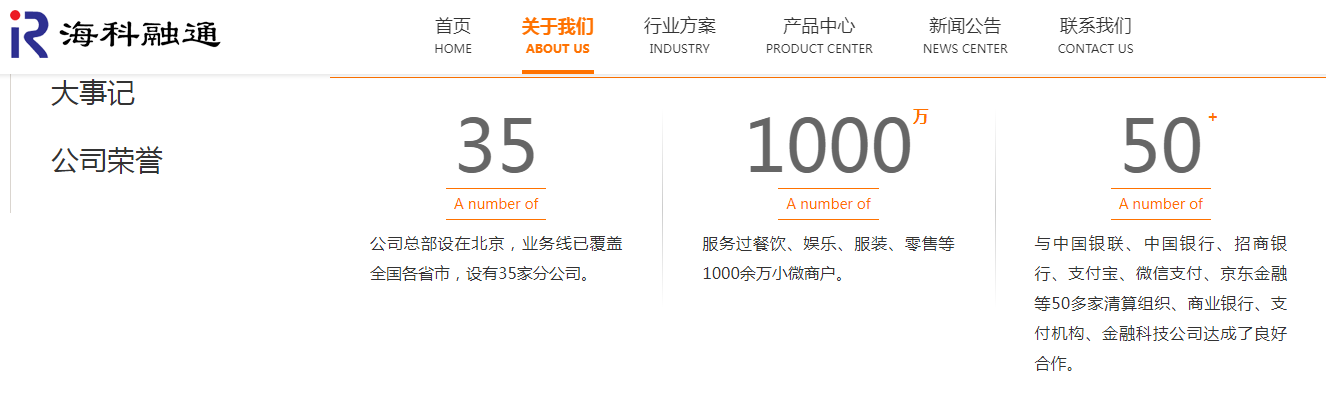
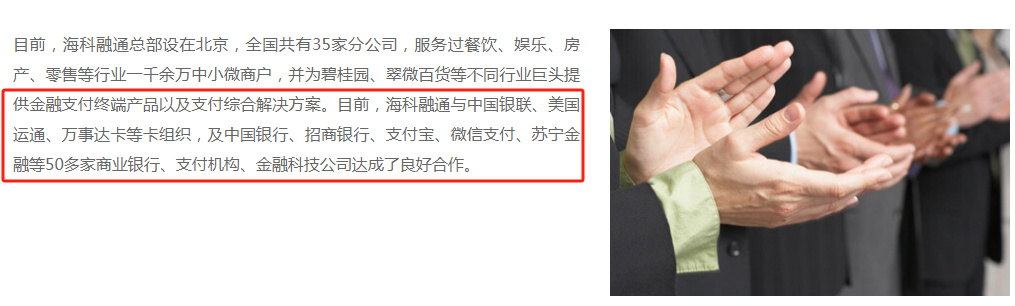
在国际业务方面,海科融通作为全球五大卡组织直属会员,已与VISA、万事达、美国运通等开展外卡受理合作,微信海外钱包已上线,并已与央行数字货币研究所指定运营银行系统对接。数字人民币方面,新一代运行机制已于2026年1月1日正式启动实施,海科融通先发布局构成差异化竞争优势。
维度二:抖音生活深度合作,业务绑定已建立
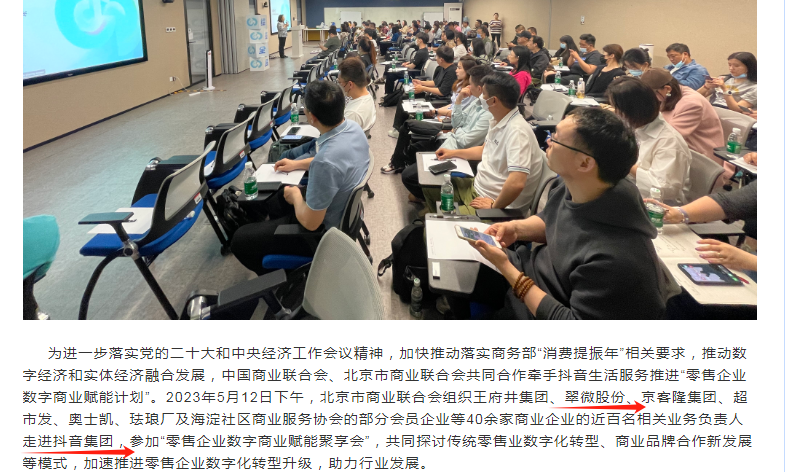
2023年5月,翠微股份作为北京市商业联合会组织的重点零售企业,走进抖音集团参加“零售企业数字商业赋能聚享会”
,共同探讨数字化转型与商业品牌合作。2025年,翠微股份加大与抖音、视频号、小红书等平台的线上合作,线上渠道销售突破9000万元,增幅显著。
维度三:旗下基金参股字节跳动,资本纽带已存在
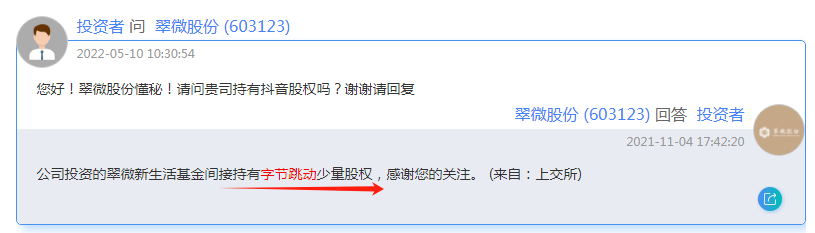
翠微股份通过旗下“翠微新生活基金”间接持有字节跳动少量股权。这一信息已在投资者互动平台得到董秘确认。虽然持股比例较小,但这层资本纽带为双方潜在的深度合作提供了想象空间。

维度四:同属北京地区,地缘优势+国资背景
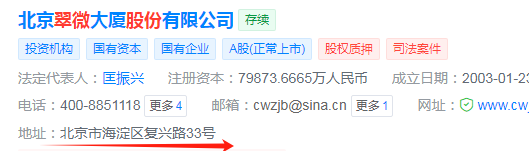
翠微股份的实控人为北京海淀国资委,在政策支持、资源获取等方面具有显著优势。
海科融通同样注册于北京,与抖音总部同处一城。同城沟通成本低、监管对接便利,在支付牌照收购审批过程中,地缘因素不可忽视。

此外,翠微股份此前收购海科融通的重大资产重组已获证监会并购重组委审核通过,在支付牌照资本运作方面有成熟经验。
维度五:基本面改善信号:支付业务毛利大幅回升
2026年上半年,翠微股份支付业务实现营业收入5.84亿元,虽然同比下降19.43%,但综合毛利达3,916万元,同比增长433%,毛利率显著提升,主要得益于精简合作机构、聚焦高净值客户以及成本费用下降。收单毛利率的提升说明公司在主动收缩低质量交易、优化业务结构,海科融通上半年净亏损3,632万元,同比大幅减亏。
📊总结
美股数字货币板块分化,资金抛弃矿业股聚焦稳定币与支付,支付牌照价值重估
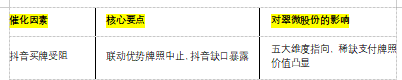
催化因素
核心要点
对翠微股份的影响
加息预期骤降
10月加息概率从70%降至35%
数字货币板块情绪利好
汇丰稳定币落地
RedCoin聚焦P2M商户支付
支付数字化升级加速
稳定币浪潮下三重催化,翠微股份的价值应被市场重新审视。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。