友情提示:文章仅为个人思考,不做投资意见和参考!!


氧化锆行业迎来重磅涨价催化!7 月 20 日国瓷材料正式发布公告,宣布自 2026 年 7 月 27 日起氧化锆粉体涨价 10%-40%,上游锆英砂、氧化钇原料持续涨价叠加海外日系厂商断供,全球氧化锆供需格局彻底收紧,行业进入持续性量价齐升周期。

龙佰集团、凯盛科技作为国内氧化锆赛道两大核心龙头,分别坐拥全产业链锆资源优势、全球最大电熔氧化锆产能,全面覆盖工业级、电池级、纳米稳定氧化锆全品类,直接充分受益本轮氧化锆涨价浪潮,业绩弹性有望持续兑现。
一、行业核心催化:多重逻辑共振,氧化锆迎来持续性涨价大周期
1、龙头官宣涨价,行业议价权全面修复
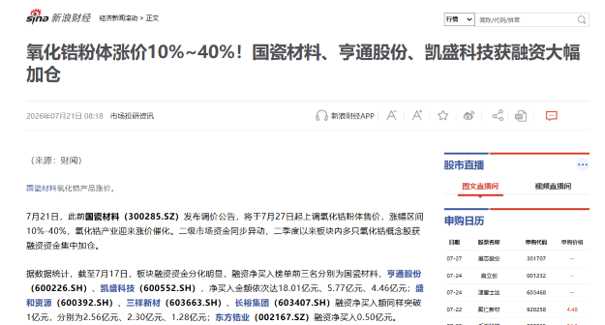
国瓷材料公告明确,因原辅材料价格持续上行,氧化锆粉体上调 10%-40%,龙头企业率先打开涨价空间,中下游厂商同步具备跟涨基础,行业盈利中枢持续上移。本轮涨价并非短期行情,是上游原料紧缺、海外供给收缩、下游需求爆发三重逻辑共振结果。
2、上游原料成本持续抬升

锆英砂年内价格上涨超 8%,澳洲主流锆矿山逐步进入枯竭周期,进口供给持续收紧;氧化钇作为氧化锆核心稳定剂,受稀土出口管制影响价格暴涨,大幅抬升氧化锆生产成本,中游企业具备充分向下游传导涨价的动力。
3、海外供给刚性收缩,国产替代空间爆发

日本东曹作为全球高端氧化锆龙头,受氧化钇原料短缺限制被迫停产断供,全球齿科、电子陶瓷、固态电池高端粉体出现巨大供给缺口,国内头部氧化锆企业承接海外转移订单,产品供不应求,支撑价格持续走高。
4、下游需求多点爆发,长期成长空间打开
氧化锆下游覆盖建材耐火、齿科陶瓷、MLCC
电子元件、消费电子背板、固态电池
LLZO 电解质等赛道;固态电池单
GWh 氧化锆需求量是液态电池 20
倍,新能源赛道长期打开行业增量天花板。
二、两大核心标的亮点
(一)龙佰集团:锆产业全产业链链主,资源 + 产能双壁垒

1、完整锆资源闭环,成本优势行业领先


通过控股东方锆业、全资子公司朝阳东锆完成全产业链布局,手握澳洲高品位锆矿权益,锆英砂自给率超 60%,大幅对冲上游锆矿涨价带来的成本压力;覆盖氧氯化锆、电熔氧化锆、高纯纳米氧化锆、核级海绵锆全品类产品。

现有氧氯化锆产能 5 万吨、电熔氧化锆 3.6 万吨,楚雄基地新增 3 万吨电熔氧化锆产能已投产;同步在建 6 万吨电池级氯氧化锆 + 1.2 万吨锆铪分离高纯氧化物项目,持续扩充高端氧化锆产能。


2、高端电池级氧化锆深度卡位固态电池赛道

公司 5N 级钇稳定纳米氧化锆(YSZ)是固态电池 LLZO 电解质核心原料,现有 4000 吨高纯复合氧化锆产能,2026 年 Q3 新增 5000 吨电池级粉体产线,年末高端粉体总产能达 9000 吨,直接受益固态电池产业化浪潮,高端氧化锆产品毛利率显著高于普通工业锆。

3.多下游协同,涨价弹性充足

产品覆盖陶瓷色料、耐火材料、新能源、半导体、齿科全领域,工业级氧化锆受益建材复苏,高端纳米氧化锆承接东曹断供转移订单,本轮氧化锆全线涨价将直接增厚公司锆业务板块利润,钛锆双主业协同平滑周期波动。

(二)凯盛科技:全球电熔氧化锆龙头,锆系总产能超 5 万吨,公司纳米氧化锆产品出货量在百吨级别
1、全球规模第一电熔氧化锆,产能体量行业领跑

子公司蚌埠中恒、凯盛应材主营锆系材料,现有电熔氧化锆 2.6 万吨 / 年、硅酸锆 2 万吨 / 年、稳定锆 0.8 万吨 / 年,锆系总产能突破 5 万吨,电熔氧化锆全球市占率超 22%,国内市占率超 55%,制造业单项冠军企业,规模化生产带来显著成本优势。

2、高端纳米、电池级氧化锆完成头部客户验证,产能不断扩张

凯盛科技实锤:公司纳米氧化锆产品出货量在百吨级别。手握全球规模领先的氧化锆生产基地。
3000 吨纳米稳定氧化锆、2000 吨电池级 YSZ 粉体产线已投产,产品通过宁德时代、容百科技等头部电池企业验证并批量供货;齿科 3YSZ 粉体、MLCC 电子陶瓷粉体导入国内、日韩头部厂商,可全面承接日系厂商断供释放的海外订单缺口。

凯盛科技在互动平台表示,公司纳米氧化锆已导入新能源正极材料主流客户并批量供货,未来如有扩产计划会按照信息披露的规定及时公告。

3、消费电子 + 新能源双增长曲线,涨价兑现确定性强

电熔氧化锆广泛用于手机陶瓷背板、智能穿戴、光伏耐火材料,存量业务提供稳定现金流;电池级氧化锆、纳米高纯锆打开中长期增量。本轮氧化锆涨价周期下,公司全品类锆产品同步具备调价空间,产能规模优势放大业绩弹性。
三、核心逻辑总结
1、短期催化落地:国瓷材料官宣氧化锆涨价 10%-40%,行业涨价通道全面打开,上游原料紧缺、海外供给收缩支撑价格持续走强;
2、标的分工清晰:龙佰集团坐拥锆矿资源 + 全产业链布局,控股东方锆业,高端固态电池氧化锆增量弹性突出;凯盛科技实锤:公司纳米氧化锆产品出货量在百吨级别,全球电熔氧化锆龙头,产能规模最大,全品类锆材同步受益涨价;
3、供需格局长期向好:日企断供带来国产替代红利,固态电池、电子陶瓷、齿科多下游需求持续扩容,行业景气周期有望持续;
4、盈利修复空间充足:龙头企业议价能力提升,顺利传导原料成本,氧化锆业务毛利率持续修复,带动上市公司全年业绩上行。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。