——城市更新+绿色建筑的「卖水人」,Q2利润已率先转正
先看那笔「旧账」
打开行情软件:垒知集团(002398)最新股价4.2元附近,总市值不足30亿元,而每股净资产5.37元——市净率仅约0.8倍,一家账上净资产高于市值的公司。再看分红:2026年实施10派0.8元,TTM股息率约1.9%,上市16年累计分红6.9亿元。破净、分红、现金流健康(上半年经营现金流1.41亿元),这种「类债券」底色的标的,在A股只剩一个等待:业绩拐点。而这个拐点,刚刚露头——二季度单季归母净利润2963.37万元,同比增长2.93%,在营收仍降6.44%的背景下逆势转正,毛利率改善是核心推手(23.88%,同比提升约11%)。
主业拆解:外加剂是基本盘,检测才是利润源
垒知的双主业逻辑很清晰:外加剂新材料(混凝土减水剂等)贡献约77%收入,是规模基本盘;综合技术服务(工程检测)收入占比约13%,却是利润与估值的锚——检测业务现金流好、粘性强、契合存量时代需求。2025年起检测行业迎来史上最强监管(资质复查、虚假报告整顿),尾部出清加速,龙头集中度提升;垒知旗下健研检测是福建省内头部检测机构,深度受益。公司在最新中报中明确:国内城市更新、绿色建筑、存量运维需求持续释放,支撑技术服务业务稳健运行——这句话,就是检测龙头的时代注脚。
图片来源:百度百科——垒知集团旗下健研检测集团
第二增长曲线:从建材到AI
别再把垒知当成纯建材股。公司已上线「垒知翼」BIM轻量化引擎,AI Skill能力正式对外开放——把三十年的建筑工程数据与AI结合,切的是建筑产业互联网的蛋糕;垒知上海科创园已竣工转固并启动招商出租,从「研发基地」变成「收租资产」,预收租金及设备租赁款同比增长77%。外加剂端,行业经过两年价格战出清,龙头厂商议价能力正在修复;交通、水利基建(雅下、沿海水网等)对高性能外加剂的需求弹性,是下半年最值得跟踪的变量。基本盘企稳+新曲线落地+资产重估,三线共振。
图片来源:垒知集团官网——垒知翼BIM轻量化引擎AI Skill开放
筹码与资金面:有人在悄悄收筹
一个容易被忽视的信号:最新数据显示公司股东户数环比减少12.26%,筹码明显集中;9月初福建板块异动时,垒知集团一度涨停跟随,低位活跃度开始抬升。破净+筹码集中+基本面触底回升,历史上这种组合一旦遇上行业β(城市更新政策、基建加码、检测行业集中度提升),弹性往往超预期。此外「垒知转债」转股价7.56元远高于正股价,向下修正条款虽触发但董事会选择暂不修正——转债溢价率超150%,博弈转股价下修也是一条潜在催化路径。
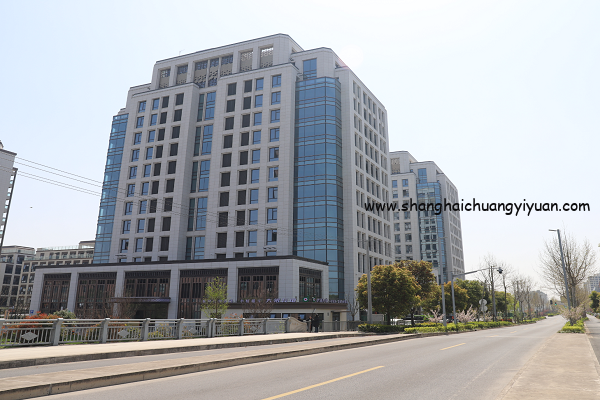
图片来源:上海垒知科创园项目官网——已竣工转固并启动招商
评论区防守口径
Q:营收还在下滑,拐点可信吗?——上半年营收-10.29%主要受外加剂行业价格战及主动收缩低毛利业务影响;Q2单季净利已转正、毛利率大幅改善,结构性拐点先于收入拐点出现。
Q:应收账款占利润3677%,会不会爆雷?——下游为基建施工方,回款周期长是行业特性,公司中报经营现金流1.41亿元且每股现金流0.2元,现金资产健康,属需跟踪项而非恶性信号。
Q:ROIC长期偏低,怎么破?——检测与AI业务占比提升正是ROIC修复路径,科创园转固后折旧压力已一次性出清。
Q:破净股多了去了,凭什么涨?——筹码集中(股东户数-12.26%)+Q2利润转正+城市更新政策β+转债下修博弈,催化密度远高于一般破净股。
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。