2026 年的 A 股有个让人困惑的现象。中际旭创创了历史新高,工商银行也创了历史新高;寒武纪翻倍,中国神华也翻倍。但这并不意味着科技和红利在一起涨。真实情况是它们在玩跷跷板。中证红利指数与科创 50 指数年内走势显著负相关,资金从一端撤出就冲进另一端。市场争论了两年该买科技还是红利,却很少有人意识到,在跷跷板行情里二选一本身就是个错误的问题。
——轩轩玄子
一、科技端:进攻逻辑变了,但方向没变
科技是进攻端。AI 产业趋势不可逆,但 2026 年的科技股已经不是闭眼买的时代。
(一)市场不再为烧钱本身买单
2025 年之前,科技股的逻辑是 "谁花钱多谁有未来"。 投资者对 AI 大额投入几乎无条件看好,烧钱 = 抢市场 = 高估值。但 2026 年初微软的两次表态,把这个共识砸破了:
年初宣布 AI 投入超预期,当天股价跌约 10%
半年后宣布控制投入节奏,当天股价涨超 15%
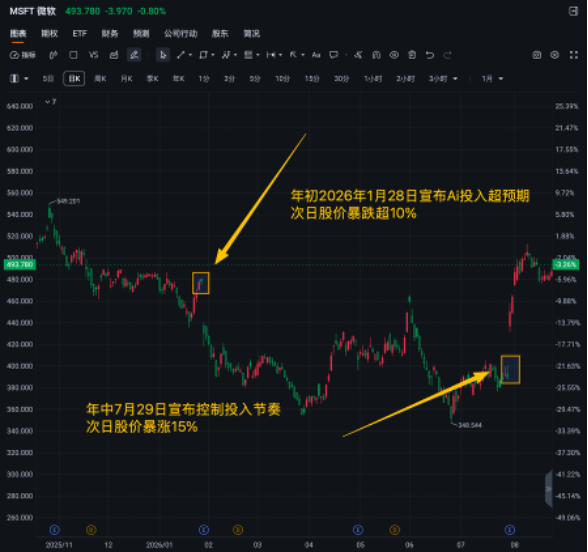 图1. 微软 2026 两次 AI 投入表态对应的股价表现
同一家公司,同样是大笔投入,市场反应完全相反。标准变了:不再因为 "你敢花钱" 就买你,而是要求你证明这笔钱能赚回来。
(二)中国市场走出了独立行情
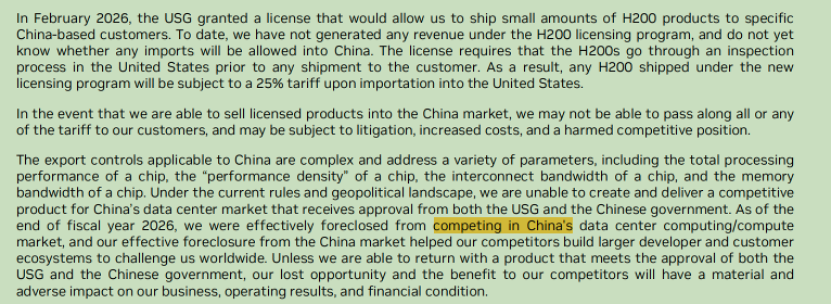 图2. 英伟达 SEC 文件原文:在中国数据中心市场实际被排除在外
如果说全球科技股的标准是 "要业绩",那么中国科技端还有一个独立的 alpha 来源——国产替代。
英伟达在 SEC 文件中承认已被排除在中国数据中心市场之外,这句话直接改写了中国科技股的定价逻辑:买不到海外高端芯片,国产替代就从遥远预期变成了眼前订单。寒武纪 11 个月涨约 358%,成为科创板首只万亿市值股;海光信息 PE 一度达 178 倍——这些涨幅是市场对 "国产芯片填补空白" 的一次性定价。
但板块内部鱼龙混杂。大量公司只要沾一点 "芯片" 概念就被追捧,其中不少既没有流片能力,也没有稳定客户,全靠讲故事。这类公司的高估值才是脆弱的—— 靠的是 "替代别人" 的预期,不是 "自己赚钱" 的现实,一旦替代进度慢于预期或海外限制松动,会率先被打回原形。
K 型分化已经非常明显,有真实流片能力和稳定客户的龙头高高在上,停留在概念阶段的被抛弃。
这就是科技端的现状。方向没错,选股标准变了。真兑现的继续涨,讲故事的被抛弃。所以左手要拿科技,但只能拿有业绩的科技。
二、红利股:高分红的背后有机会也有陷阱
红利是防守端。历史性利差逼着资金配置,但红利股也不是闭眼买的避风港。
(一)存款利息太低,逼着资金去买高分红股票
中证红利指数成分股平均分红率约5.08%,同期十年期国债收益率仅1.68%,利差近3.5 个百分点。作为对比,一年期定存利率仅0.95%,国有大行分红率3.6%—4.6%,差距明显。
这个利差直接改变了险资和养老金的决策。它们每年要给客户固定回报,国债 1.68% 根本完不成任务,5% 以上的股票分红不是额外奖励,而是必须配置。 数据已经反映出来:保险公司买股票和基金一年增长38.9%,创 2022 年以来新高;中央汇金持指数基金市值超1.5 万亿;平安人寿连续大比例买入农行、招行、邮储。
这些不是短期看好股市,而是资产负债表必须匹配高分红资产——债券利息不够用时,高分红股票就成了 "带上涨机会的债券"。
(二)类债券属性有其明确的失效条件
红利股像债券,但终究不是债券。2026 年 6 月中证红利指数一周跌 6.95%,这么大的周跌幅历史上只有1.43%的交易周出现过。下跌原因是市场开始担心公司还能不能维持高分红。债券利息写在合同里必须付,股票分红由董事会每年决定,可以随时减少。经济不好、公司赚钱变少的时候,分红就不一定保得住。
银行股是最好的例子。银行主要利润来自存贷款利息差,这个差距近年一直在缩小。市场一直在争论它何时见底。见底回升的话利润增加,高分红能维持。继续缩小的话,现在的高分红就可能是陷阱。股价跌得比分红快,投资者拿到分红也还是亏钱。
(三)两个容易被忽视的风险
红利策略越来越流行,这件事本身也在制造风险。跟踪红利指数的基金规模两年翻了一倍。一个策略人人都知道、都在买的时候,超额收益就会被摊薄。更要小心 "假高分红"。周期行业公司在最景气时利润高、分红多,但这是暂时的,行业一转差就大幅下降。煤炭和航运的一些公司,现在的高分红可能正好说明行业已到顶点。
所以选红利股不能按分红率从高到低排序。依次回答三个问题。第一,分红有没有超过公司实际赚到手的钱。超过了就不可持续。第二,行业是不是在周期顶部。顶部高分红往往是陷阱,底部低分红反而可能是机会。第三,公司未来需不需要大量花钱扩建。水电、电信这类公司不需要持续大额投入,分红更稳定。银行和能源公司需要不断投入,分红和增长之间永远有矛盾。
这就是红利端的现状:配置逻辑没变,但筛选标准变严了。 真高分红的继续拿,假分红的要躲开。所以右手要拿红利,但只能拿有真实现金流的红利。
三、独立研判
科技端拿真兑现的,红利端拿真分红的。这是选股标准。但在跷跷板行情里,光会选股还不够,节奏更重要。
2026 年的跷跷板越转越快:上半年科技一枝独秀,6 月 FOMO 情绪到极致,红利被抛弃;6 月底科技回调,红利接棒反弹,7 月中证红利从低点反弹近 10%;9 月美债收益率走高,资金又从科技流回红利。每一次切换都伴随极端情绪,6 月追高科技的人 7 月被套,7 月追涨红利的人又错过科技反弹。单边押注的前提是每次都踩对节奏,但绝大多数人做不到。
所以正确的做法是两端同时持有,在极端位置做再平衡。不是赌两端齐涨,而是用负相关性对冲波动。科技涨时有进攻性,红利涨时有防守性,整体波动比单边小得多。当一端因资金虹吸涨到极度拥挤、另一端被过度抛售时,就是调仓信号。6 月底科技持仓创近两年新高,红利跌到年内低点,理性操作就是从科技兑现利润,增配红利。
这套方法不求单季最高收益,目标是三到五年里活得更稳。在跷跷板越来越剧烈的市场里,不被甩下去本身就是超额收益。
我是轩轩玄子,一个每天泡在研报里的 A 股短线交易者。
每个交易日收盘后,更新「每日研报观察」;每周固定一篇深度个股复盘。
如果你也想在纷繁的市场里找到清晰的研究逻辑,欢迎关注,一起交流。
数据来源说明:证券时报、中国证券报、上海证券报、财联社、新浪财经、财新、36 氪、中国经济网、央广网等主流财经媒体公开报道;中芯国际、英伟达官方披露公告及 SEC 备案文件;中国政府网国资政策及市值管理相关文件;中国债券信息网利率行情数据;Wind 万得、同花顺 iFinD、东方财富 Choice 金融终端行情、财务、估值、资金流向数据;TrendForce、Nasdaq、DBS Research、高盛、摩根大通、摩根士丹利、易方达基金、恒生投资等第三方行业研究数据与机构研判观点。本文所有分析观点为独立研判,不构成投资建议。报告中涉及的行业判断、市场推演、趋势观点均存在不确定性,市场有风险,投资需谨慎。
S中国神华(sh601088)S
S长江电力(sh600900)S
S电投水电(sh600292)S
S中国核电(sh601985)S
S南京银行(sh601009)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。