,懂的都懂
从开盘2.9万亿,一路下滑,尾盘量能缩到1.67万亿
这是大家能观察到的东西,
观察不到的呢?
其实一些消费板块在角落里悄悄走强~!
其实我在之前分享乳业的板块分析,可以看到伊利继续走强
【注意:以下所有个股仅为举例,部分投资分析引用于机构,仅用于基本面分析,不做为投资推荐,不建议参考,投资有风险,请自行甄别!】
网页链接
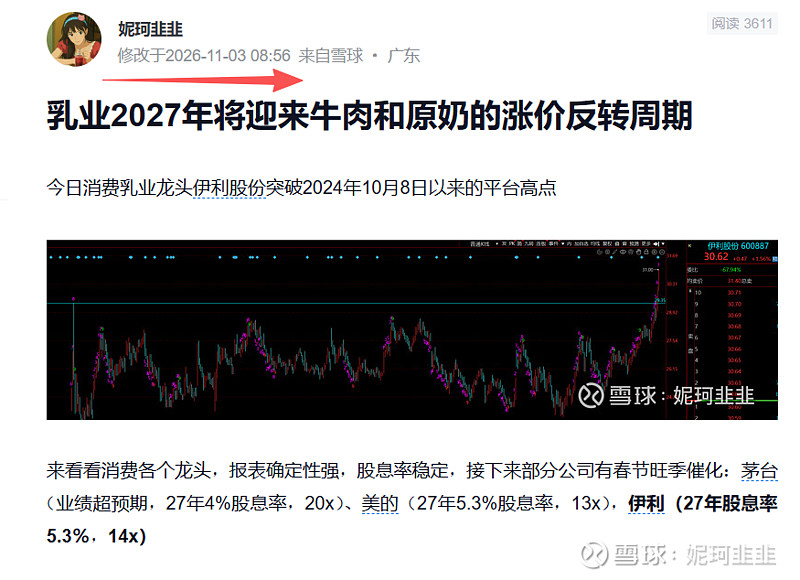
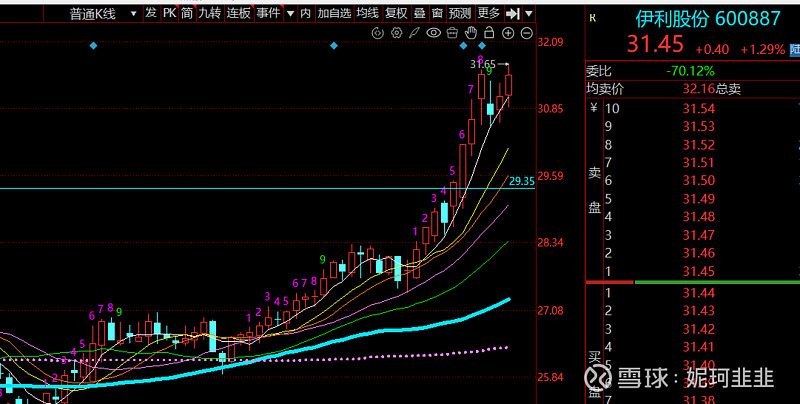
底部23.7起来涨了31%!
但其实我想讲的并不仅仅是乳业,而是更深层的:消费
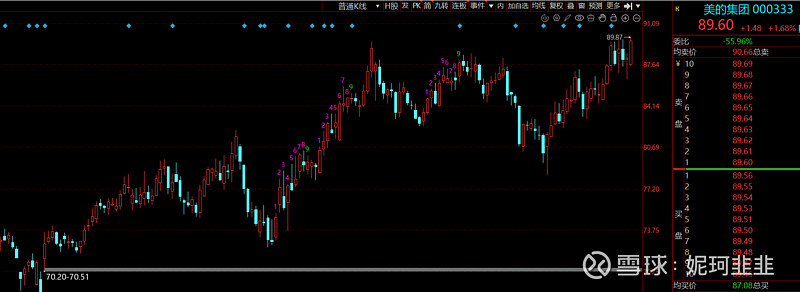
比如论坛很多大大喜欢分析的美的,低位起来也涨了31%
更别提我近期一直关注的传媒,大芒果了,虽然到处吹AI应用
很显然,没人真的会把这种传统传媒影视,跟AI挂钩起来,本质还是看影视剧和综艺
实实在在就是消费。只不过跟AI营销一样,套了层科技的皮而已
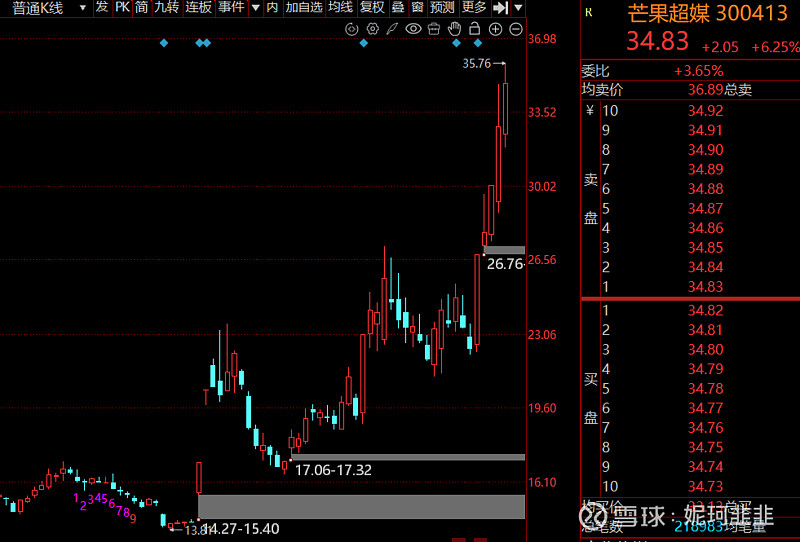
在这些大家都看不到的地方,消费部分龙头居然开始走出了趋势?
这不禁让我对消费产生了更为浓厚的兴趣!
对九阳小家电观察了一周了,其实也是消费
今日我就打算看看服装~
【中信纺服】纺织服装行业2027年投资策略报告——顺势而为
品牌:行业需求持续承压,把握平价消费与个性崛起机遇
品牌景气跟踪:行业需求压力持续提升,节假日&大促虹吸效应显著。
2026年来,受宏观与消费环境波动影响,行业需求压力持续提升,2026年主要运动品牌流水逐季度放缓。同时我们看到:
①低基数逐步失去参考意义,即便在2025年同期基数最低的三季度,各品牌3Q26流水并未出现此前预期中的修复;②节假日&大促虹吸效应显著,平日消费平淡。同时节假日成为后续景气的领先指标,若节假日表现不及预期,随后2-3个月流水走弱的概率明显上升。
长期叙事:平价消费+个性崛起+细分需求渗透,把握相关布局机会。
①平价消费:以运动行业为例,受消费环境波动、大众品牌竞争加剧、新进入品牌增加影响,行业平价消费特征凸显。同时海外也在演绎类似趋势,欧美运动品牌折扣竞争加剧&增速放缓。我们判断在行业重大科技创新发生之前,行业的价格与折扣内卷很难缓解;
②个性崛起:疫情后,奢侈品与国际大牌中国市场显著降温,而中端价格段设计师/调性品牌崛起,同时我们看到如Pane等中国消费品牌开始受益于外国游客的“China Travel”购物需求。中国品牌凭借突出的设计、供应链与内容营销能力,未来有望加速出海;③细分需求渗透:伴随网羽、户外、Hyrox等细分运动热度与渗透率加速提升,布局各赛道的垂类品牌有望充分受益。
投资框架:股价与估值已充分反映景气度压力,红利属性有望成为不确定环境下相对确定的主线。消费环境压力下,部分品牌已下修全年业绩指引,但当前市场预期足够低,目前股价和估值已充分反映2026年的景气度下行,且部分反映了预期中2027年的相对疲弱。我们看好红利属性有望成为不确定环境下相对确定的主线,重点推荐江南布衣、雅戈尔、361度。制造:客户结构决定景气度差异,低估值&高股息属性凸显
行业层面:全球库存稳健,需求结构分化。全球服饰板块库存整体回到健康水位,核心矛盾不在库存周期,而在需求结构的K型分化。一是消费降级下,定价较贵、产品差异化不足的中端品牌受两头挤压最为明显;二是休闲风回归,服饰从疫情期“运动+居家”向“户外休闲+日常外出”切换,客户结构多元、受益于休闲品类复苏的公司景气度显著优于单一依赖运动品牌的标的。
公司层面:客户结构决定景气度,预计非Nike链弹性更优。OEM板块不同客户结构对应不同景气度:Nike链处于去库扰动期,但非Nike链中,客户结构多元、品牌处于向上通道的公司增长势头良好——优衣库性价比放量、Adidas复苏、Levi's等休闲品牌周期反转,伟星股份、晶苑国际等客户覆盖广泛的标的,能够充分对冲单一品牌波动,预计2H26-2027年能见度与成长性均较优。
投资框架:历史估值底部配置优质OEM,赚股息+估值修复的钱。OEM板块具备全球供应链格局稳定、固定资产效率高、现金流扎实的类债券属性,当前处于历史估值底部区间。优质龙头8-10x2027年PE、5%-7%股息率(来自中信证券研究部预测)构成安全垫,长期稳态增长叠加分红回报,下行风险有限;向上弹性来自客户景气度回升与利润率改善。建议以股息率和PB为底部锚,重点推荐申洲国际、晶苑国际等全球供应链龙头,获取稳态分红与估值修复的复合回报。
▍投资策略:2026年,纺服品牌与制造端均受到不同因素冲击:品牌端需求持续承压,运动行业价格竞争激烈;制造板块受Nike订单疲软、原材料价格与汇率波动、关税分摊等因素影响普遍业绩承压。展望2027年,品牌端大部分公司股价与估值已充分反映景气度压力,制造端2026年的不利因素有望边际改善。我们看好以下投资主线:①
#OEM:
头部制造企业格局稳固、现金流充裕且具备股息率托底,后续客户景气度回升与利润率改善有望提供业绩与估值弹性,重点推荐晶苑国际、申洲国际等;②
#高股息:
同时部分业绩稳健、红利属性凸显的公司有望持续兑现股东回报,重点推荐江南布衣、雅戈尔、伟星股份、361度等;③#跟踪低预期、低估值下的经营改善机会,建议关注李宁、安踏体育、特步国际等。
然后我拆了一下2026Q3纺织服装板块基金重仓分析
2026Q3纺织服装板块机构持仓环比增长,含港股纺织服装行业2026Q3配置比例居第25名,比2026Q2上升1名。公募基金纺织服装行业配比为0.17%,比2026Q2上升0.05%。资金回流叠加红利驱动,整体呈增仓态势。持股规模前5名(2026Q3持股市值):
1️⃣比音勒芬:约16.0亿元
2️⃣雅戈尔:约13.8亿元
3️⃣安踏体育:约4.7亿元
4️⃣华利集团:约4.5亿元
5️⃣李宁:约3.8亿元
增仓前5名(环比2026Q2持有基金数量变化幅度):
1️⃣海澜之家(+20家)
2️⃣伟星股份(+16家)
3️⃣朗姿股份(+15家)
4️⃣华利集团(+12家)
5️⃣新澳股份(+9家)
增仓前5名(环比2026Q2持股总市值变化幅度):
1️⃣朗姿股份(+142662%)
2️⃣海澜之家(+4303%)
3️⃣特步国际(+336%)
4️⃣歌力思(+238%)
5️⃣报喜鸟(+218%)
翻了几个代表性标的图形,比如
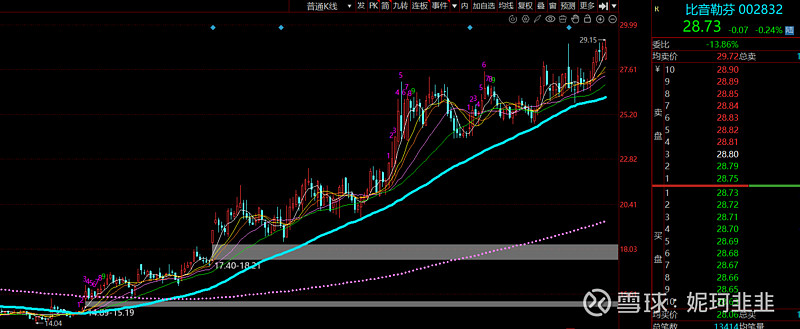
比音:底部14起来,涨了一倍!
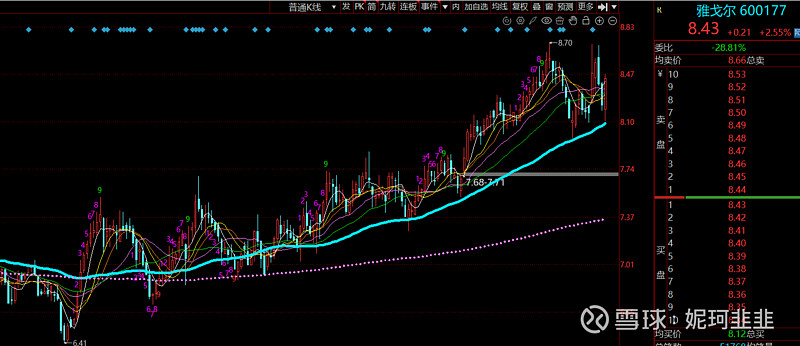
雅戈:也有30%+
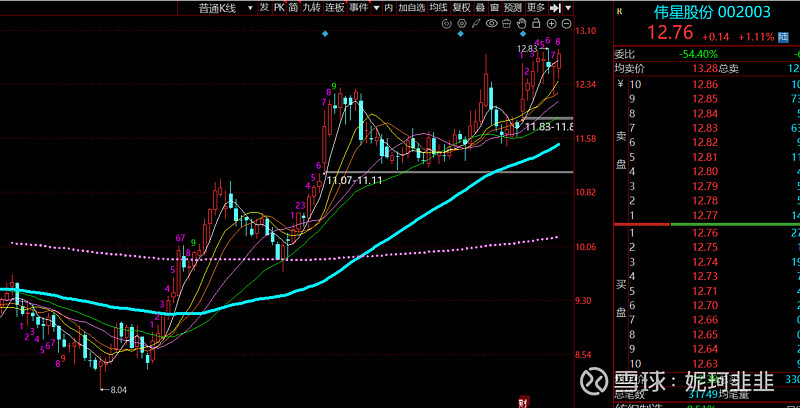
伟星:底部起来涨了53%
我并非服装专家,因此仅作为分享,希望抛砖引玉,引入对消费和红利板块更有发言权的大V分享!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。