科技连续反弹两周,到目前为止有如下特征:
1)最有代表性的大市值,比如光模块、存储龙头、国产算力龙头,表现相对弱一些;
2)二线的企业,比如MLCC、PCB、光纤、光模块上游的光芯片、存储上游的六氟化钨,这类细分的反弹幅度最大,最差都在30%+,稍微有催化配合的接近50%;
3)非科技的方向,最强的医药也有同样特征,AI4S以及各种你看不懂的创新药和低位超跌股、低价股,涨幅更大。
上述特征汇总,很容易得出一个结论,本轮反弹到目前为止还是小打小闹(俗称炒小炒新炒垃圾),而且到本周后半周开始观测到轮动速度加快,本质上代表着市场对高度的担忧,增量资金暂时还是没找到容量够足且有持续性的方向。
再看两组数据:

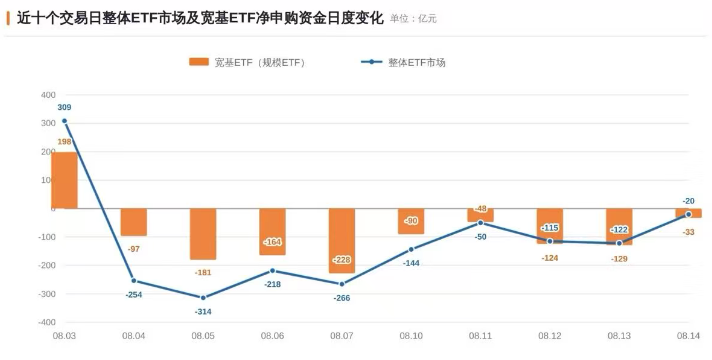

所以客观看目前暂时没有强趋势,可以视为第一波反弹的修复有可能到了尾部,好在科技里大多数品种至少图已经修好了,只要宏观和产业不再出现新的利空,那后面最差的情况也是企稳,然后继续等待有alpha的环节率先新高。
以上,也就匹配了后续的思路:
1. 连涨两周之后,短期总量面临一些阻力,但考虑到宏观尤其流动性的担忧在缓解,地缘趋于平静,加上后面双方还要见面,中期是可以乐观一些的,维持震荡向上的预期。
所以短期最稳妥的方式是等冰点再考虑出手,一些过山车拿过来的持仓,也可以逢高适当做些调整;
2. 中期而言,这个阶段一定要保持对产业变化的锐度,破局点依然只可能来自于科技,真正能起到带动作用的分别是存储(涨价)、光(大+小)、国产算力,产业逻辑上看,coding增速放缓+开源对价格的干扰,实际上已经包含在目前的定价当中,现在核心标的2027估值在相对合理的区域,再来一次主升的条件是上修27EPS、看清28还有可观增长,那么光靠coding是有难度的,需要有新的需求场景出现推升EPS,暂时还没有看到迹象,耐心等待即可。
再细化到各个主流方向,其中大光因为FCC担忧,需要时间消化,国产算力一向依赖催化,暂时也没看到,这几天讨论多的是存储,重点讨论下本周闪迪投资者大会对存储整体定价的影响。
SNDK上涨的主要驱动:
1)签了8家长协,上修后几年的增速至15-20%区间,上修毛利率至80%;(指向EPS)
2)赚的钱里,大部分用于回馈股东;(指向分红)
3)最有想象空间的产品HBF,27开始送样;(指向PE)
把几点结合起来看,闪迪的指引更多在为存储行业提供未来几年的底部,记得之前聊SK海力士的时候有过类似讨论,因为存储供给是刚性的,而需求还在增长,即便增速的绝对值降低、甚至可以允许一定幅度的下滑,存储的供需缺口在2年内依然无解。
我并不是想说存储不是强周期(所有制造业都是周期,敢信周期转成长的,都属于没挨过市场毒打),而是存储企业在中短期内不太可能出现越跌越贵的场景,跌起来是肯定有底的,如果提供一定的分红承诺(底层通过长期协议支撑,当然长期协议都是可以撕的,但至少存储签的预付模式很强势,可以定价一部分),现在的价格其实有吸引力。
为啥最近海力士、三星、美光,都在等股东回报计划?实际上就是市场想知道这些公司愿意给大家分多少钱,给个数,市场才能算明白账。
所以这次SNDK的投资者大会更多是给市场吃了颗定心丸,下面是有安全垫的,但需求还能不能上修(还能不能来一轮主升)的问题依然只能继续等待,高十双位数的上修在看惯了大几百增速的科技投资者眼里约等于没有;这就又回到了前面说的,需要新场景出现,不能只靠Coding这个单一细分。
综上,后面开始整体还是控制好节奏,7月大亏硬抗之后,好在8月初这轮反弹都吃到了,整体还算没伤筋动骨,回头看真就是纯纯的头铁,后面首要任务是避免再有大的回撤,保持好心态慢慢做就行,A股从来没缺过机会,耐心等。
祝好。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。