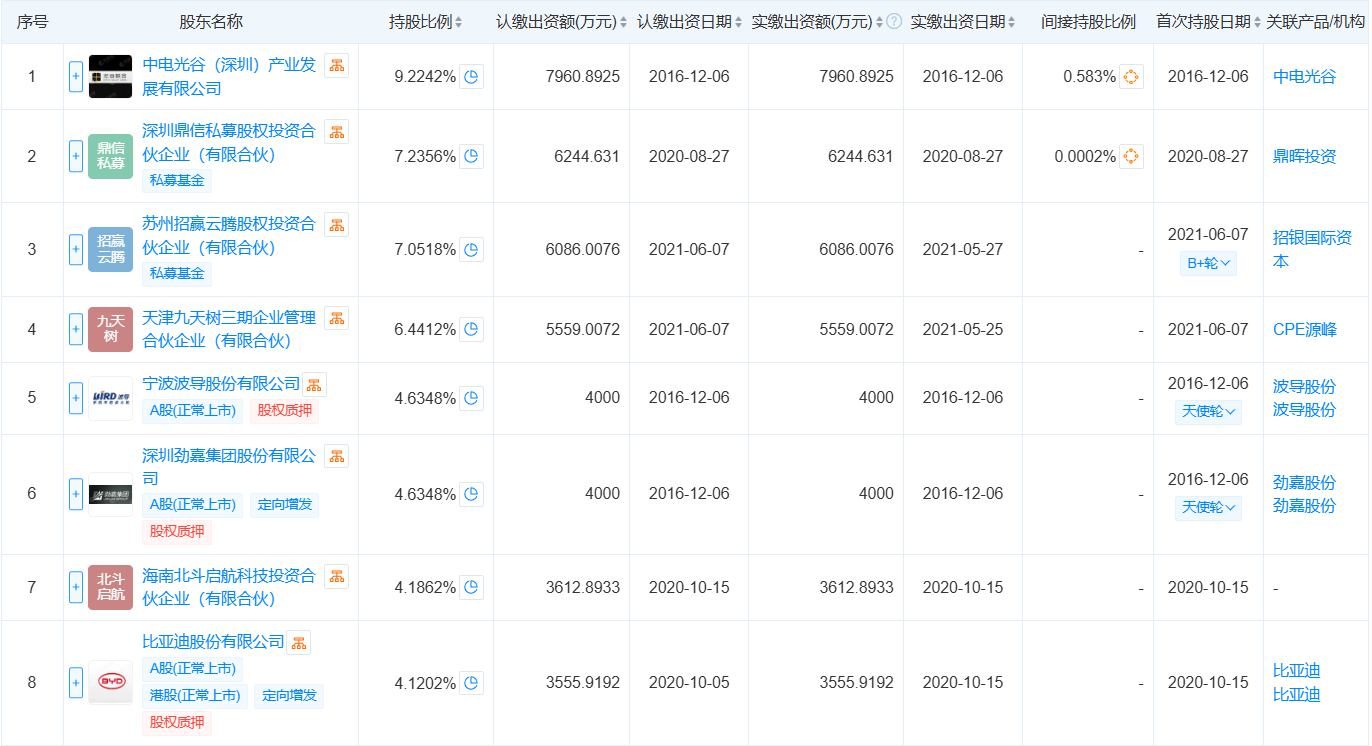
华大北斗 2026 年 6 月 26 日第三次递交港交所主板 IPO 申请,目前证监会境外上市备案已进入 "已接收" 最终阶段,预计 9-10 月有望通过聆讯。劲嘉股份作为创始股东持有 4.635% 股权,初始投资成本仅 4000 万元,按华大北斗中性 300 亿港元估值测算,对应股权价值约 12 亿元人民币,潜在浮盈超 30 倍。在主业底部、估值低位的背景下,华大北斗上市催化将成为股价最核心的弹性来源。一、催化主线:华大北斗 IPO 进入冲刺窗口期1. 最新进展:第三次递表 + 备案通关,聆讯时点临近华大北斗前两次港股递表均因财务数据 6 个月有效期届满而程序性失效。2026 年 6 月 26 日公司第三次递交招股书,联席保荐人为招银国际与平安证券(香港)GMT EIGHT。关键积极信号来自境内备案端:截至 7 月 24 日,证监会境外上市备案状态已从 "补充材料" 更新为 "已接收",意味着前期补交的 2025 年全年业绩、A 股终止说明等材料已获认可,仅剩最终出具备案通知书一步,通常 1-2 周内即可完成财富号。备案完成后,港交所将可正式安排聆讯日程。时间窗口判断:若问询回复顺利,2026 年 9 月底至 10 月大概率通过聆讯,年底前完成挂牌,这是未来 3 个月最强的股价催化节点。2. 持股成本与弹性测算劲嘉股份自 2016 年华大北斗成立时即为创始投资方,出资 4000 万元获得 4.6348% 股权,持股比例至今未被稀释,与波导股份并列第五大股东启信宝。表格华大北斗市值情景对应港元市值劲嘉持股对应价值(港元)折合人民币(按 0.86 汇率)相对 4000 万成本浮盈保守情景220 亿10.20 亿8.77 亿约 21 倍中性情景300 亿13.90 亿11.95 亿约 29 倍乐观情景400 亿18.54 亿15.94 亿约 39 倍核心看点:4000 万元的早期投资,一旦华大北斗成功上市,将一次性释放超 10 亿元的公允价值增益,对应劲嘉股份当前约 70 亿总市值,弹性显著。3. 华大北斗基本面支撑
行业赛道:北斗高精度导航芯片,受益于低空经济、车载高精度定位、电动自行车强制标配等政策红利
出货规模:2025 年专用 GNSS 芯片及模组出货量达 3210 万颗,行业头部地位稳固GMT EIGHT
营收增长:2023-2025 年营收 6.45 亿、8.40 亿、10.14 亿元,三年复合增速约 25%
亏损收窄:净亏损从 2023 年 2.89 亿收窄至 2025 年 1.13 亿,盈利拐点渐近
股东阵容:比亚迪、格力创投、上汽创投、博世创投等产业资本齐聚,背书效应强新浪财经
二、安全边际:主业触底 + 估值低位,下行空间有限1. 包装主业处于周期底部劲嘉股份核心主业为高端烟标印刷,2026 年上半年预计归母净利润 4000-6000 万元,同比下滑 50%-67%,主要因精品纸包装订单收缩、联营企业投资收益减少新浪财经。但需注意:
烟标业务具备强壁垒,中烟供应链体系稳定,行业格局不会发生剧烈变化
新型烟草、镭射材料等业务保持较快增长,只是当前毛利率偏低
业绩利空已充分释放,股价处于历史低位区间
2. 估值处于历史底部区域当前股价对应 2025 年扣非主业处于极低估值水平,市场已充分计价主业下滑与实控人债务风险。华大北斗上市带来的 10 亿 + 股权价值重估,属于市场尚未完全定价的增量预期。三、第二增长曲线:半导体材料多点布局,形成协同除华大北斗外,劲嘉股份在半导体产业链还有多处布局,共同构成 "北斗芯片 + 封装材料 + 电磁屏蔽" 的投资矩阵:
半导体封装基板:通过全资子公司劲嘉新源参股唯亮科技 7% 股权,主营 IC 封装基板、MEMS 封装基板,已实现产业化供货,切入半导体后道核心材料赛道
电磁屏蔽材料:劲嘉聚能布局芯片与消费电子屏蔽材料,适配 AI 算力与车载电子需求
复合集流体:PET 铜箔处于送样验证阶段,绑定新能源电池产业链


作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。