我把前期我发过的八朵金花,按中信金属被稀释后最新股权21.2%进行了重新计算,去年只有我做这个挖掘,今年更没有人做过这个事情,原创不易,禁止抄袭。转发请注明。专注做好一个方向,专业挖掘一个个股。其余的交给时间。选择熟悉的有色领域,因为个股不会暴雷,财务不会造假,利润不会骗人,矿山不会消失。我心里有数。
因为用心,所以专业。这个帖子价值重要,数据齐全,逻辑清楚。我已经过了吹票的阶段,记录自己的逻辑,方便日后复盘总结。
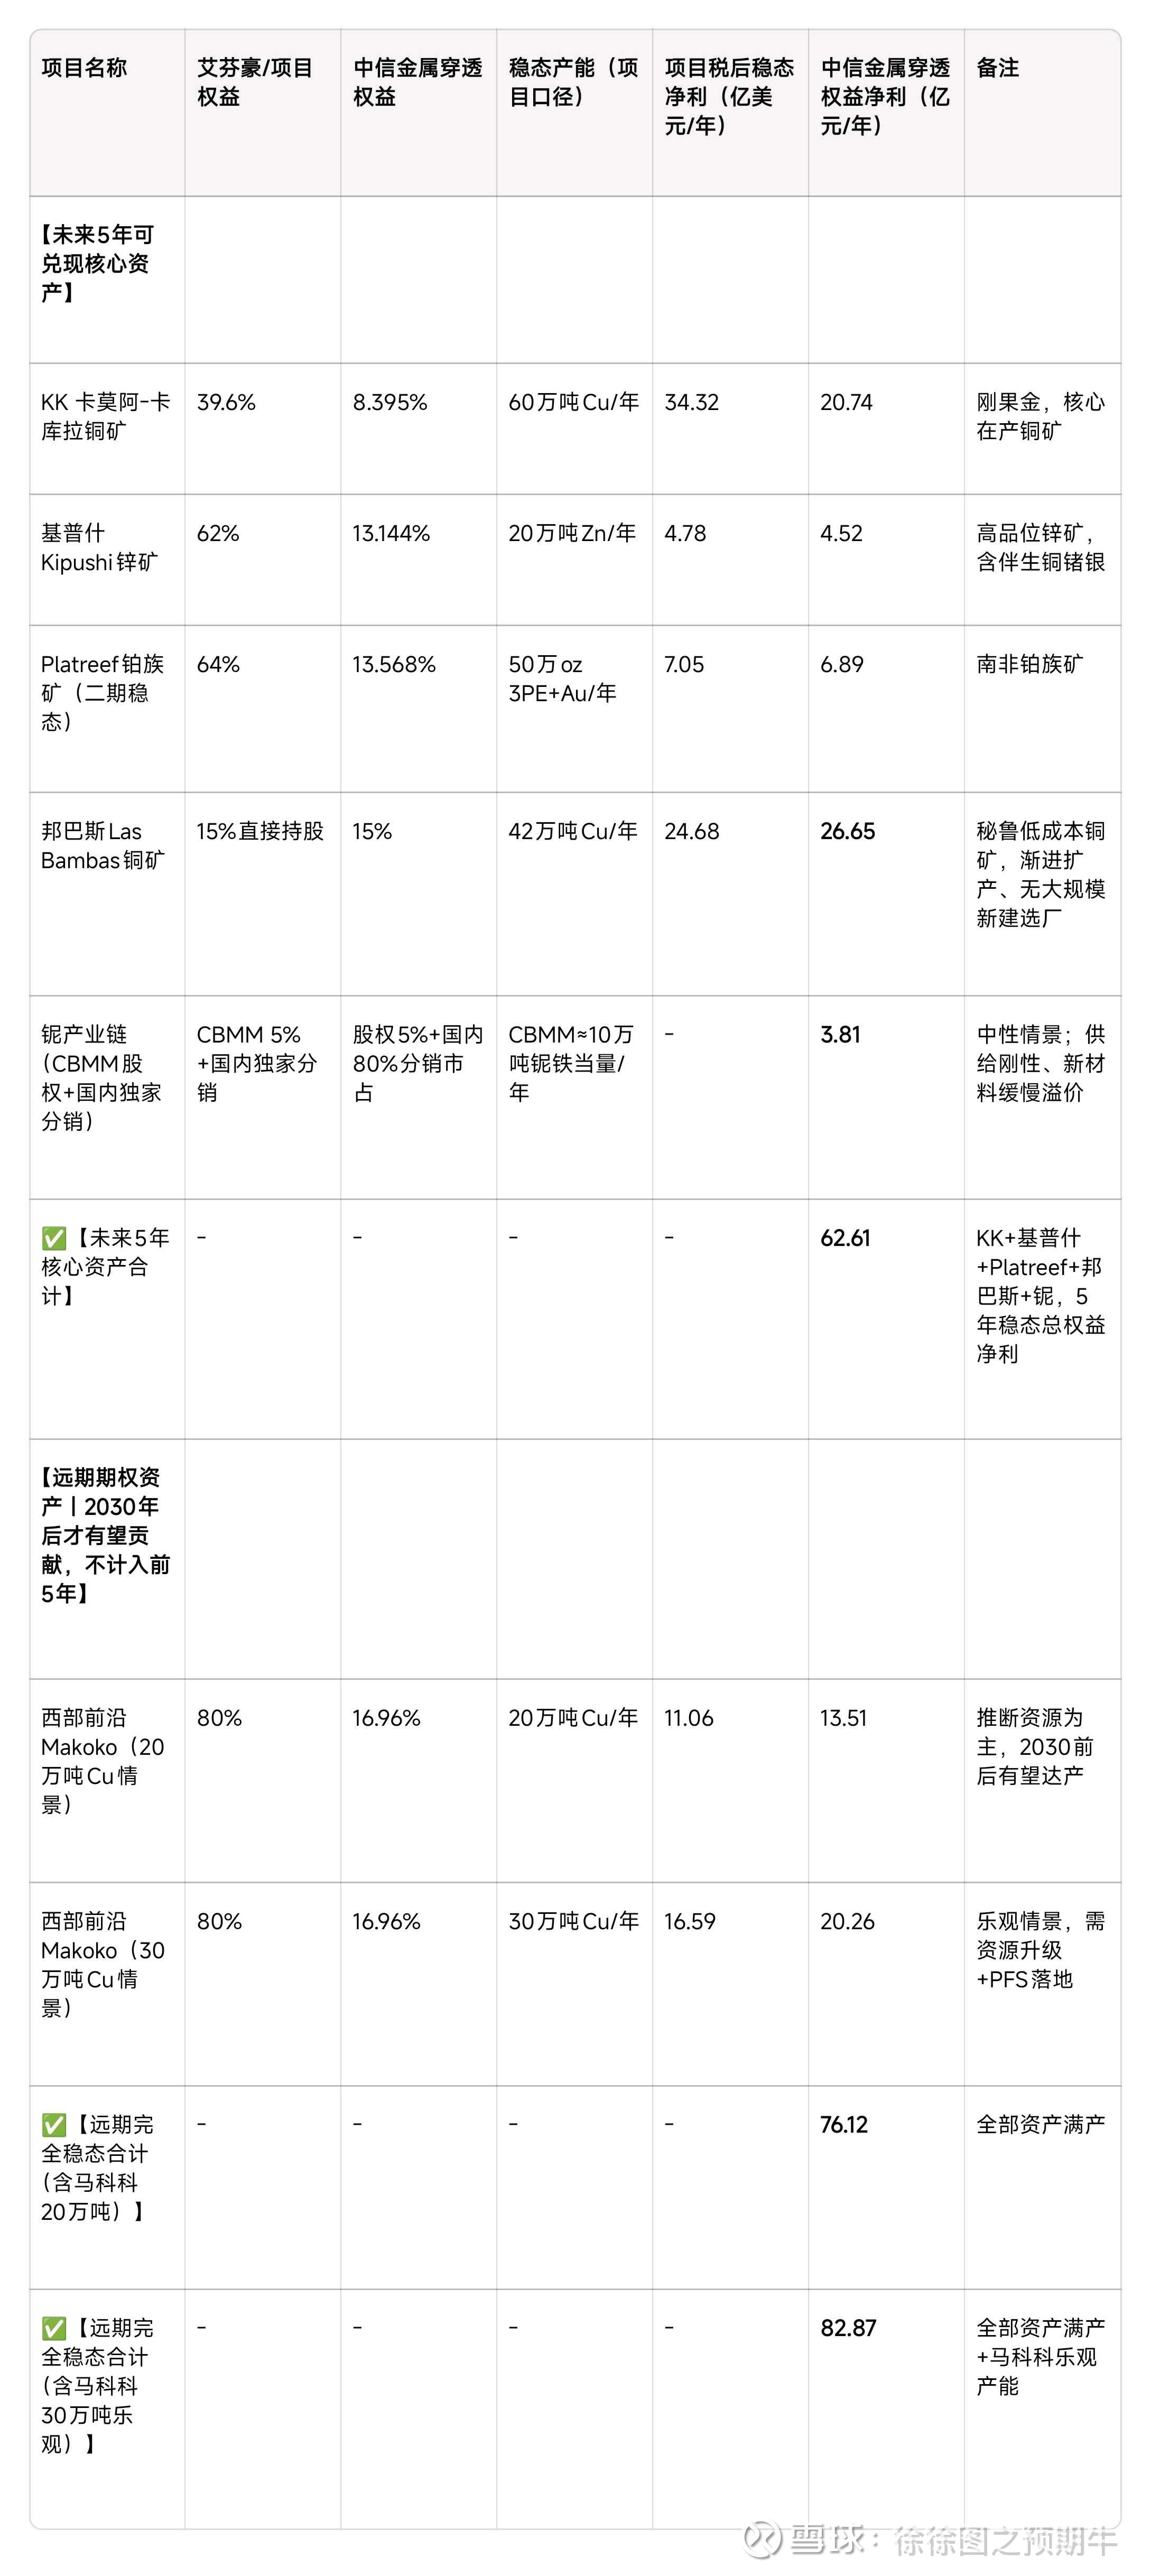
我去年说过,中信金属未来几年利润50亿以上,结果今年就实现了。乐观看,五年后中信的利润或许在80亿左右,对应当下市值pe为7,给予有色金属15倍的pe,合理市值应为1200亿,对应股价为24.5元。按现行政策不低于40%的分红率,32亿的利润拿出来一年两次分红,全年10派6.5,按当下12元的价格买入,一年股息率为5.4%。
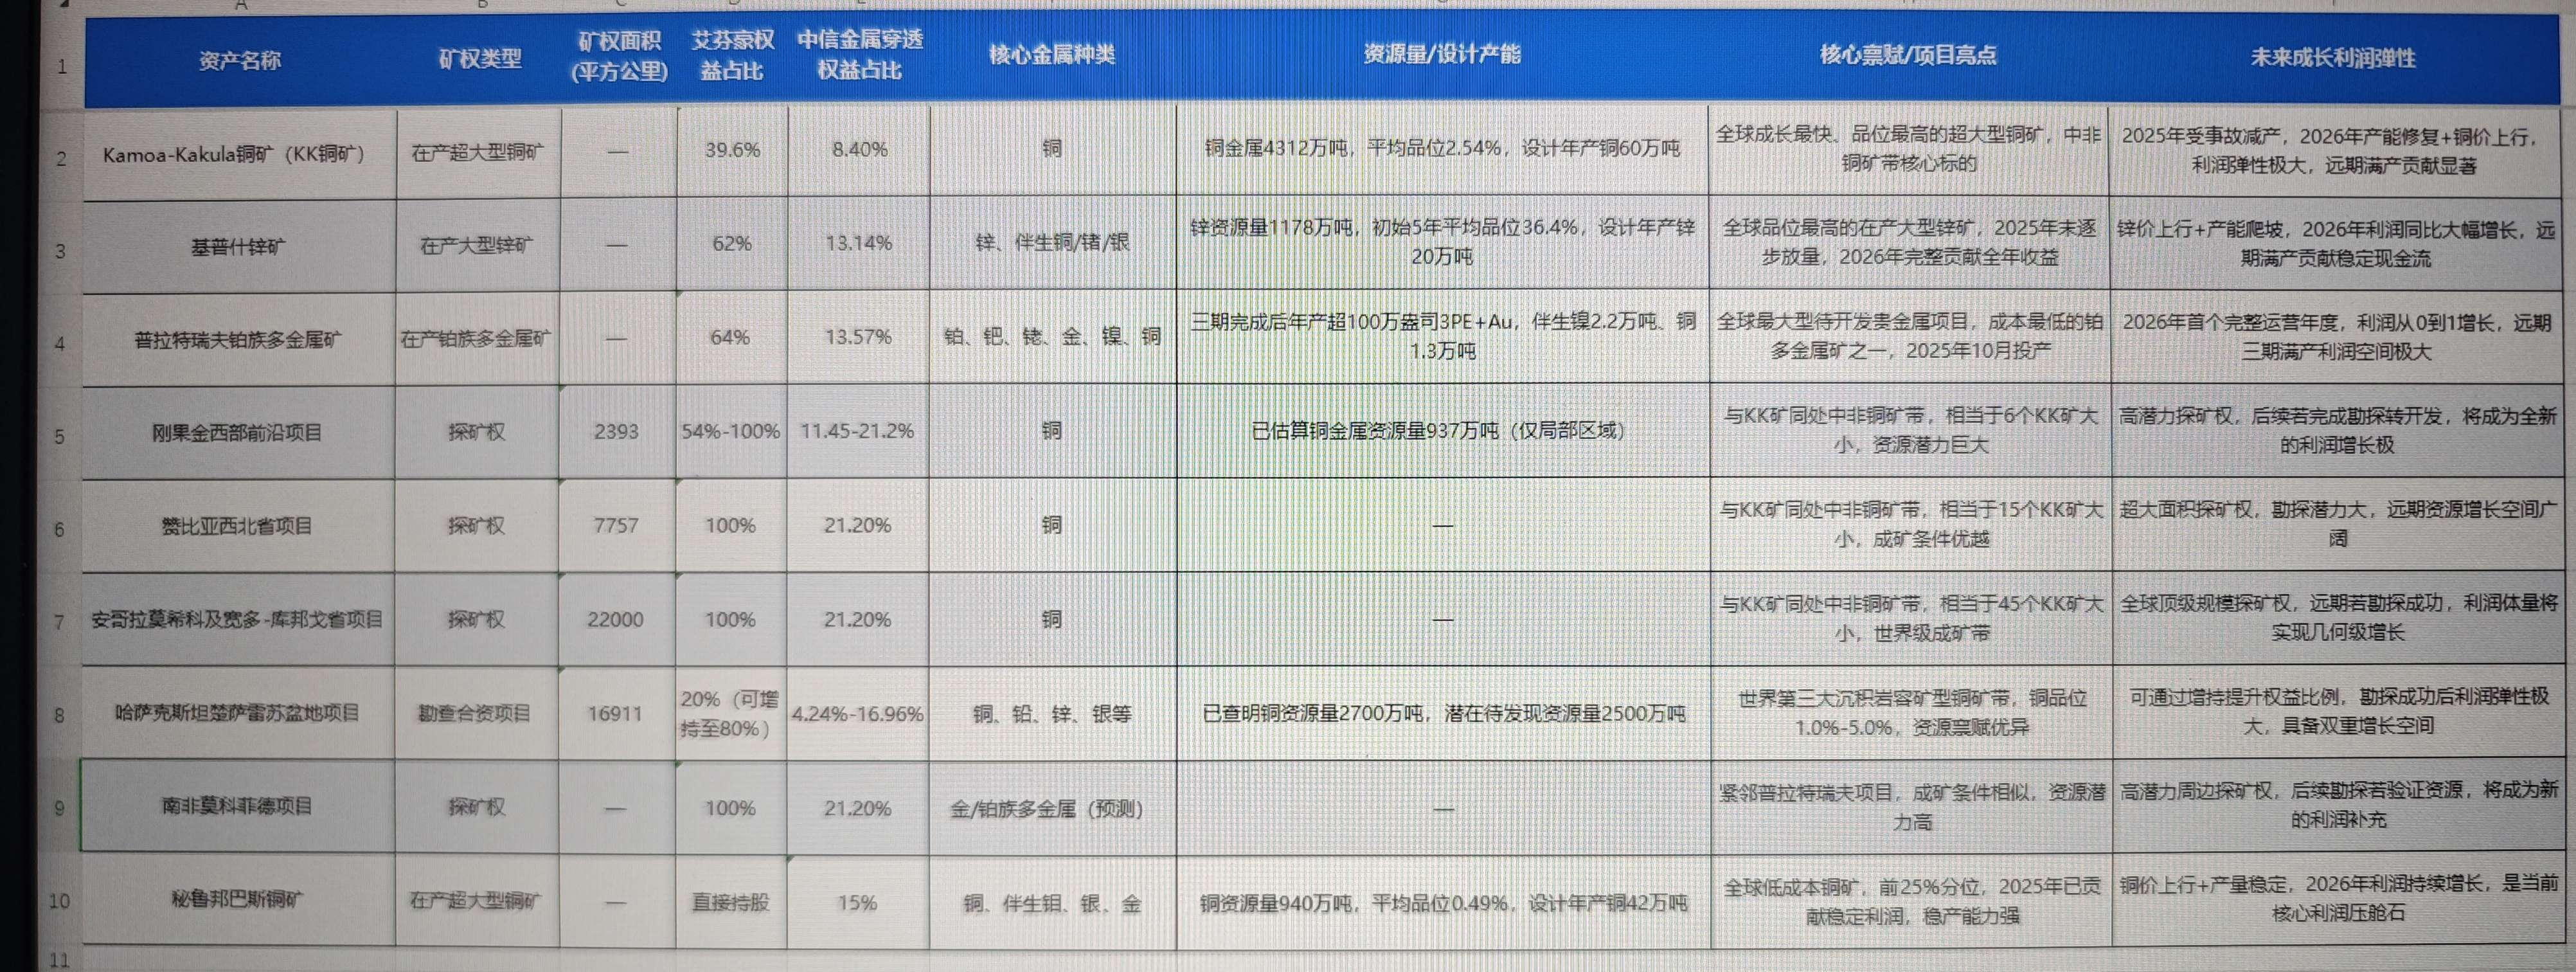
未来等艾芬豪四大项目投产满产,按当下金属价格(个人判断未来铜价会更高,14000只是开始),当下21.2%的艾芬豪股权计算,仅艾芬豪项目分红金额或将45亿元左右。加之前面邦巴斯铜矿后续的增储扩产(新增240万铜,目前超过1000万吨铜),铌基新材料的全产业链供应,潜在的新矿山股权投资,还有原来金属贸易的老本行,每年利润保守稳定在60亿以上,弹性区间为60亿-80亿。这里仅考虑刚果金西部前沿马科科勘探区的投产落地,还没有考虑和开发该区域其余矿权,也没有考虑艾芬豪在安哥拉、哈萨克斯坦、赞比亚、南非等国其余探矿权的成果《这里面每个矿权都是现在KK矿(超4000万吨铜)的数倍大,且都在中非铜矿带上,和KK矿同脉相承,潜力巨大,除哈萨克斯坦项目 外,其余艾芬豪的持股比例都近乎百分之百,那么中信对未来新铜矿的持股比例就变得更大》。藏格的巨龙(超2600万吨),宏达的多龙(超690万吨),都吃到了股权投资的红利。中信的邦巴斯和艾芬豪,为何不可?我旗帜鲜明地说,马科科铜矿(26年9月更新最新储量,上一版本已超900万吨铜,还只是冰山一角)就是下一个投产的新铜矿,也是后续世界上为数不多的增量铜矿。作为占比80%的铌龙头,如果赶上铌基材料的情绪炒作,比如高纯氧化铌、薄膜铌酸锂、超导NbTi、铌基负极,也许股价将在短期内迎来一波爆发。
我在说我认可的逻辑,能涨到多少我不知道,也没打算当短线做,但是我认为当下的价格还是过于低估。这个股,对于长线吃股息的人可以做,中线看成长的人可以做,短线博情绪的人可以做,日常套差价的人也可以做。我认为铜价的14000只是开始,未来将更加供不应求。

作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。