最近我发现中国太保和中国平安PEV打折严重也就算了,连净资产也打折严重;股价严重低于每股内含价值,意味着市场不仅不信任VIF,认为未来的所有保单都是赔钱的,接一单赔一单这种。净资产打折严重,说明市场认为公司现有资产不值账面数字,意味着市场认为公司未来不仅不会赚钱,还会年年大亏。
中国是政策市,中国的四家头部国资保险公司绝对不会"一文不值",就像四大国有银行永远不会一文不值一样。
保险公司的净资产全部是真金白银,又不是虚无缥缈的假设。保单业务不会全部亏钱——死差和费差还在赚钱,分红险也可以调节,新保单负债成本低,即使利差转负,占比也不过30%左右,而在这个过程中,负债成本会逐步下降,利差会逐步改善。比如市场给中国太保PEV=0.43x,隐含的假设是"保单业务全部是负资产,且持续亏损20年"——这在现实中几乎不可能实现,因为中国是政策市。且国有银行和国资保险是不允许出大问题的,否则就是国家级重大系统性风险,到时候最着急的肯定不是你。
所以说,市场不是在定价保险公司有"风险",市场是在定价"保险公司已经死了",那种看都懒得看的死了。
如果保险公司没死,那这个定价就是错的,未来就必然价值重估。
从宏观角度讲:2021年的保险下跌主要是房地产暴雷,疫情雷暴雷,十年期利率下跌2%左右引发的多重共振。当时中国平安在房地产上面的负担高达万亿规模,并且因为保险公司持有大量的城投债而被定义为收不回来的不良资产,市场经常传言【这次保险公司要破产了】。
2024年9月份,红头文件允许地方债务置换,把过去平均8%利率的高息债置换成2%左右的低息债,于是曾经被市场定义为全部收不回来的债务全部变成了优质资产,股市也因此有了924行情。
从2021年开始的房地产暴雷,当时中国平安的万亿地产负担,经历了五年的大刀计提砍掉疑似的腐肉,到如今的只剩两千亿规模的房地产业务,且这两千亿几乎都是平安自身旗下的物业收租业务,都是回报率特别好的纯正现金流。所以地产已经是过去式了,并且未来如果能收回来一部分的话,就都是报表上的利润。
房地产雷没了,地方债问题也步入尾声了,如今影响保险公司估值的,只剩下从24年到如今一直非常平稳的十年期国债的1.7左右的低利率环境因素了。
这个低利率环境的由来是因为央行为了协助十几万亿的地方债顺利置换而主动下场买入打压长期利率导致的,如今置换已经进入尾声,还剩最后的两千亿,八九月份就结束了。等这最后的两千亿地方债置换结束,央行就失去了打压长期利率的动力,大概率会停止场内的买入。改为调解短期利率为主,让长期利率回暖反弹的2%以上。
所以,如今是保险公司困境反转前夜,未来必然价值复苏重估。
历史没有简单的重复,却又惊人的相似。
【个人观点,仅供参考;如有雷同,纯属巧合】
今天股票成交排行榜:中际旭创,长鑫科技,新易盛,兆易创新,天孚通信,东山精密,寒武纪,紫光股份,蓝色光标,胜宏科技,太极实业,亨通光电,长电科技,风华高科,生益科技,利欧股份,国瓷材料,永鼎股份,三环集团,澜起科技,中国巨石,云南锗业,紫金矿业,浪潮信息,药明康德,光迅科技,中微公司,工业富联, 华虹宏力 ,宏景科技, 协创数据 ,中天科技 ,中芯国际, 景旺电子, 江波龙, 京东方A ,源杰科技 ,通鼎互联, 中钨高新, 行云科技 ,华工科技, 佰维存储, 德明利, 阳光电源, 国际复材, 铜冠铜箔, 长川科技 ,普冉股份, 沪电股份, 大唐发电, 宁德时代, 立讯精密, 易点天下, 炬光科技,香农芯创。东方财富。君正股份,北方华创,中船特气,华天科技,中兴通讯,通富微电,有研新材,中科曙光,洛阳钼业,先导智能,深科技,哈药股份,海光信息,雅克科技,莲花控股,康龙化成,大族激光,华勤技术,多氟多,麦格米特,兴森科技,天娱数科,金安国纪,华电辽能,盛科通信-U,美诺华,润泽科技,省广集团,锐捷网络,恒瑞医药,星网锐捷,光库科技,拓荆科技,精智达,仕佳光子,德福科技,贵州茅台,昊华科技,长飞光纤,中科飞测,江丰电子,长光华芯,利通电子,同花顺,华正新材,博腾股份,昆仑万维,信维通信,江钨装备,东材科技,绿的谐波,联瑞新材,中国平安,中国人寿,中国太保,中国人保,新华保险,中信证券,华泰正确,国泰海通等。
保险板块走势图,历史没有简单的重复,却又惊人的相似。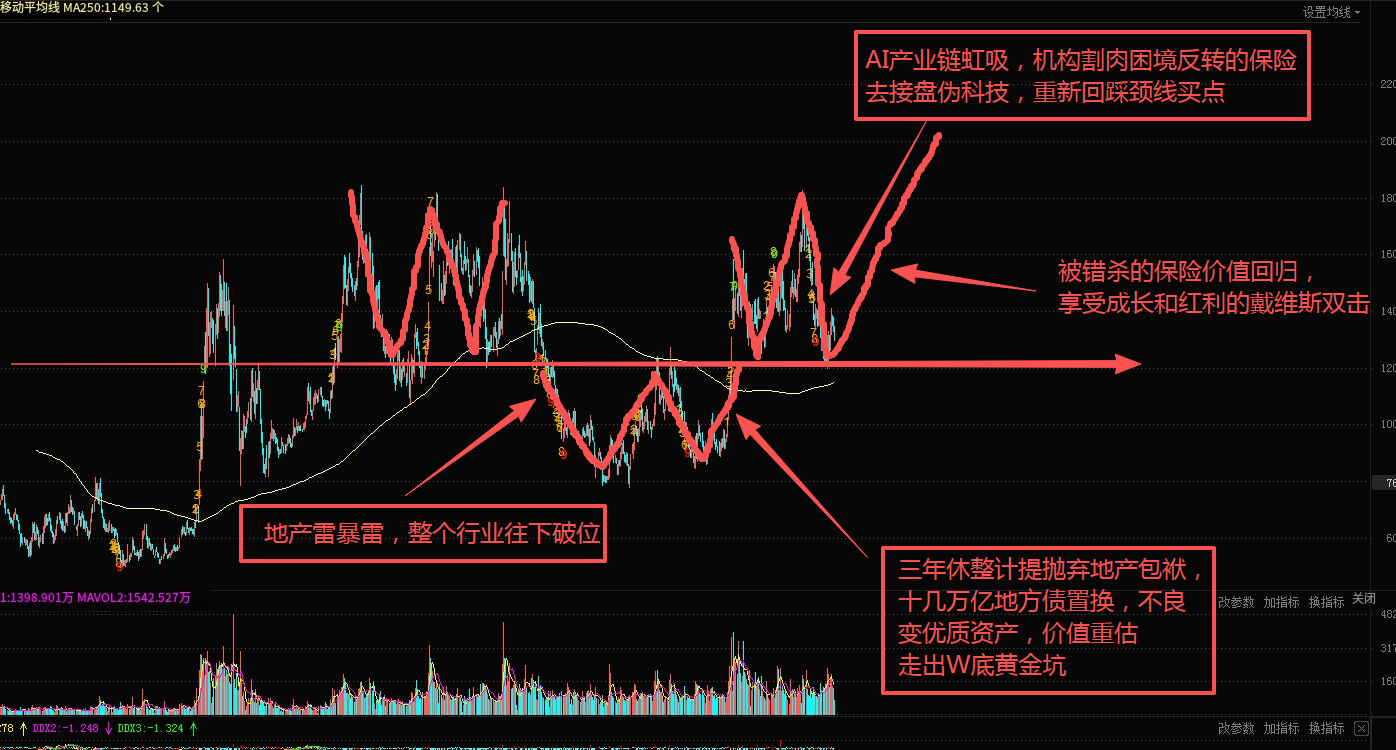
如有雷同,纯属巧合。个人观点,仅供参考。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。