地产没那么好,也没那么糟。
——轩轩玄子
一、机构正在集中加码地产
二季度起已有基金经理主动调仓,从高景气科技赛道转向地产相关资产。杨冬管理的广发均衡成长减持光模块标的,同时大手笔买入贝壳,使其成为第一大重仓股。何琦管理的华泰柏瑞新经济沪港深减持半导体龙头,同步提升地产服务标的持仓权重。工银价值精选等产品则长期重仓地产开发龙头,坚定押注行业估值修复。
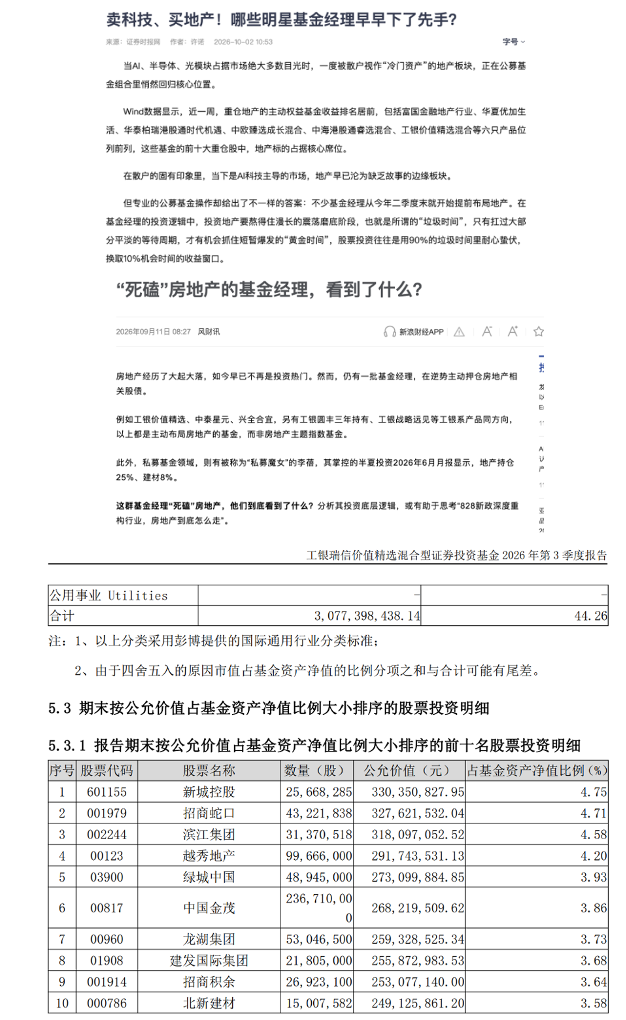 图1. 公募地产持仓明细
资金端来看,截至 2026 年三季度,主动偏股基金地产持仓占比仅 0.47%,处在 2013 年以来 7% 的历史分位,相对标准配置比例低配 0.56 个百分点。极低的持仓水位意味着板块几乎没有存量抛压,少量增量资金入场,就容易带动估值修复。
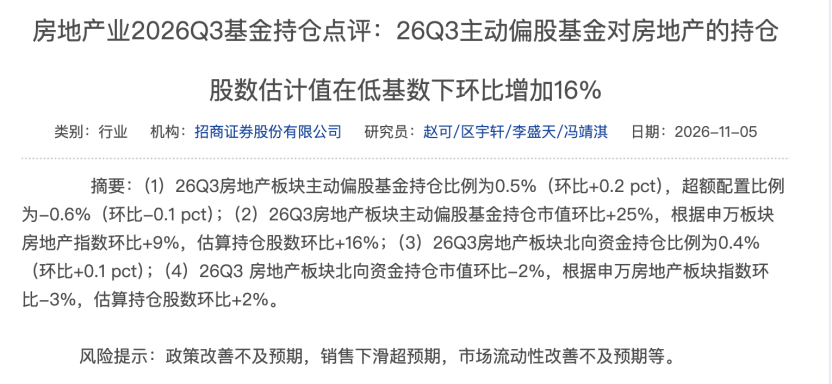 图2. 三季度基金持仓测算
摩根大通、瑞银、摩根士丹利等外资机构陆续上调地产板块评级,同步更新地产行业深度报告。国内多家券商也重启或扩容地产组覆盖,集中发布龙头房企、物业以及地产服务赛道的看多研判。机构扎堆看多的背后,行业基本面是否真的迎来了拐点,这轮修复又能沿着产业链走多远,值得仔细推敲。
二、压力峰值已过,但不是趋势反转
(一)系统性下行风险已经收敛
1. 极端下跌动能明显衰减
行业最恐慌的流动性冲击阶段已经远去。国际清算银行 2026 年一季度住宅价格统计数据显示,自 2019 年底以来中国实际住宅价格累计调整幅度达到 22%,在主要经济体中跌幅居前,一轮深度调整已集中释放了大部分行业风险。信用端数据同样印证这一趋势。2026 年一季度地产债领域无新增首次实质违约主体,二季度全行业不良信用信息数量同比下降超七成,多数头部出险房企债务重组进入实质执行阶段。大范围房企集中爆雷的场景不再上演,风险扩散的节奏明显放缓。
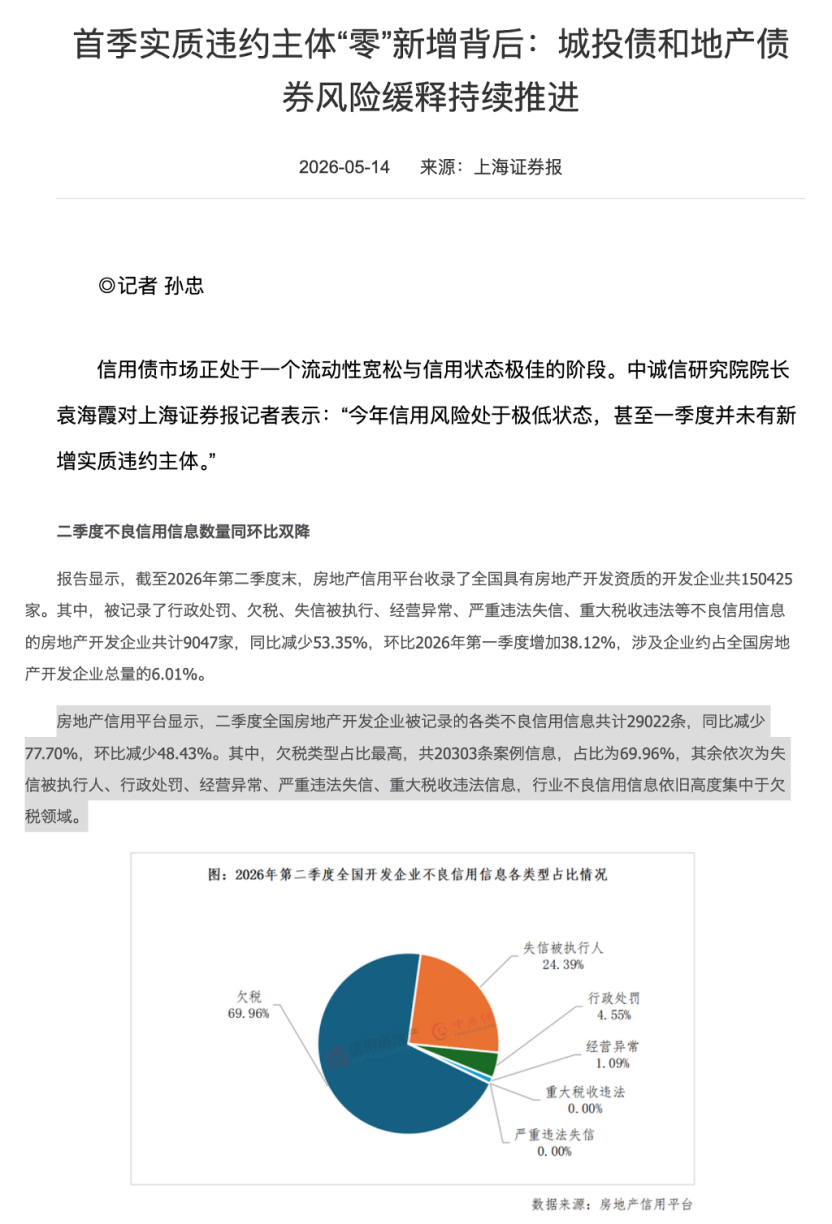 图 4. 行业信用风险数据
2. 核心城市库存去化取得实质进展
中国金融四十人论坛针对 33 个核心城市的测算显示,一线及强二线城市狭义库存去化已较为充分。杭州、合肥等城市去化周期回落至 12 个月以内。中金同期测算也印证,北京、上海二手房库存持续消化,去化水平回到历史企稳区间。二手房成交占比持续抬升,交易活跃度的修复走在新房价格前面。调整压力主要留在多数三四线市场,行业告别全国同步下行的阶段。
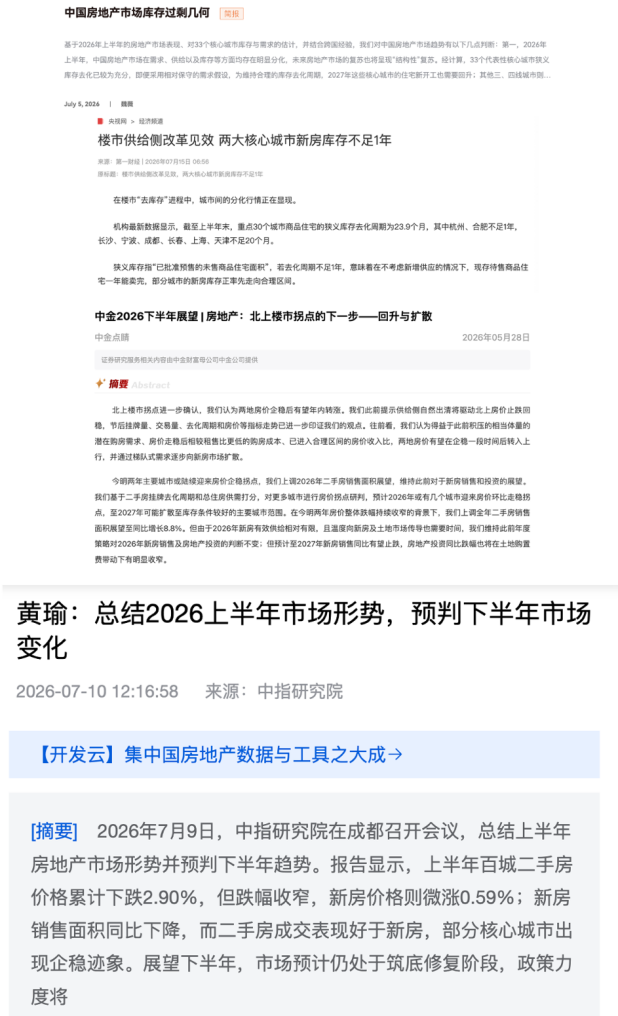 图 5. 核心城市库存研究
(二)全国性趋势拐点尚未到来
1. 供给端收缩仍在延续
2026 年 1 至 9 月全国房地产开发投资同比下降 20.6%,房屋新开工面积下降 24.9%,房企到位资金同步走弱。开发商普遍选择被动缩表,没有资金和意愿重启大规模拿地扩产。高盛在 2027 年行业展望中判断,新开工与开发投资的趋势拐点可能推迟至 2032 年前后。当前供给收缩本质是被动去产能,不等于新一轮上行周期开启。
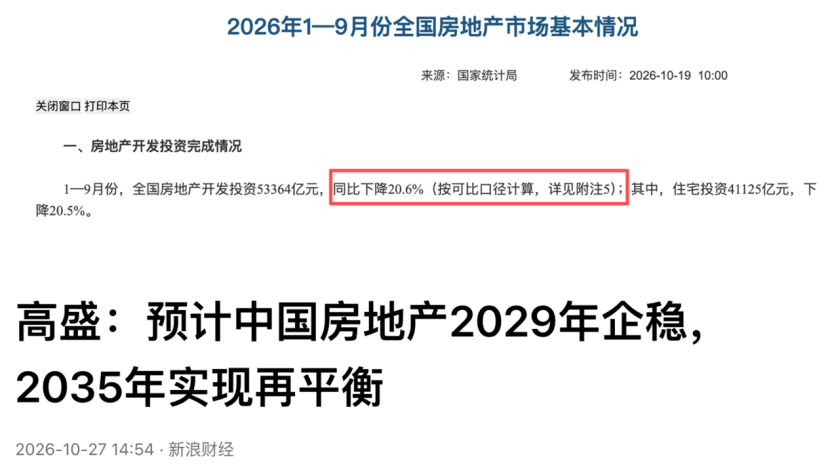 图 6. 投资数据与企稳预测
2. 居民需求修复是漫长过程
房价下跌对家庭资产负债表的冲击,远快于市场信心修复的速度,这一点在全球地产下行周期中反复得到验证。高盛测算显示,国内居民资产组合里房产占比,已经从峰值 67% 回落至 2026 年一季度 52%,居民长期财富配置偏好正在发生结构性变化。在收入预期没有实质性改善之前,单纯下调房贷利率,很难撬动大规模新增购房需求。
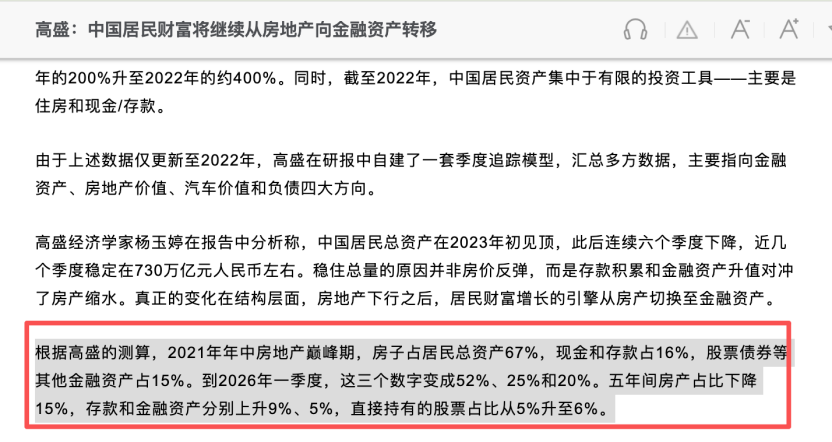 图 7. 居民资产结构变化
3. 复苏分化将长期存在
高盛预测上海、深圳这类核心城市房价到 2028 年有望录得 15% 的累计涨幅,但全国新房市场整体企稳,还要等待更久。这一格局和美国次贷危机之后的地产修复路径相近,局部市场回暖,不能直接等同于全国拐点。把核心城市的边际改善外推至全行业,是最容易出现的误判。
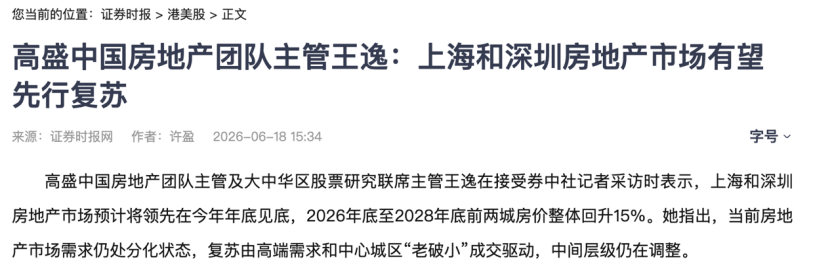 图 8. 核心城市复苏预测
三、明年经济的核心变量不是地产
(一)地产角色从引擎转向风险托底
地产对宏观的拖累正在收窄,但仍处于负贡献区间。中国金融四十人论坛预判 2026 年是本轮下行周期收尾阶段,2027 年行业有望逐步企稳。当前政策重心集中在保交楼、风险处置与存量盘活,核心目标是稳住风险,而非重启强刺激推高房价。
过去地产通过开发投资、土地财政、居民财富效应三条链条深度绑定宏观经济。如今开发投资持续收缩,土地出让收入下行,房产在居民资产中占比持续回落,行业对宏观的边际影响力逐步减弱,基准情景下不会成为决定经济走向的主线。
(二)增长主线落在制造与基建
1. 增长核心转向基建与制造
拉动经济的核心动力,已经从过去的房地产驱动,切换成了基建托底和制造业升级双支撑。基建端十五五期间重大工程项目集中落地,年度投资规模保持高位,能够直接对冲房地产投资下滑带来的缺口,是短期稳增长最直接的抓手。产业端新能源、高端装备这类高端制造业,一方面持续获得政策支持维持较高投资增速,另一方面靠出海扩张拉动出口增长,是中长期经济增长的核心支撑。高盛对 2026 年中国经济的测算也印证了这一格局,当前经济的韧性主要来自出口与高端制造业,房地产对经济的拖累虽然在收窄,但还没有形成正向拉动。明年经济增长的成色,核心取决于基建项目的落地进度和制造业的盈利修复节奏。
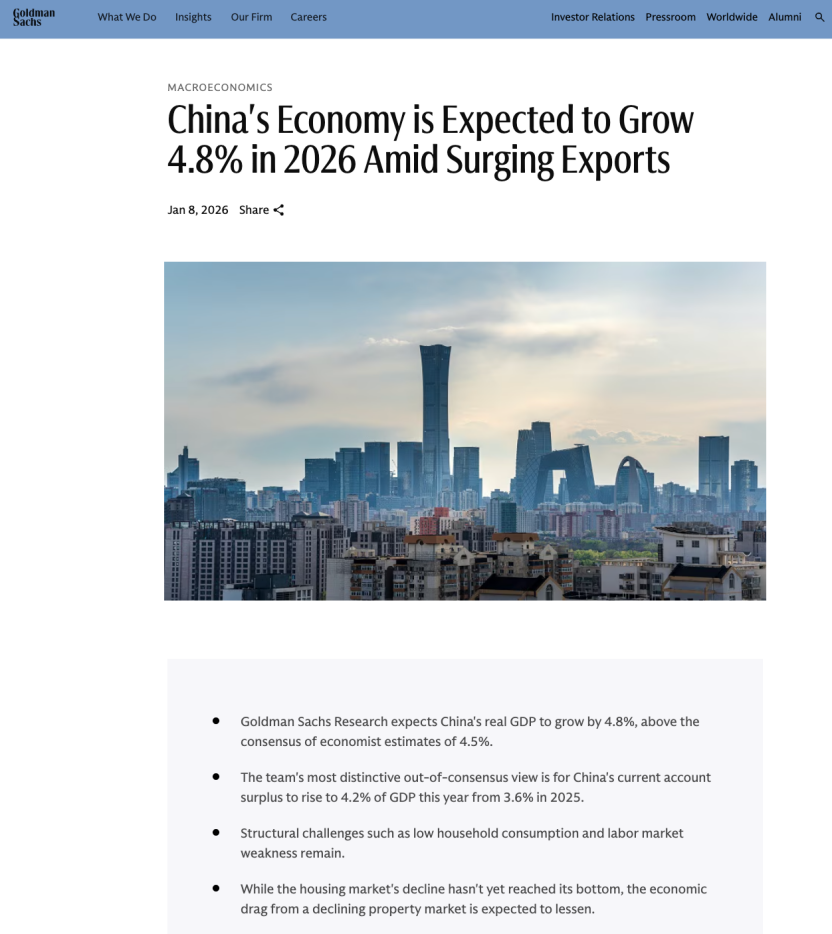 图 9. 经济增长动力研判
2. 地产定位是风险托底而非增长引擎
房地产现阶段的核心任务,不是拉动经济增长,而是守住不发生系统性风险的底线。只要行业不再加速下行,不对宏观经济形成额外拖累,就算达到了政策目标。只有出现风险超预期扩散的极端情况,地产才会重新成为市场主线。基准情景下,它更多扮演宏观经济稳定器的角色,而非拉动增长的核心引擎。
四、房价企稳后的板块传导顺序
(一)交易服务类最先兑现
1. 房产经纪与物业服务确定性最高
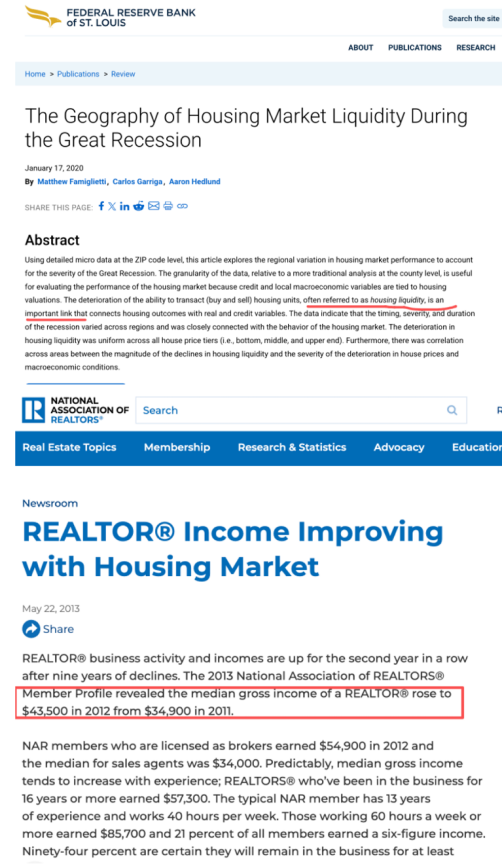
圣路易斯联邦储备银行对次贷危机后复苏周期的研究显示,地产见底阶段交易流动性修复先于价格修复。美国 2012 年楼市触底时,头部经纪机构佣金收入增速领先行业整体半年以上。国内当前二手房成交占比已超过五成,只要交易活跃度持续提升,经纪公司的收入就能立刻兑现。物业板块同步受益,存量房交易活跃会带动增值服务收入增长。
(二)竣工端建材弹性居前
1.竣工链品种率先受益
防水涂料建筑玻璃家装管材这类品种,和竣工交付以及旧房翻新高度绑定。海外周期数据显示,地产复苏早期竣工链建材的需求弹性是开工链品种的两倍以上。复苏初期开发商不会立刻拿地开工,但会优先推进已开工项目的竣工交付。叠加城中村改造与城市更新的增量需求,这类建材的订单会率先出现边际改善。
2.开工类建材多为脉冲行情
水泥钢材等品种需求和新开工深度绑定。只要房企不进入扩表周期,新开工就很难出现趋势性回升。相关品种的上涨更多是情绪带动的脉冲行情,持续性偏弱,不具备长期配置价值。
(三)优质房企与后周期消费滞后修复
1. 核心城市房企享结构性红利
美国地产复苏期,头部优质房企股价涨幅远超行业平均,大量中小房企持续出清。国内格局同样如此。只有布局一线强二线城市,现金流健康的房企才能享受到核心城市企稳的红利。高负债重仓三四线的房企,即便行业边际好转,依旧面临出清压力。
2. 家居厨电滞后兑现弹性
定制家居与集成厨电需求滞后三到六个月兑现。新房交付与二手房置换翻新会直接带动这类需求。美国复苏周期里,家居建材类就业岗位在楼市见底后半年才出现明显增长。需要注意的是,当前居民整体消费偏弱,地产回暖只能带来边际改善,很难支撑爆发式增长。
整体而言,房地产最极端的压力阶段已经过去,但全国性的趋势拐点远未到来。明年经济的核心动力不在地产,而在制造业升级与基建落地。如果后续房价逐步企稳,交易服务和竣工建材的业绩确定性最强。开工相关周期品和泛消费品种更多是情绪脉冲,参与时需要谨慎。
市场从不缺观点,缺的是有深度的独立洞察。
我是轩轩玄子,一个每天泡在研报里的 A 股观察者
如果你也想在纷繁的市场里找到清晰的研究逻辑,欢迎关注,一起交流。
S万科A(sz000002)S
S保利发展(sh600048)S
S招商蛇口(sz001979)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。