国庆节后A股正式进入三季报集中披露期。受节前资金避险情绪升温、科技赛道前期获利盘集中回吐、美债收益率持续上行等多重因素叠加影响,科技板块经历两轮深度调整,市场投资逻辑已从上半年普涨炒预期的阶段,全面转向盈利验证、择优配置的全新格局。本文结合29家券商10月金股布局思路、头部机构最新研报及一线产业订单跟踪数据,研判四季度科技板块的核心机会将集中在光模块、PCB、半导体设备、存储芯片、液冷五大高确定性赛道,整体以结构性缓涨为主基调,板块内部的个股分化程度将远高于不同板块之间的表现差异。
面对市场关于科技板块“涨幅过大、估值透支成长空间”的焦虑,机构共识明确两轮调整是交易层面的估值合理收缩,并非产业基本面逻辑下修,国内科技产业中期成长逻辑未动摇,2026年有望迎来近5年最佳业绩兑现期。 🔹资金端来看,公募TMT持仓集中度从历史高位大幅回落,AI赛道机构普遍完成60%-80%仓位出清,交易拥挤度显著改善;叠加美国9月非农数据不及预期,美联储10月加息概率从70%以上回落至20%左右,美债收益率上行斜率放缓,此前压制科技板块的三大核心因素已有两项边际改善,反弹基础夯实。🔹产业端支撑扎实:全球四大云厂商2027年资本开支指引同比增幅有望破八成,算力产业正向传导效应初步显现;“十五五”规划明确全社会研发经费年均增速不低于7%,科创债发行规模突破3万亿元,长线资金持续向硬科技倾斜,产业周期上行、政策红利释放、资金结构优化三重支撑未变,短期调整为下一轮行情蓄力,机构普遍判断新一轮科技行情启动窗口落在2026年四季度。
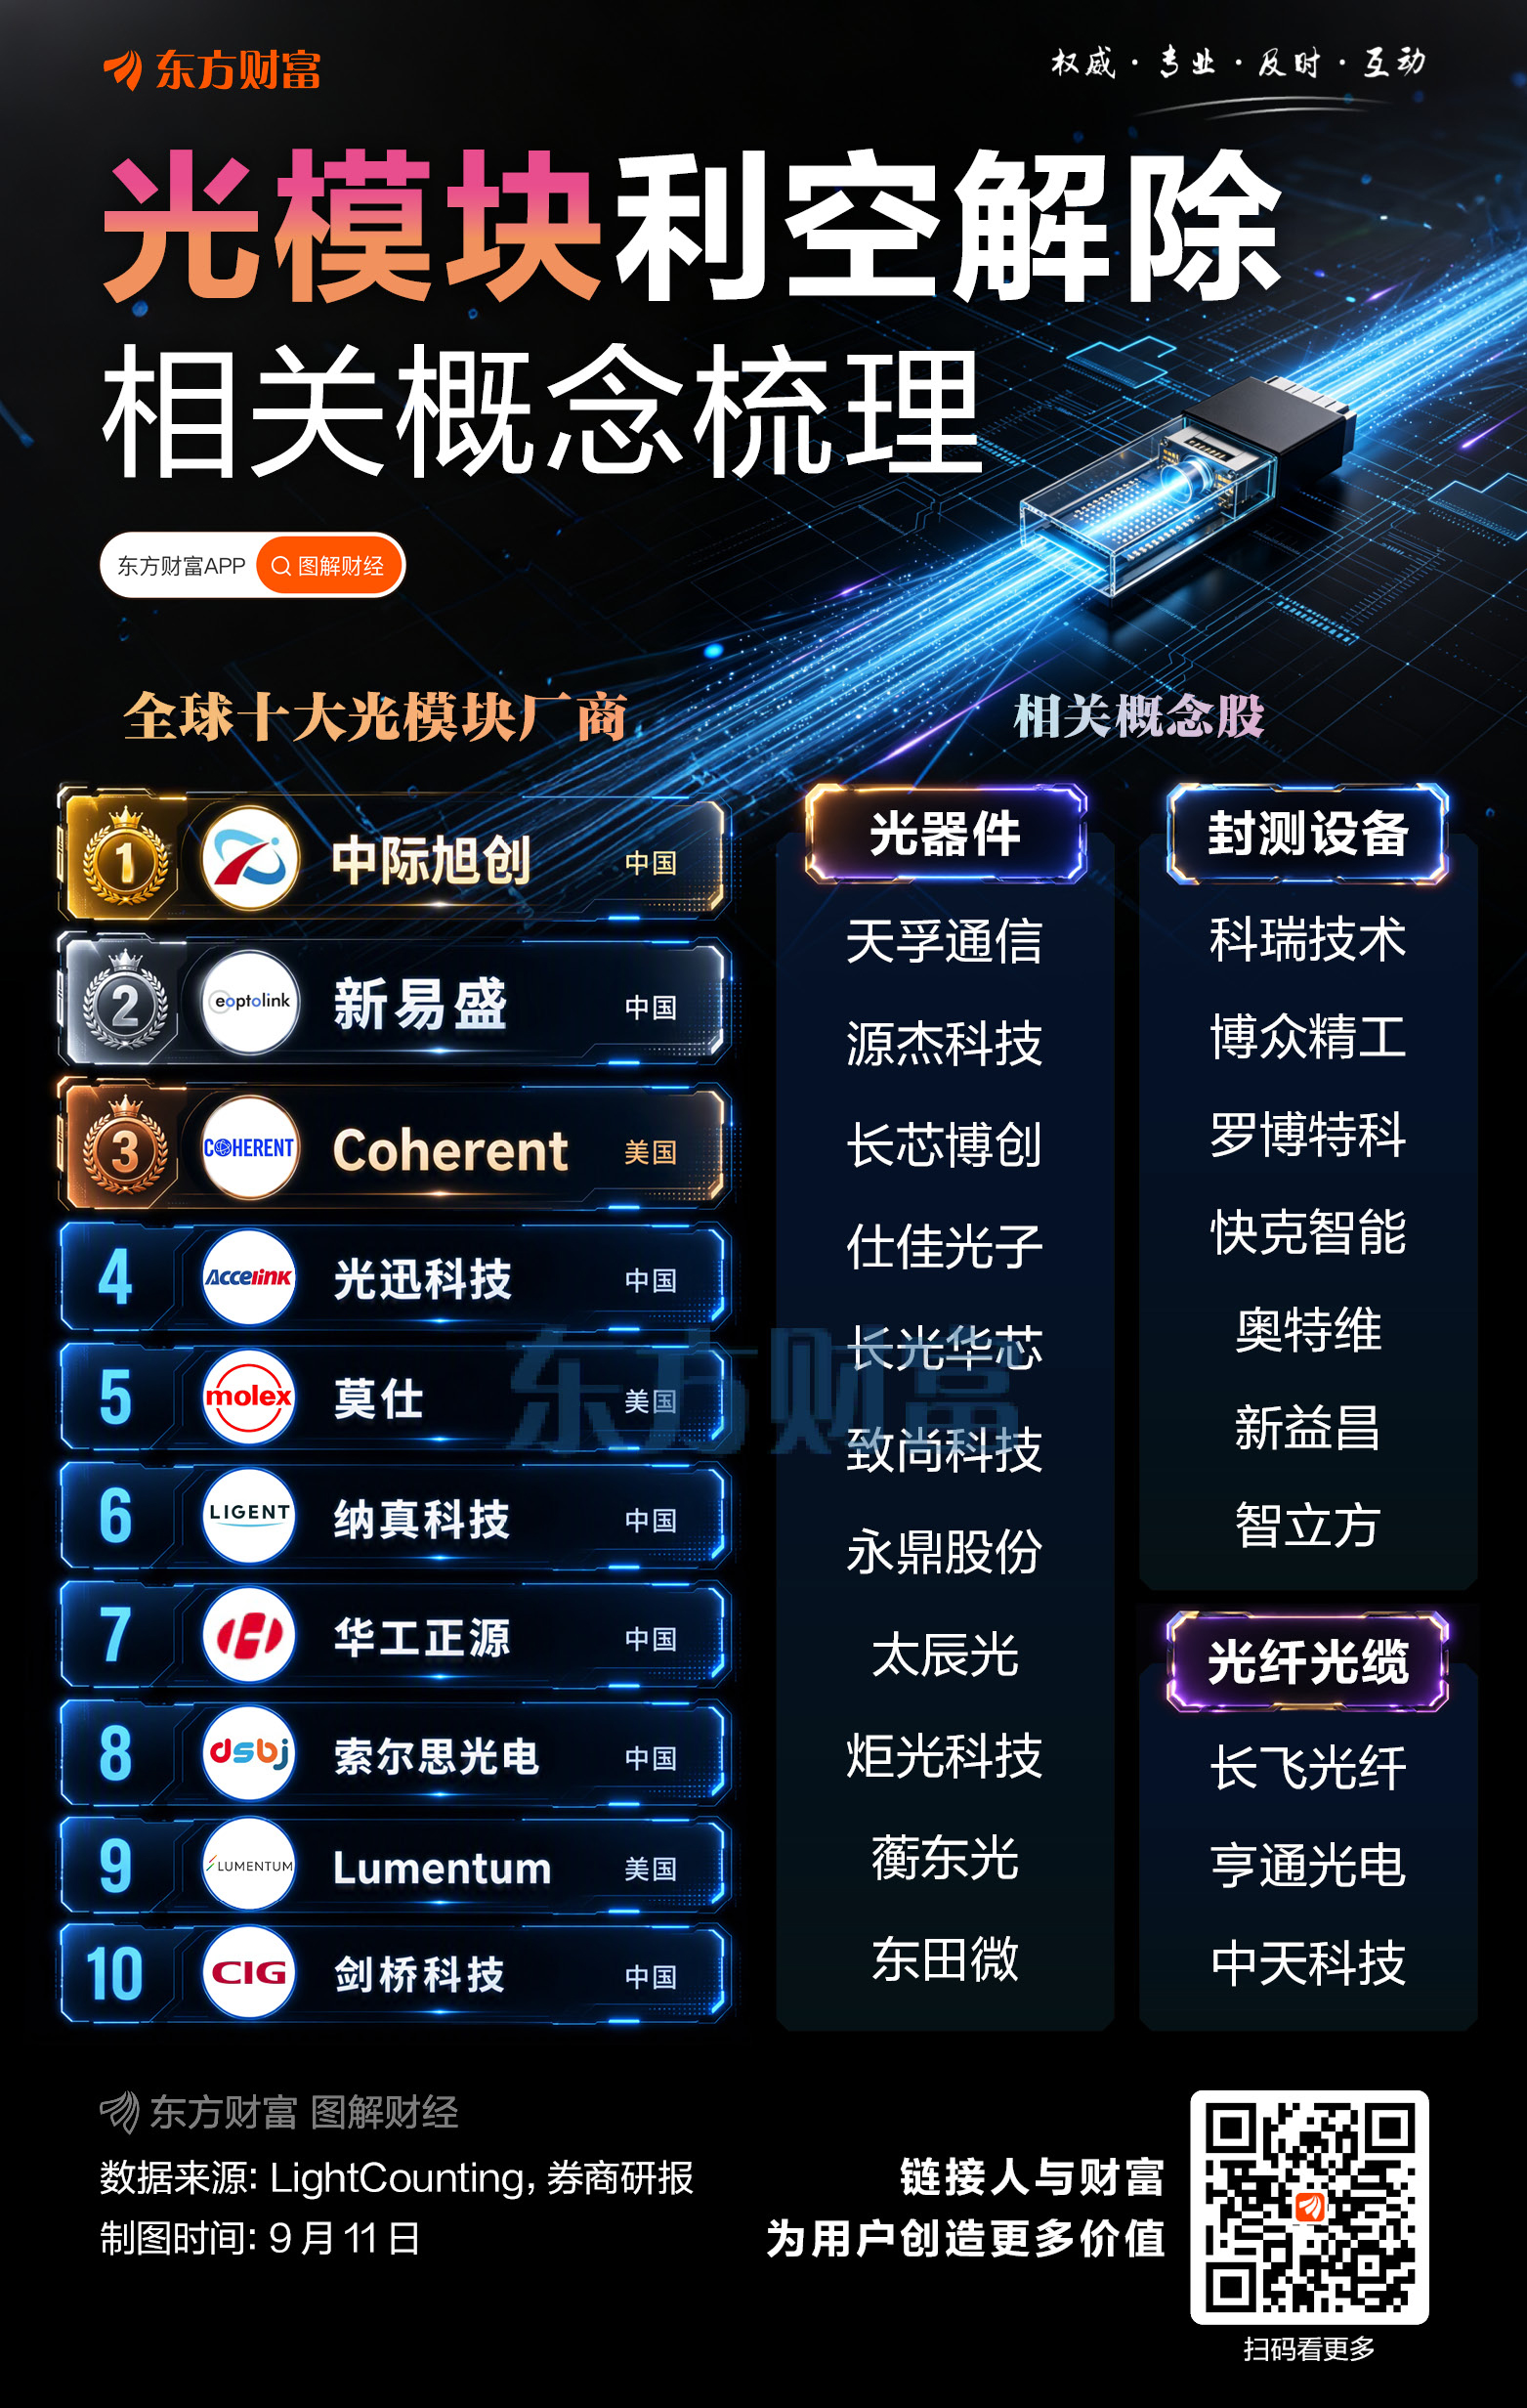
这是当前机构共识度最高的科技赛道,全球头部云厂商的1.6T光模块大额订单在三季度集中落地,国内头部厂商的在手订单已经覆盖2026年全年产能,部分龙头企业的订单能见度甚至延伸至2027年一季度,产品交付排期超过3个月。美国光通信公司Lumentum表示其光器件产能已经全部售罄,供货排期延续至2029年初。国内龙头企业上半年净利润同比增速超过100%,1.6T产品的毛利率超过50%,量价齐升的逻辑持续兑现,经过本轮调整后核心龙头的动态PEG回落至1倍左右,是机构资金回补的首选方向。美国FCC政策传闻致多家光模块上市公司股价大幅回撤,业内人士表示FCC政策的影响有限,限制的时间要到2028年才能确定,短期来看还会对部分公司形成利好。
高盛大幅上调全球AI服务器PCB市场2028年的规模预期,2026-2028年的复合增速达到148%,英伟达新一代架构服务器的单机柜PCB价值量增幅达到233%,需求爆发的程度远超市场此前预期。国内头部厂商的订单已经排至2027年,部分长期合作协议甚至签到2028年,产业链头部企业上半年净利润同比普遍实现50%以上的增长,高端产品的毛利率超过35%,经过年内多轮提价后FR-4覆铜板的累计涨幅超过55%,电子布的供需缺口达到40%,三季度的业绩弹性将得到进一步释放。PCB概念牛股景旺电子,三季度业绩同比预增205.46%至264.74%;电子布头部企业中国巨石前三季度净利润比预增100%至110%。

在海外技术封锁持续升级的背景下,国内晶圆厂的国产化采购比例快速提升,设备企业的交付周期拉长至6个月以上,头部晶圆厂三季度的国产化设备招标量同比增长超过50%,核心设备处于供不应求状态,行业整体产能利用率维持在95%以上。龙头企业全年净利润增速预期超过40%,部分细分环节企业三季度单季利润同比实现翻倍,叠加大基金三期持续加码投入,国产替代的长坡厚雪属性十分突出,相关标的可跨越短期市场波动。

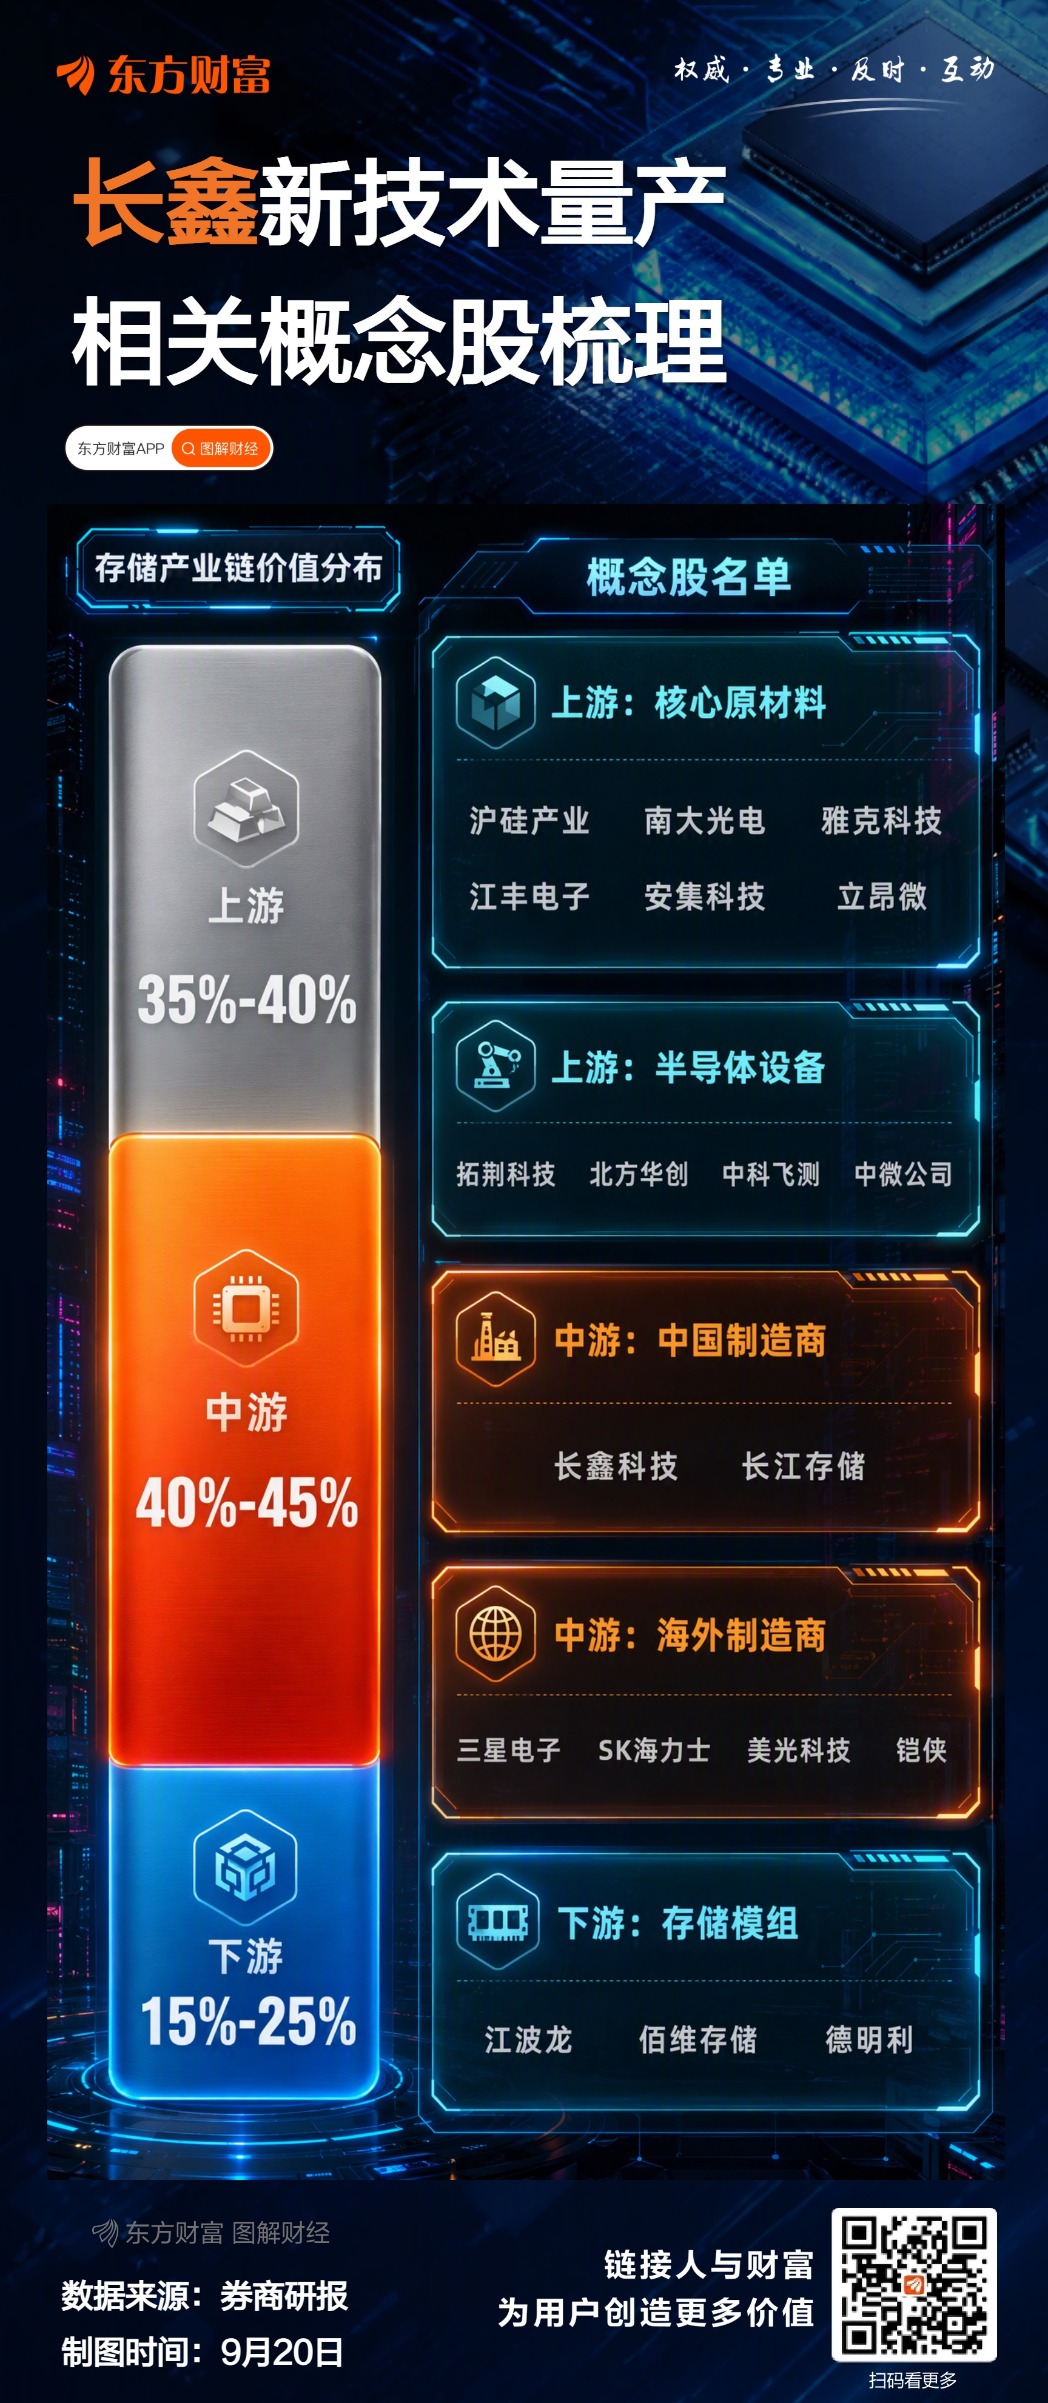
三季度全球存储行业的供需格局彻底反转,主流产品价格连续6个季度环比上涨,三季度单季涨幅超过15%,国内头部厂商处于产能满载状态,下游客户提前锁单,行业库存回落至健康水位。长鑫科技2026年H1业绩实现爆发式增长,第五代DRAM技术平台实现量产,展现了其在技术迭代与市场扩张上的强劲势能。存储产业链企业三季度有望实现扭亏为盈,部分HBM封装企业的净利润同比增速超过200%,海外三大存储巨头集体宣布四季度再度提价,是半导体板块业绩向上斜率最高的细分方向之一。
三季度高密度智算中心的液冷需求集中爆发,头部厂商的在手订单同比增长超过150%,国内六大运营商的智算中心液冷招标量超出市场预期。行业龙头的核心订单规模快速攀升,核心组件已经获得海外科技巨头认可并开始批量应用,同时国内新建智算中心的PUE要求持续收紧,液冷渗透率从不足10%快速升至30%,高需求态势至少可以延续2-3年,细分龙头三季度净利润增速普遍超过50%,是算力产业链中被低估的高弹性环节。鸿富瀚前三季度净利润同比预增108%-145%,液冷板整柜模组业务量产交付、产能逐步释放。

四季度科技行情或将走出“先修复、再分化”路径:10月中旬超跌高景气赛道有望率先反弹,光模块、PCB弹性最大;10月下旬三季报集中披露期,资金或向业绩超预期龙头集中,纯题材股反弹后走弱,内部分化加剧;11-12月伴随美联储加息预期逆转与产业政策催化,优质龙头有望创出阶段新高。 投资需摒弃跟风炒作惯性,锚定“订单可查、现金流可验证、主营利润持续提升”标准,逢低分批布局,以高股息资产为底仓对冲波动,优先配置五大赛道核心龙头,把握分化阶段的确定性机会。
注:以上部分内容来自网络,未经核实,不构成任何投资建议,请谨慎参考!如有侵权,请私信联系删除!欢迎各位老师点赞、评论、转发,谢谢!㊗️各位老师发大财、股市长虹!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。