本文相关信息仅供参考
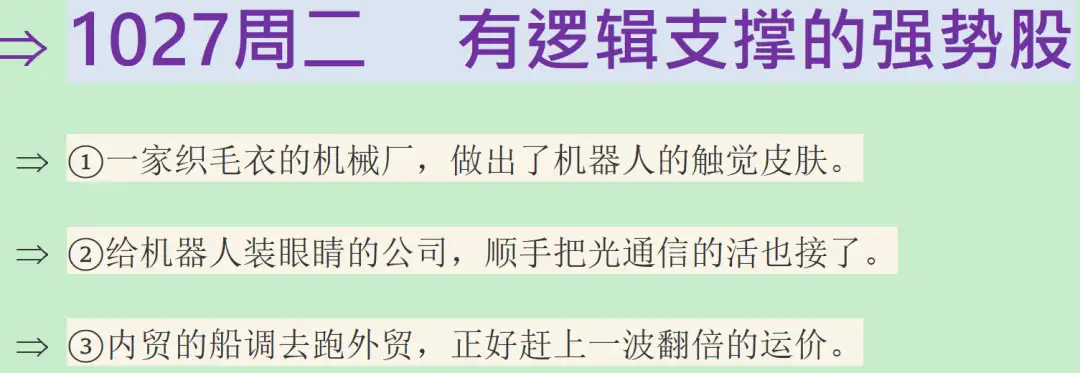
①机器人:一家做针织机械的公司,把编织工艺和传感材料拼在一起,做出了能感知力、温度与材质的织物电子皮肤。触觉数据没法靠仿真替代,力与剪切力只能真机采集,手套因此成了数采里最值钱的一环,单台做到一千美金以上。
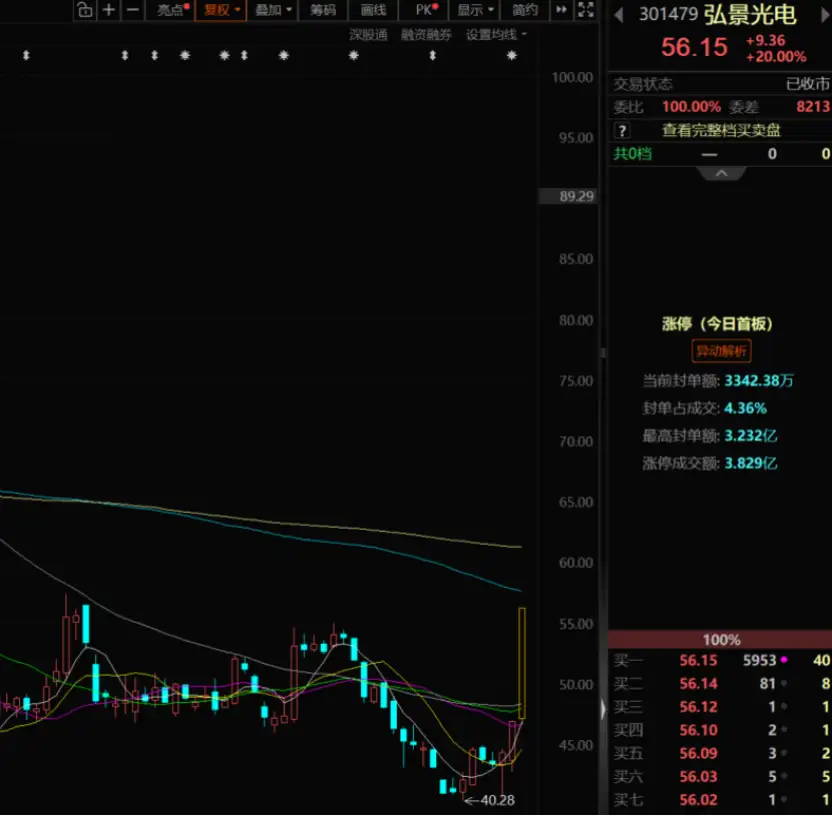
②光学:这家公司原本给海外智能家居与运动相机做镜头,如今把玻璃非球面透镜、光纤阵列与滤光片一并布局,光成像之外又开出光联接这条线。机器人侧的交互与深度相机已配成整套视觉系统,明后年的收入台阶压在这两块上。
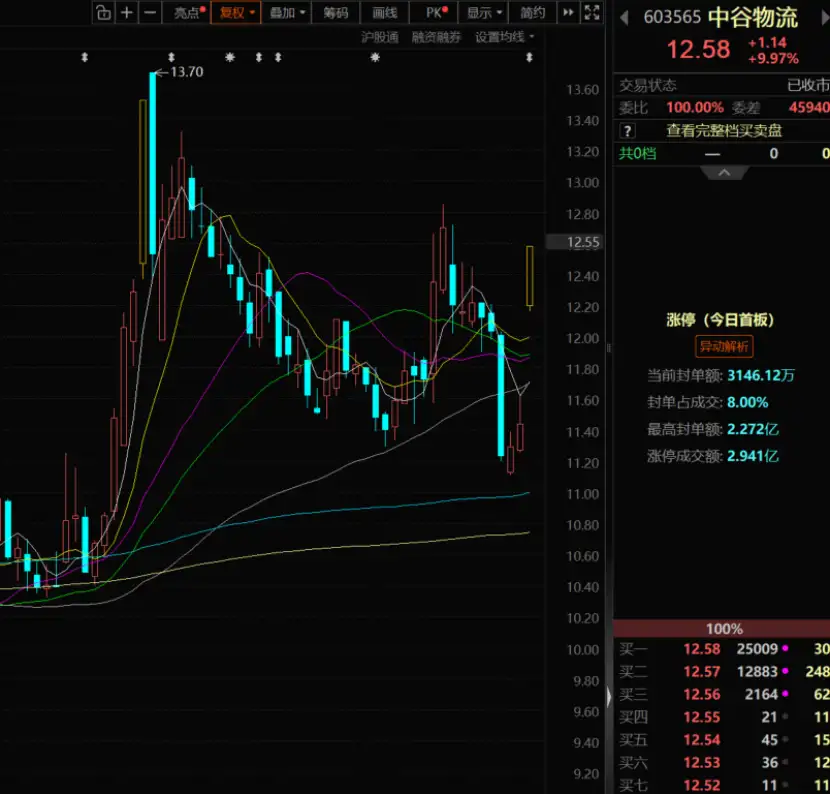
③航运:内贸集运起家的公司,把运力投到了外贸航线上,正好撞上海运价上行的这一段。中东航线运价三季度比上半年又抬了一大截,内贸运价却还在往下走,一涨一跌之间,利润增速跑到了收入增速的十倍以上。
*本文是对当日大涨公司进行研报深度复盘*
(1)大涨题材:机器人+智能制造
公司主营针织机械,下游主要是纺织服装行业,近年来公司开始向医疗、新能源汽车等产业布局。
此轮大涨则主要得益于机器人产业,公司通过将编织工艺与传感材料结合,研发织物柔性电子皮肤,制成织物触觉传感器。行业上,特斯拉曾提出可贴合复杂曲面的柔性电子皮肤方案,解决了传统刚性触觉传感器难以适配曲面、电路连接、批量制造一致性等痛点。
行情上,公司近3个交易日大涨36%。
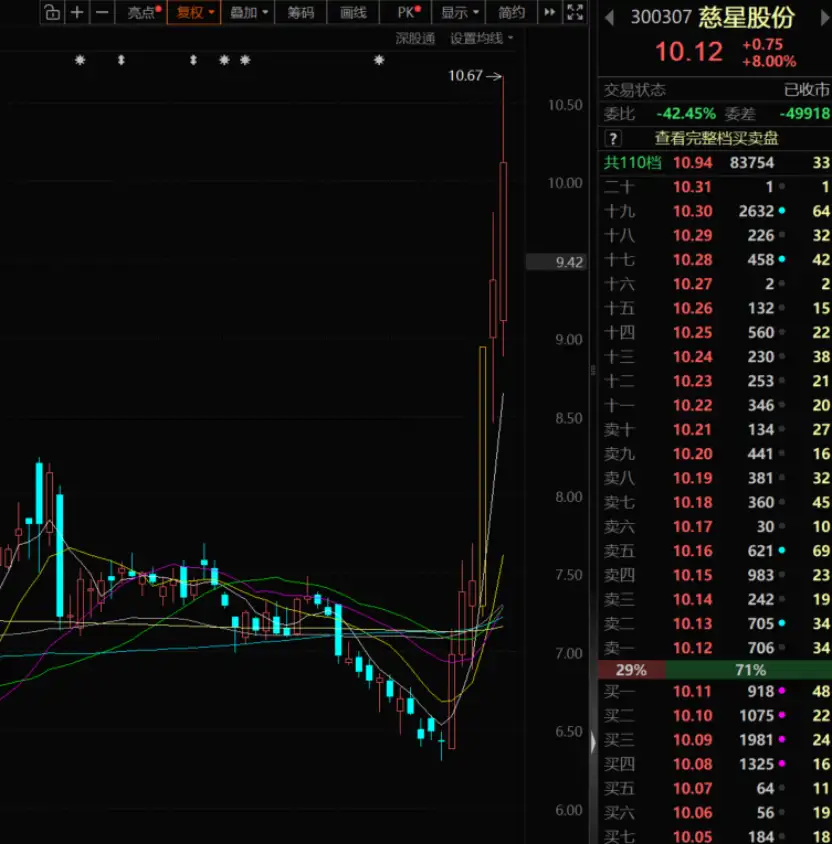
①在EGO数据采集与真机数据采集里,手套和灵巧手是价值量占比最高的环节,可达三到四成甚至更高,手套ASP从几千元到几万元不等。更关键的是触觉数据无法仿真——力、接触、温度、材质识别、剪切力这些都必须靠真实采集,这奠定了触觉长期不通缩的基调。
②头部服装企业2023至2025年的资本开支同比增速依次为下降32.4%、增长61.1%、增长75.9%,设备更新需求随之启动,横机主业正站在周期拐点上。公司2026年收购德国STOLL相关资产,明年年初并表,高毛利的医疗与汽车特种纺织场景一并打开。
③公司是全球唯一同时自制设备与自制传感器的完整工艺链厂商,织物数采手套单台价值量在1000美金以上,已深度对接宇树、小米、小鹏等本体厂,其中宇树是唯一的上市公司供应链,海外与Figure等保持接触,11月还有新品发布。
(1)大涨题材:机器视觉
公司主营全景/运动相机及无人机,为亚马逊旗下中高端智能家居摄像头品牌重要供应商,同时顺利进入谷歌Nest的供应链体系。
凭借光学技术积累,公司又切入光无源器件,已布局玻璃非球面透镜、FAU及Z-Block滤光片。
机器人方面,公司此前还与行业头部公司智元合资设立产业基金以及成立实验室,为机器人量身打造包含交互相机、深度立体相机、RGB-D相机在内的整套视觉系统。
行情上,公司今日20%涨停。
(2)研报深度复盘(开源证券、中邮证券、申万宏源):光成像与光联接
①与此前市场期待的“出现杀手级AI应用、某个新型端侧AI硬件成为亿级销量大单品”的逻辑不同,端侧AI硬件更为合理的演进模式是,Agent AI通过重塑或赋能多种类型AI终端(AI PC、AI手机、AI眼镜、AI玩具、智能穿戴、智能戒指、智能家居、以及各类B端和C端硬件),催生数十个“百万-千万级销量”品类,带动AI终端进入数亿-数十亿量级。因此,端侧AI硬件产业链企业的平台化能力更为重要。
②能看到AI正在加速落地于机械控制系统,通过模型使运动控制的技能变得“可复制”、“可优化”。未来更多物理世界的“运动控制”工作有望由AI接管,有望带动“机器视觉”“边缘计算”“数据传输”相关需求在机器侧大幅提升。
③弘景光电正从单一的光成像业务布局发展成为光成像与光联接双轮驱动的多元化业务格局。公司在持续巩固“3+N”业务优势的基础上,逐步在光通信无源器件、具身智能视觉领域取得实质性突破。预计26-28年营收23/33/44亿元,归母净利润2.6/4.1/6.2亿元。26年不到40倍、估值跃迁路径明确。
AI光无源器件今年预计产生实质性收入。非球面透镜已于25H2实现收入,今年有望首先在光迅、华工放量。
ASP 0.5-1美金,800G用量8-16颗,1.6T用量16-32个。FAU开发1.6T硅光/EML光模块/OCS的FA-MT。30万个/月产能预计26Q3投产。
Z-Block镀膜工艺壁垒高,供给刚性约束,仙桃现成镀膜机。30万片/月产能预计26Q4投产。
3、中谷物流:越绕越远了
(1)大涨题材:航运+业绩增长
公司以内贸集运起家,随后布局外延海外集运,形成租船与自营航线并举的运营模式。
直接催化上,隔夜公司公告三季报净利润同比增长36.7%,其中第三季度增幅近150%,机构认为主要是“红海线利润超预期”。行业来看,美伊冲突后全球石油等贸易重构带动运距显著拉长,美湾、南美及西非等长运距地区出货增加。
行情上,公司今日涨停。
①SCFI中东航线1至9月均值3988.30美元/FEU、同比接近翻两倍,三季度均值抬到5397美元/FEU,10月23日当周已接近6500美元/FEU;同期内贸运价仍在下滑,内外贸的剪刀差彻底张开,公司的外贸运力投放正好踩在价格上行段。
②三季度营收29.18亿元、同比增长14.0%,归母净利润8.45亿元、同比增长149.4%,利润增速是收入增速的十倍以上;前三季度扣非净利润同比增长40.8%,经营现金流同步改善。国际自营业务的运价景气直接推动毛利大幅增厚,红海线七艘船舶贡献了其中相当一块。
③前三季度非经常性损益3.39亿元,其中非流动资产处置损益2.97亿元,钱不只来自运价。同时公司拟募集资金用于购置集装箱船,为国际航线继续扩张补运力,外贸的增长空间还留了后手。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。