9月17日,华为全联接大会2026开幕,Atlas 950超节点是最大亮点。
去年9月,华为在同一个大会上首发Atlas 950超节点,最大支持8192张昇腾卡。今年这台机器要交作业了,预期今年四季度实现昇腾950超节点规模商用。
超节点的思路不是让单张卡更强,而是让一堆卡"像一台计算机一样工作"。据国联民生研报测算,在DeepSeek V3训练中,这套架构把未掩盖的通信比例降低了80%,系统训练性能提升3倍以上。
这个改动最直接的结果,是成本占比变了。长江证券测算,服务器里算力芯片的占比从2025年预估的74.5%降到2026年的60.1%,让出来的份额被“PCB、液冷和铜连接”接走。
本期就从这四个环节,一一来盘点。
一、PCB:从10.1%升到17.5%
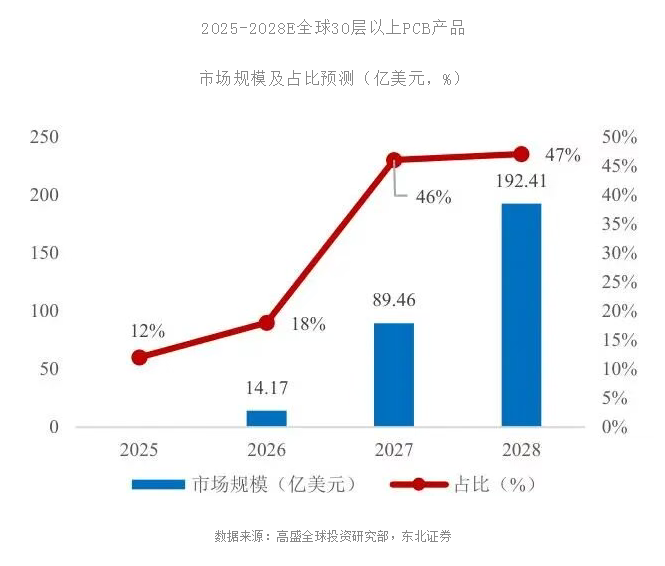
据长江证券测算,PCB是价值量占比提升最快的环节,从2025年的10.1%升到2027年的17.5%。
无独有偶,Rubin Ultra架构下PCB单柜价值从3.5万美元增至11.7万美元,增幅233%,也是居全部组件之首。
1、深南电路
2025年公司营收规模位列全球PCB厂商第4名。
和华为超节点关系:
7月22日,华为向内资头部载板企业下达批量订单,要求11月底前完成交付。据首席观点,深南电路是这次批量订单的直接受益者之一。
深南电路公告也承认,公司的ABF载板客户覆盖华为、中兴、长电科技。
2、兴森科技
公司是国内少数几家能同时量产BT载板和ABF载板的企业之一。
和华为超节点的关系:
同样是7月22日那笔华为批量载板订单的直接受益者之一(据首席观点)。
特别说明:
胜宏科技:AI服务器PCB全球份额约35%
沪电股份:北美AI服务器主板PCB份额超80%
鹏鼎控股:全球PCB市占率约7%,排第一
东山精密:PCB营收全球第三,柔性板全球第二
这四家的产业地位都不低,甚至比深南、兴森在AI服务器PCB上的份额更高。但客户是英伟达不是华为。
二、液冷:从0.8%升到1.7%
按长江证券测算,液冷占服务器价值量从2025年0.8%升至2027年1.7%。
这个环节的胜负手是Tier1总集成地位,不是单卖部件。国内厂商是主力。

3、英维克——卡位液冷"二次侧"的Tier1地位
液冷系统分一次侧和二次侧。一次侧占系统价值量约30%;二次侧占约70%,是直接和服务器换热的环节,包括CDU、冷板、接头、Manifold。
英维克是国内唯一全链条系统商,在冷板式液冷份额超65%,已进入英伟达MGX、英特尔至强6、谷歌OCP三大生态。
4、申菱环境——横跨一次侧和二次侧
它是第二家,位置在CDU和系统集成。据华泰通信,公司"在华为液冷体系中深度布局,产品覆盖CDU、TMU及Manifold管路,并持续扩充制造产能"。
它同时出现在一次侧冷源的参与者名单里。
据华泰研究的产业链梳理:一次侧冷源典型参与者包括美的、江森自控、大金、三菱电机、申菱环境;二次侧换热则包括Vertiv、施耐德、英维克、美的、申菱环境。
特别说明:
高澜股份,在全国冷板式液冷份额约30%,但它的强项是管路,不是总集成。
飞荣达、中航光电、科创新源,这三家在UQD快接头环节,合计占国产份额60%到70%
三、高速铜连接
按长江证券测算,铜连接占服务器价值量从2025年0.9%升至2026年1.4%。全球龙头是安费诺和泰科。国内已经在华为体系内完成替代。
5、华丰科技——华为是它第一大客户
公司2021年引入哈勃投资,华为成为公司战略股东。
公司公告,华为销售占比为60.52%。
6、航天电器——新进者
据GX军工2026年3月12日的观点:“航天电器子公司苏州华旃切入华为950连接器供应体系,公司有望成为继华丰、庆虹后的新供应商,份额占比约为20%以上。”
7、意华股份——卡位华为高速线束模组
公司高速线束模组在华为的份额一半以上,位居第一,单卡价值量有望从1000元向2000至3000元增长。
四、算力芯片:华为一家占国产近一半
算力芯片是整个系统的"大脑",负责训练和推理计算,占服务器价值量约60%,是绝对大头。
华为这一代是昇腾950DT,由海思设计,不上市。真正沾边的只有两类:
①代工
8、中芯国际
中芯,2026年增至6万片/月。据山西证券,“中芯国际也开始将部分生产外包给华为”。
2025年第三季度中芯国际市占率5%,营收仅次于台积电和三星,位列全球第三。
②昇腾生态的整机与软件伙伴
9、拓维信息
据公司2026年半年度报告,公司自2017年起与华为云合作,目前是华为"鲲鹏/昇腾AI/海思+开源鸿蒙+云/大模型"全方位战略合作伙伴。
而且是昇腾整机首批合作伙伴及盘古大模型首批生态伙伴,参与长沙、重庆、济南等人工智能创新中心建设。旗下开鸿智谷获华为哈勃投资。
本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。