一、近期走势
 二、公司介绍、业务构成、经营模式
海天瑞声 2005 年在北京成立,创始人贺琳出自中科院声学研究所,2021 年 8 月登陆科创板,是 A 股"AI 训练数据第一股"。公司干的是给 AI 供"口粮"的活:语音识别、语音合成、计算机视觉、自然语言各类算法要练,就得先有标注好的高质量数据,公司负责采集、清洗、标注、质检全套环节,覆盖全球 200 多个语种及方言,持有近 1500 个标准化成品数据集,标品数量和复卖率行业第一。智研咨询口径下,公司在中国数据标注市场占有率达 18.3%,位居行业第一。
客户名单是这家公司最硬的资产:阿里巴巴、腾讯、百度、字节跳动、科大讯飞、微软、亚马逊、三星等全球约 1000 家科技企业与科研机构都在合作名单里,国内头部大模型厂商基本全覆盖。生意模式分两块:标准化数据集产品一次生产、多次复卖;定制化数据服务按客户规格单独交付。中国移动旗下中移投资持股 7.95%,是仅次于实控人的二股东;2026 年 3 月世界数据组织(WDO)成立,公司是发起单位中唯一的 AI 数据企业。
业绩先说结论:收入在加速,利润体量还很小。2026 年上半年营收 1.92 亿元、同比增长 22.5%,归母净利润 977 万元、同比增长约 156%,综合毛利率 49.1%。其中一季度归母 840 万元、同比大增 2161%,二季度单季回落到 137 万元。三季报尚未披露,公司也没有发布三季报业绩预告(上交所披露平台 10 月仅见异动公告与股东会文件),去年三季报是 10 月 31 日挂网的,10 月底见分晓。
业务构成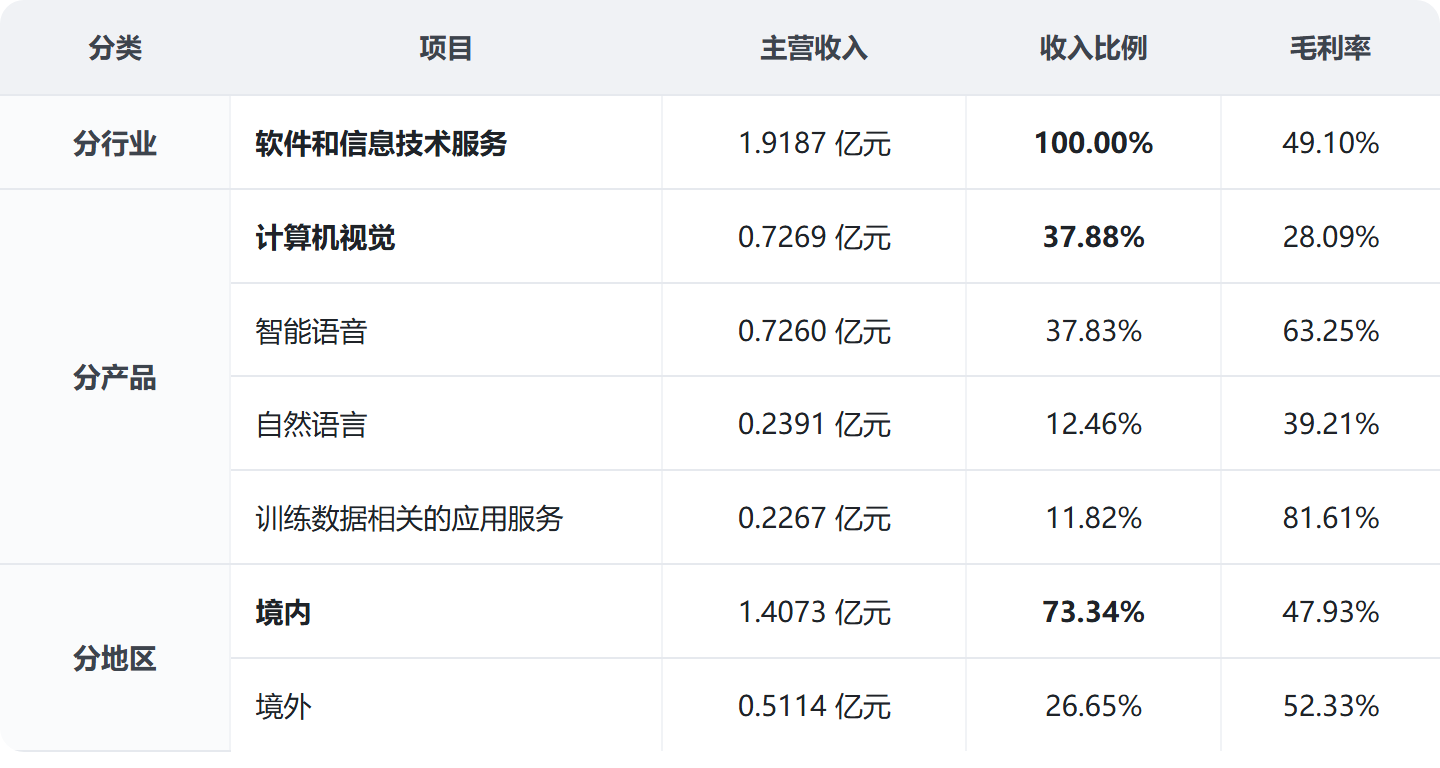
这张表用 2026 年中报口径,有三个看点。一是"训练数据相关的应用服务"收入占比从上年全年的 7.33% 跳升到 11.82%,毛利率高达 81.61%,是全表最赚钱的一行,一季度公告里"高毛利应用服务占比提升带动毛利率上升"说的就是它;二是智能语音毛利率 63.25%,比计算机视觉的 28.09% 厚一倍以上,语音这条老本行依然是利润压舱石;三是境外毛利率 52.33% 高于境内,但收入占比从 2025 年的 41.81% 降到 26.65%,海外业务在上半年是收缩的。
经营模式收入 = 卖训练数据:数据集产品复卖 + 定制化服务交付,本质是"人 + 流程 + 工具链"的数据工程生意,轻资产、高毛利。公司不做算法不造芯片,赚的是把原始数据变成"算法能读懂的教材"的钱。
标品复卖是利润的核心杠杆。近 1500 个成品数据集生产一次、卖给多个客户,复卖率行业第一,这类业务边际成本极低,撑起了 60% 以上的智能语音毛利率;定制服务按项目收钱,赚的是交付能力与语种覆盖的溢价。
生产方式已切到人机协同。公司口径显示"模型预标注 + 人工校准"模式占业务量的五到七成,纯人工标注只占一到三成,大模型先把粗标做完,人工负责校准与疑难样本,效率比纯人工提升数倍。这既是毛利的来源,也是行业门槛:没有工具链的小标注厂接不住大模型客户的要求。
全球化交付网络是第二道壁垒。资源网络覆盖 70 多个国家、200 多个语种及方言,2025 年在东南亚部署的本地化交付基地已完成产能爬坡,海外科技巨头的多语种 OCR 与文本理解订单由其承接;境内则切入政企侧,与国家级数据标注试点城市达成可信数据空间合作,ToG 业务开始贡献收入。
产业链:上中下游分别是谁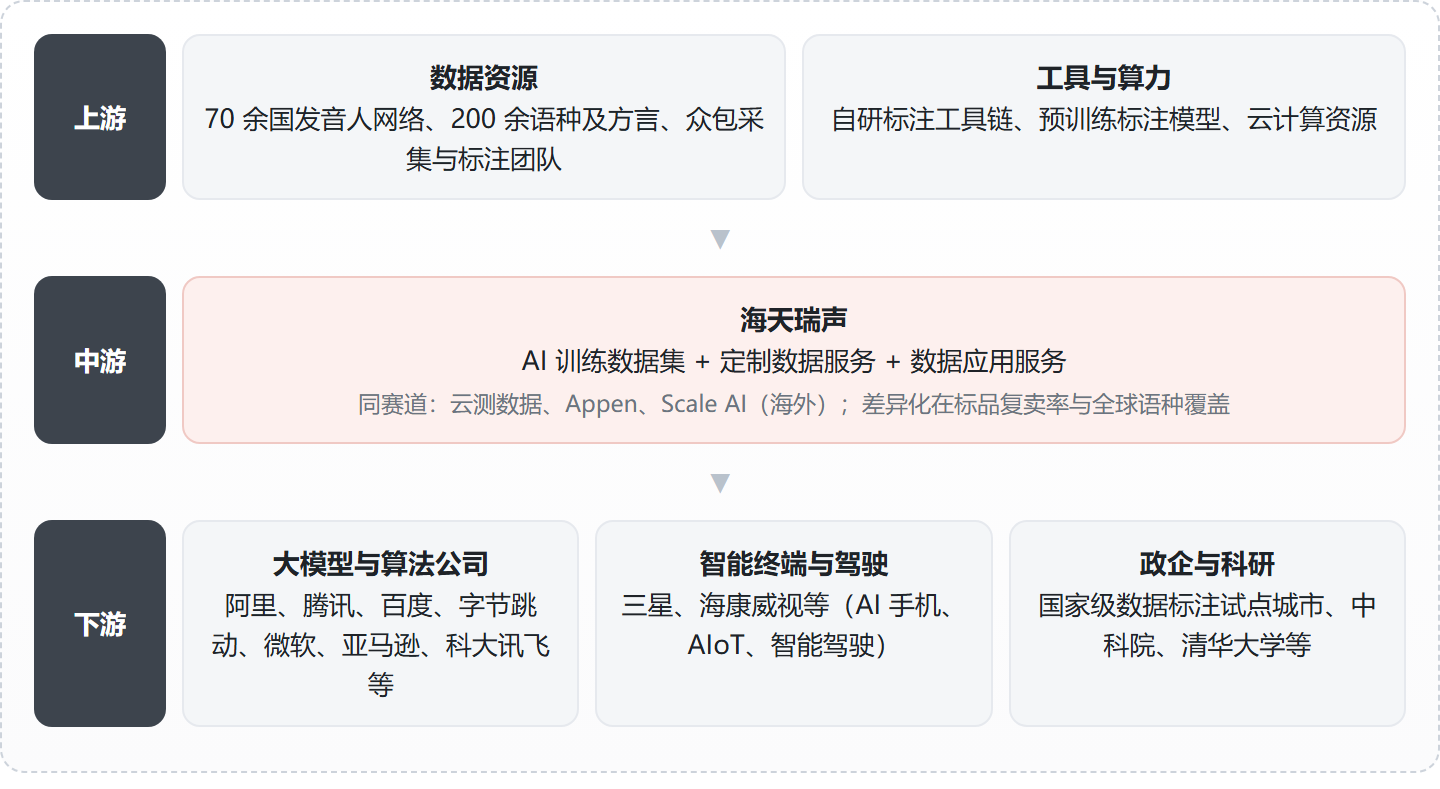 说明:AI 数据服务商卡在"原始数据"与"算法公司"之间,议价权取决于数据资产的稀缺性与交付合规能力。海天瑞声的相对优势是标品库规模、复卖率与 200 余语种的全球覆盖;相对弱项是客户自带数据闭环的趋势,以及合成数据对真实标注需求的潜在替代。三、行业介绍
大模型的能力上限由三样东西决定:算力、算法、数据。前两者巨头们差距不大,数据成了拉开模型差距的关键变量,高质量训练数据因此被称为"AI 燃料",数据标注则是把燃料炼出来的工序。国内行业已从劳动密集的作坊模式,转向"大模型预标注 + 人工校准"的人机协同生产,标注效率提升数倍,自动化标注工具渗透率 2026 年首次超过 50%。
市场在高速扩容。艾瑞咨询口径,中国 AI 基础数据服务市场规模从 2022 年的 37 亿元增至 2025 年的 75 亿元,预计 2026 年达 99 亿元、2028 年冲到 170 亿元;智研咨询统计的数据标注行业 2025 年规模 117.53 亿元,预计 2026 年突破 150 亿元、增速超 27%。一个结构性变化值得记住:2026 年生成式 AI 企业的标注需求预计占总规模的 41%,首次超过自动驾驶成为第一大需求来源,需求重心正从车厂转向大模型厂。
政策在加码。国家数据局启动"7+32"城市数据标注先行试点,2026 年 6 月又印发《关于推进行业高质量数据集建设行动的实施方案》,要求 2028 年底建成一批行业高质量数据集,标注服务纳入政府采购目录。海天瑞声 18.3% 的市占率居行业第一,且是 A 股稀缺的纯正 AI 数据标的。也要看到隐忧:斯坦福 HAI 报告显示头部 AI 实验室后训练数据中合成数据占比已突破 55%,合成数据对真实标注的替代是悬在行业头顶的长期问题。
需求的量级变化还有个注脚:我国日均词元(Token)调用量 2024 年初约 1000 亿,2025 年底达 100 万亿,2026 年 6 月已突破 500 万亿,两年半放大约 500 倍。而 10 月 20 日国家数据集团在雄安揭牌,全国国有数据集团已超 120 家,国家级运营主体从此补位,机构普遍认为 2026 年有望成为数据要素价值释放年。
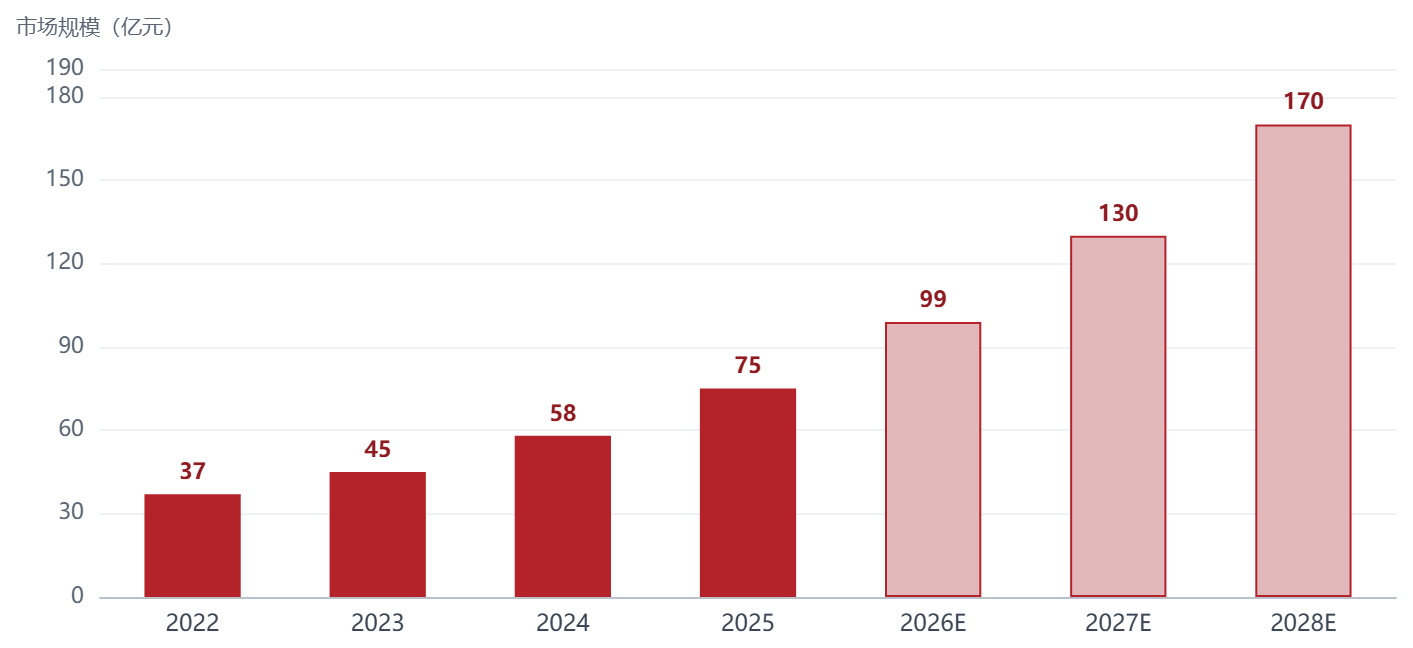
图中为艾瑞咨询的中国 AI 基础数据服务市场规模,2022 到 2025 年从 37 亿元翻倍到 75 亿元,2026 到 2028 年预测再翻一倍以上至 170 亿元,复合增速约两成。行业逻辑清晰:模型越强、对数据质量要求越高,单位数据价值越大。
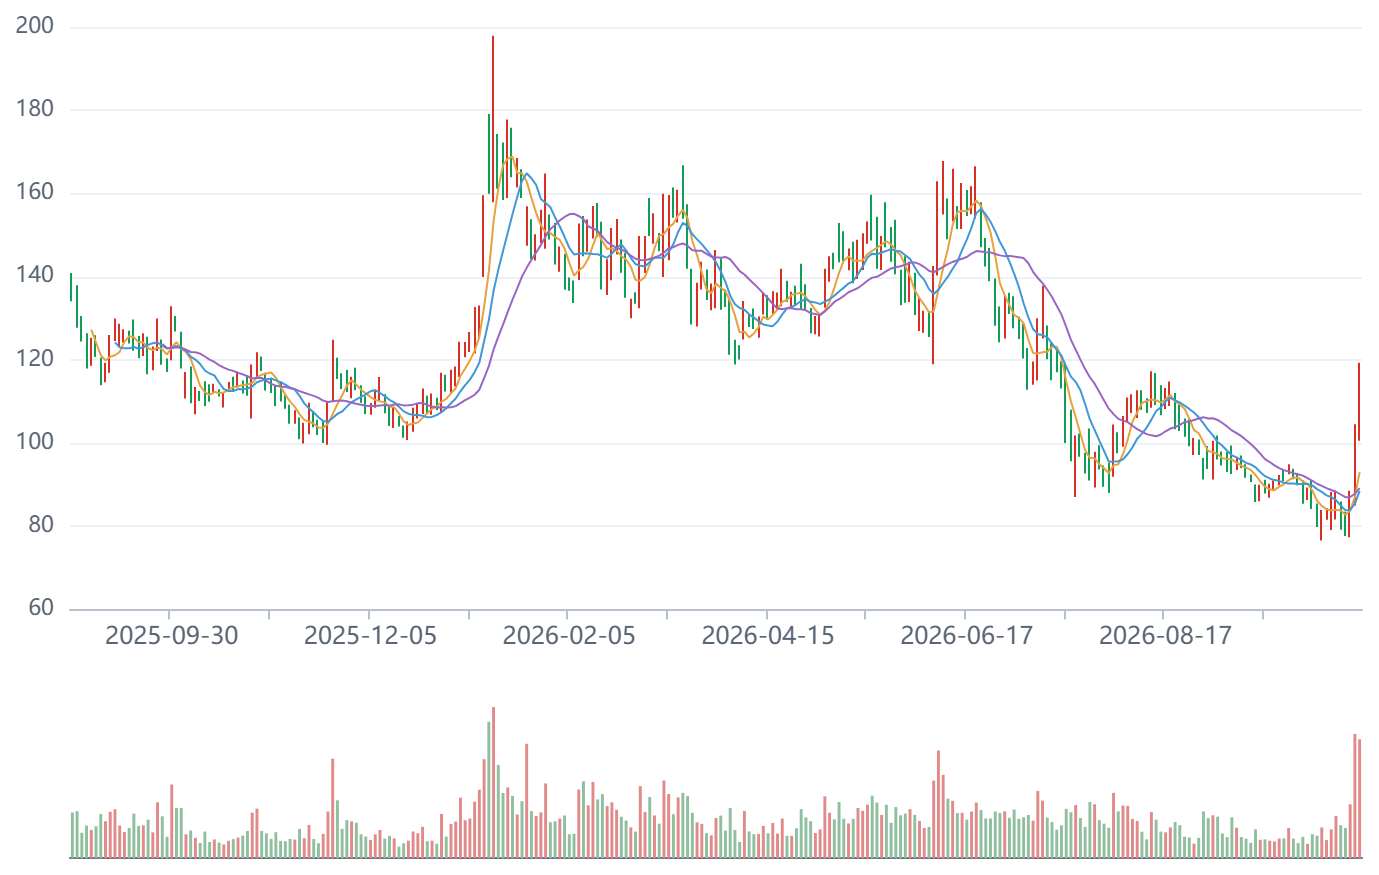
四、上涨动因与未来成长性先看走势。2026 年 1 月 14 日股价盘中摸到 197.92 元的阶段高点,此后随 AI 板块回调一路阴跌,10 月 9 日盘中 76.54 元创阶段新低,从高点算最大回撤约 61%。随后三个交易日急速拉升:10 月 19 日涨 12.38%,10 月 20 日涨 17.55%、成交 8.66 亿元换手 14.86%,10 月 21 日再涨 11.70% 收 115.60 元、盘中 119.30 元创 60 日新高,三个交易日累计上涨约 48%。
把这一轮拆开,是三条主线在共振,后面再加两笔账:估值,和成色。
一、数据要素是最重的一条线:国家数据集团揭牌,股权纽带直接连到公司身上。10 月 20 日,经国务院批准组建的国家数据集团有限公司在河北雄安新区揭牌,位列央企名录第 28 位,中国电信、中国联通、中国移动与国家电网、南方电网都在出资方名单里。市场按图索骥找到了海天瑞声:二股东中移投资 2019 年入股、持股 7.95%,公司是中国移动重要的数据服务供应商,深度参与"九天"人工智能基座建设,还是央企人工智能焕新社区里唯一的数据服务企业。
二、物理 AI 是第二条线,公司手里的牌正对政策胃口。江苏四部门日前印发《物理 AI 与世界模型高质量数据集建设行动计划(2026 至 2028 年)》,英伟达 GTC 柏林大会也把物理 AI 列为核心议题。公司的布局早已铺开:今年入选《2026 全球具身智能标杆企业 Top100》,并加入智元机器人旗下觅蜂科技发起的"蜂巢数据共创行动",开放全球 70 多国的场景资源网络;全国首个具身智能数据工程化服务平台 2025 年就已发布,本体采集、遥操作、动作捕捉、外骨骼等机器人数据采集能力一应俱全。
三、端侧 AI 是第三重奏,负责把行情推向极致。10 月 20 日 DeepSeek 全面开源内部推理框架 DeepInfer,端侧 AI 概念集体升温;Counterpoint 预计生成式 AI 手机渗透率 2027 年达 52%。端侧模型要在手机、眼镜上跑得顺,语音与视觉数据的本地化适配训练是刚需,公司作为板块内少数有收入实绩的数据公司被资金选中。
四、把一季度的暴涨和二季度的失速摊开算,答案全在收入结构里。一季度营收 9678 万元、同比增 38.63%,归母 840 万元,账面 2161% 的增速有水分:去年同期只有 37 万元,低基数放大了读数;真正的成色在于毛利率冲到 56.43%、环比提升近 11 个百分点,公司在路演里说得直白:高毛利的政府平台类业务(G 端可信数据空间)当季显著起量,这类标准化平台方案人力密集度低、交付周期短、边际成本递减。
到二季度画风突变:单季收入 9510 万元、环比微降 1.7%,毛利率跌回 41.6%,单季归母只剩 137 万元、同比降六成。原因也直接:G 端平台业务的确认节奏回落,低毛利的定制服务重新主导(中报占收入近七成),而费用是刚性的。这组对照暴露的盈利特征很清晰:利润高度依赖高毛利业务的季度间占比摆动,而不是稳定的规模效应。三季报尚未披露、公司也没有发业绩预告,Q3 的成色是接下来最大的悬念,10 月底挂网那天见真章。
五、资金面是本轮的放大器:盘子太小,一点钱就能点火。总股本仅 6032.52 万股,启动前市值不足 55 亿元,是科创板稀缺的小市值 AI 数据标的;交易所龙虎榜显示 10 月 20 日净买入约 1.57 亿元,居两市前列,此前十个交易日主力资金累计净流入约 9773 万元。两个交易日涨幅偏离值累计 30% 触发异动核查,公司的结论是"日常经营正常、不存在应披露而未披露的重大信息"。翻译过来就是:这两天的大涨没有任何基本面新消息支撑,属于纯题材资金行为。
六、数据要素业务公司不只是蹭概念,已在落地期。公司在投资者关系记录里列了三类模式:一是与多地政府、地方运营商共建"数据可信空间",做安全合规的数据治理与流通;二是联合当地高校培养数据标注人才;三是帮地方建数据标注基地。成都、长沙、保定三个承担国家数据标注基地建设任务的城市,公司均已成立合资公司,另与呼和浩特签署战略合作,还在拓展上海、广州、宜宾等十余地。ToG 收入已开始贡献,这条路走通了就是第二增长曲线。
七、估值和成色必须摆在明面上,这笔账相当拧巴。截至 10 月 20 日收盘 103.49 元,公司异动公告引用中证指数口径的滚动市盈率为 264.41 倍,而所处软件和信息技术服务业最近一个月平均滚动市盈率只有 56.71 倍,公司自认"市盈率高于行业市盈率水平";按 10 月 21 日收盘价计算市值约 70 亿元。高得刺眼的根子在利润体量太小:TTM 归母净利润只有约 2009 万元,收入 2 亿到 4 亿的盘子撑不起 70 亿市值,市场买的是"AI 数据卖水人"的稀缺性而不是当期利润。
东方财富一致预期 4 家机构覆盖,预测 2026 年净利润 4050 万元、对应当前市值约 172 倍,2027 年 6525 万元约 107 倍,2028 年 9900 万元约 70 倍,估值消化全靠利润翻倍式增长兑现。
再记两笔风险账:一是公司 1 月披露过股东减持计划(含大宗交易方式),股价异动后减持进度值得盯紧;二是合成数据占比提升的长期替代压力。三个验证点:10 月底三季报的收入结构与 Q3 单季利润成色;ToG 可信数据空间订单的落地节奏;大客户标品复卖收入能否继续放量。
五、公司基本情况股东结构截至 2026 年 6 月 30 日,股东户数 13,723 户,较一季度增加 17.78%,集中度"较集中"。实控人贺琳直接持股 19.52%,中移投资控股持股 7.95%。十大流通股东里机构动作分化:交银施罗德新生活力减持 23.70%、德邦稳盈减持 28.60%;阳光资管增持 60%,香港中央结算(北向)与诺安积极回报新进,主动性资金在高位撤退、新资金在回调中介入。
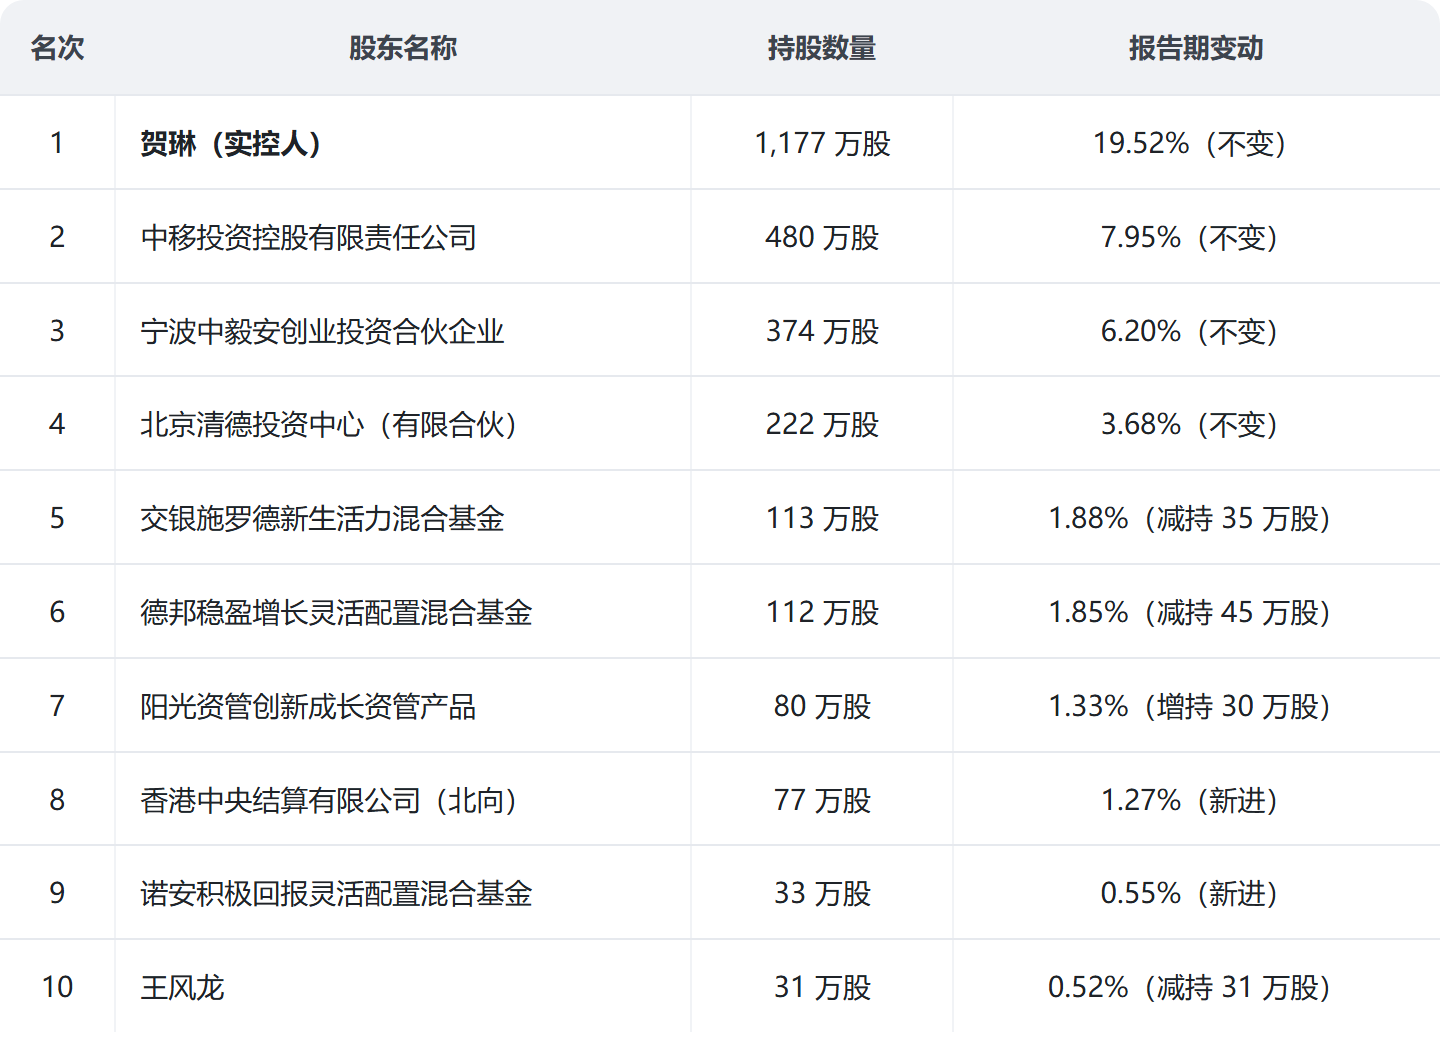
一句话概括:前四大股东合计约 37% 且高度稳定,中移投资的国资背景是稀缺的信用背书;公募基金有进有出,1 月的减持计划是悬在股价上方的供给压力。流通盘小,筹码结构天然放大波动。
经营情况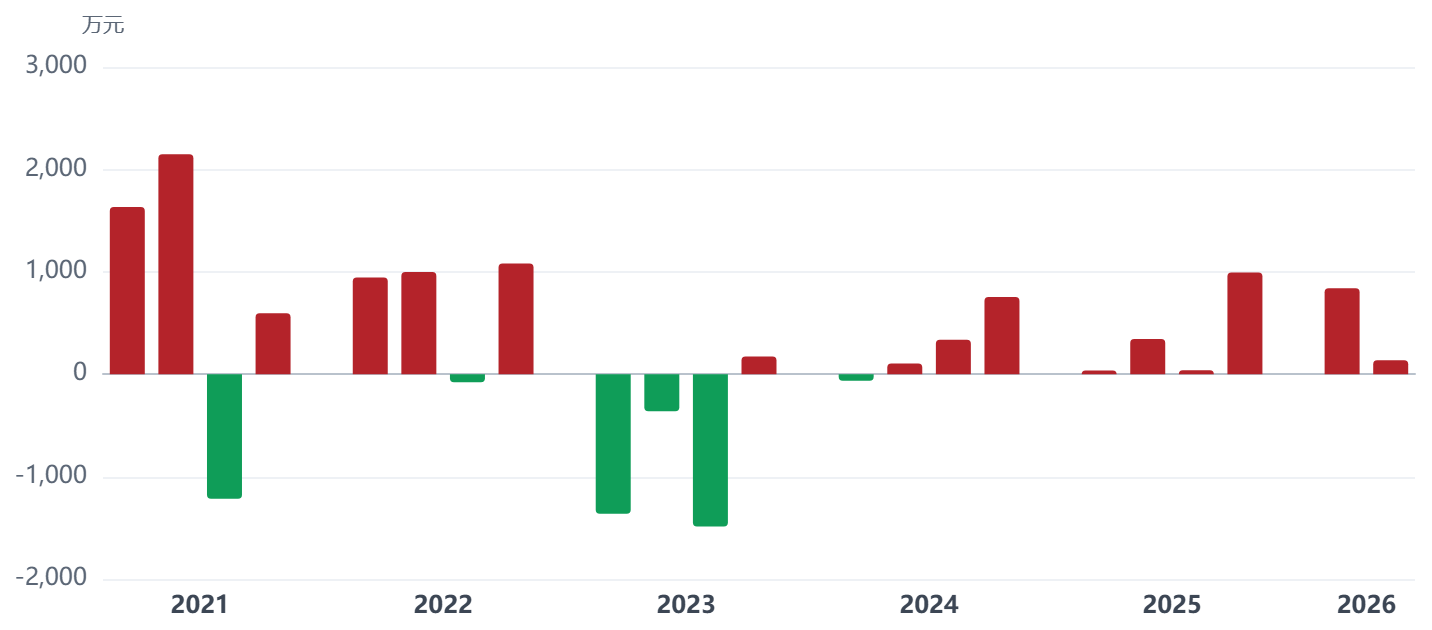
单季利润的形态是一部"小体量 AI 数据公司的爬坡史":2021 年上市当年还有 2000 万级的单季利润,2022 年三、四季度开始失速,2023 年连续三个季度亏损(全年亏 3039 万元),2024 年起逐季修复,2025 年四季度单季做到 994 万元的近期高点;2026 年一季度 840 万元、同比增长 2161%,二季度却回落到 137 万元。三季度成色如何,三季报没披露之前都是未知数。
波动大的原因要看清楚:定制项目收入的确认节点不均匀(2025 年三季度的政府大额项目递延就是一例),高毛利 G 端平台业务的确认节奏也会在季度间跳动,毛利率随收入结构在 41% 到 56% 之间摆动,2026 年前两个季度的实测区间就是 56.43% 对 41.63%,而公司体量太小,一两百万的费用变动就能改变单季盈亏方向。积极信号是收入曲线在陡峭化:2025 年营收 3.77 亿元、同比增长 59%,2026 年一季度再增 38.63%,应用服务等高毛利收入占比在提升。利润兑现滞后于收入扩张,是这家公司当前最真实的写照。
回到判断。海天瑞声是 A 股少有的"纯血"AI 数据标的:卡位真实、行业增速两成以上、客户名单豪华,数据要素有中移股权纽带与三个标注基地合资公司落地,物理 AI 有具身智能平台与头部机器人厂商生态卡位,但市值约 70 亿对应的当期利润只有两千万级,264 倍滚动市盈率买的是"数据要素 + 物理 AI"的远期叙事,而且公司异动公告已经亲自提示了这个风险。10 月底的三季报是第一块试金石:如果单季利润延续上半年修复斜率,故事还能讲;如果利润与复卖收入走弱,高估值就得重新掂量。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。