每月取两万 · 2026.08.18
万亿科技股上市后复盘:6只全正收益,但回撤动辄腰斩
A股总市值站上万亿的科技公司,到今天都涨成什么样了?我们把万亿俱乐部里剔掉银行、石油、白酒、保险后的科技/高端制造/通信标的拉出来,用前复权(等同于长期持有真实总回报)算了一笔账。结论很反直觉:它们几乎全涨了,但中途几乎全腰斩过。
1. 样本与口径
•筛选条件:A股总市值≥1万亿 + 科技/高端制造/通信属性,剔除银行、石油、白酒、保险。
•核心样本 6 只:宁德时代、工业富联、中际旭创、中芯国际、中国移动、长鑫科技(长鑫 2026-07-27 上市仅 16 个交易日,样本期不足,单列不计入统计)。
•近万亿参照 5 只:比亚迪、寒武纪、海光信息、新易盛、北方华创(5000~10000 亿)。
•为什么用 前复权:A股涨跌停限制下,不复权序列里单日跌超 25% 只能是 除权(送转股),不复权会低估累计收益、把除权日当崩盘。我们用"非复权单日跌>25%即除权"的规则反算复权因子,重建前复权序列。
1. 结论先看:全正收益,但中途都腰斩过
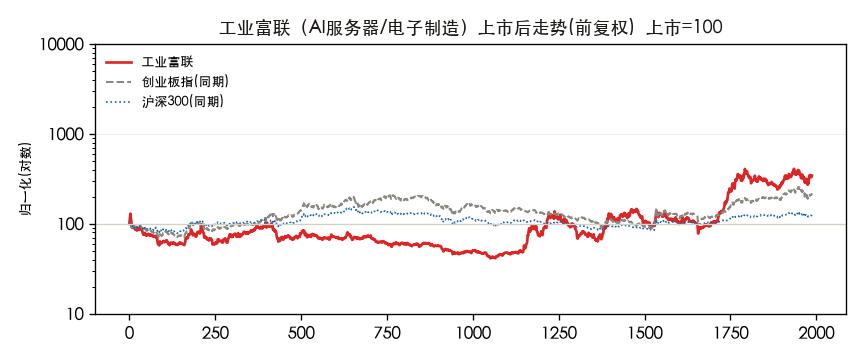
6 只核心样本(长鑫除外)上市后前复权全部为正,且多数跑赢同期沪深300与创业板指。但最大回撤普遍在 −57% 到 −84% 之间——中途腰斩再腰斩是常态。
小结 · 能拿住的前提
这些票长期都给了正回报,但 −60% 以上的浮亏是持有途中的"标配"。买之前先问自己:跌去六成,扛不扛得住?
1. 钱从哪来:业绩×估值的硬分解
光看涨幅不够。我们把每只的前复权总收益拆成两件事的乘积:总收益倍数 ≈ 归母净利润增长倍数 × PE变动倍数。净利润取自同花顺财务摘要(自 IPO 起逐年),PE 用前复权市值 ÷ 归母净利润算三个时点(上市/峰值/现在)。
1. 四类驱动:看清你买的是哪一种
把上表归类,钱来自四条路:
•业绩驱动(估值反而被摊薄):宁德时代(盈利 21×、PE 0.8×)、比亚迪(24×、0.5×)、中际旭创(375×、0.4×)、北方华创(73×、0.6×)。暴涨几乎全来自利润爆发式增长,估值不仅没扩张,反被高增长摊薄。这是 真成长。
•戴维斯双击(盈利与估值同升):新易盛(90× × 2.0×)、海光信息(3.2× × 1.2×)、工业富联(2.1× × 1.2×)。盈利兑现叠加估值扩张,收益最肥,但双击的反面是 双杀。
•估值驱动(盈利停滞):中芯国际(盈利仅 1.2×、估值 1.4×)、中国移动(1.1×、1.6×)。收益主要来自重新定价而非利润增长;中芯是典型的"预期市",盈利多年原地踏步。
•扭亏重估:寒武纪由亏损走向盈利(最新净利 20.6 亿),PE 从不可计量升到 218,收益由"扭亏+估值重估"共同驱动,确定性最低。
1. 个股前复权走势
下面 5 张是核心样本的前复权走势(归一化到上市首日=1),直观看"过程有多颠"。



1. 对标与分类
•稳健价值型(PE<35、回撤相对可控、业绩持续兑现):宁德时代、工业富联、中国移动。
•高估值成长/主题型(PE 60~230×、回撤深 −50%~−84%、强产业叙事):中际旭创、中芯国际、寒武纪、海光、新易盛、北方华创。
1. 结论:万亿科技股能不能长期持有
1长期胜率不差,但过程极颠。 核心样本上市后前复权全部正收益,且多数跑赢两大基准;但最大回撤普遍 −57%~−84%,中途腰斩再腰斩是常态。
2收益来源分两类,买前要看清。 宁德、比亚迪、中际、北方华创是"业绩兑现"驱动(盈利数十倍增长、估值反压),确定性高;中芯、移动是"估值重估"驱动(盈利停滞、靠重新定价),弹性有限。
3戴维斯双击最肥也最稀缺。新易盛、海光、工业富联同时吃到盈利增长与估值扩张,是长牛里弹性最大的段;但双击的反面是双杀。
4买入估值决定下限。中芯国际(PE 232×)上市至今仅 +65%、高位接盘者长期被套;宁德在 PE 杀到 20× 后反而进入价值区间。万亿科技股≠闭眼长持,估值位置比"是不是科技"更关键。
5破发是常态不是风险。 多数样本上市后都跌破过首日收盘,破发往往是长线买点而非止损信号。
6近万亿梯队是未来万亿的预备队。比亚迪、寒武纪、海光、新易盛、北方华创已具万亿潜质,其走势形态与核心样本高度相似,可作为同一框架的延伸观察。
风险提示
本文数据来自新浪财经日线、腾讯财经实时市值/PE、同花顺财务摘要(归母净利润/营收),均属公开数据,仅作研究复盘,不构成任何投资建议。市场有风险,决策需独立。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。