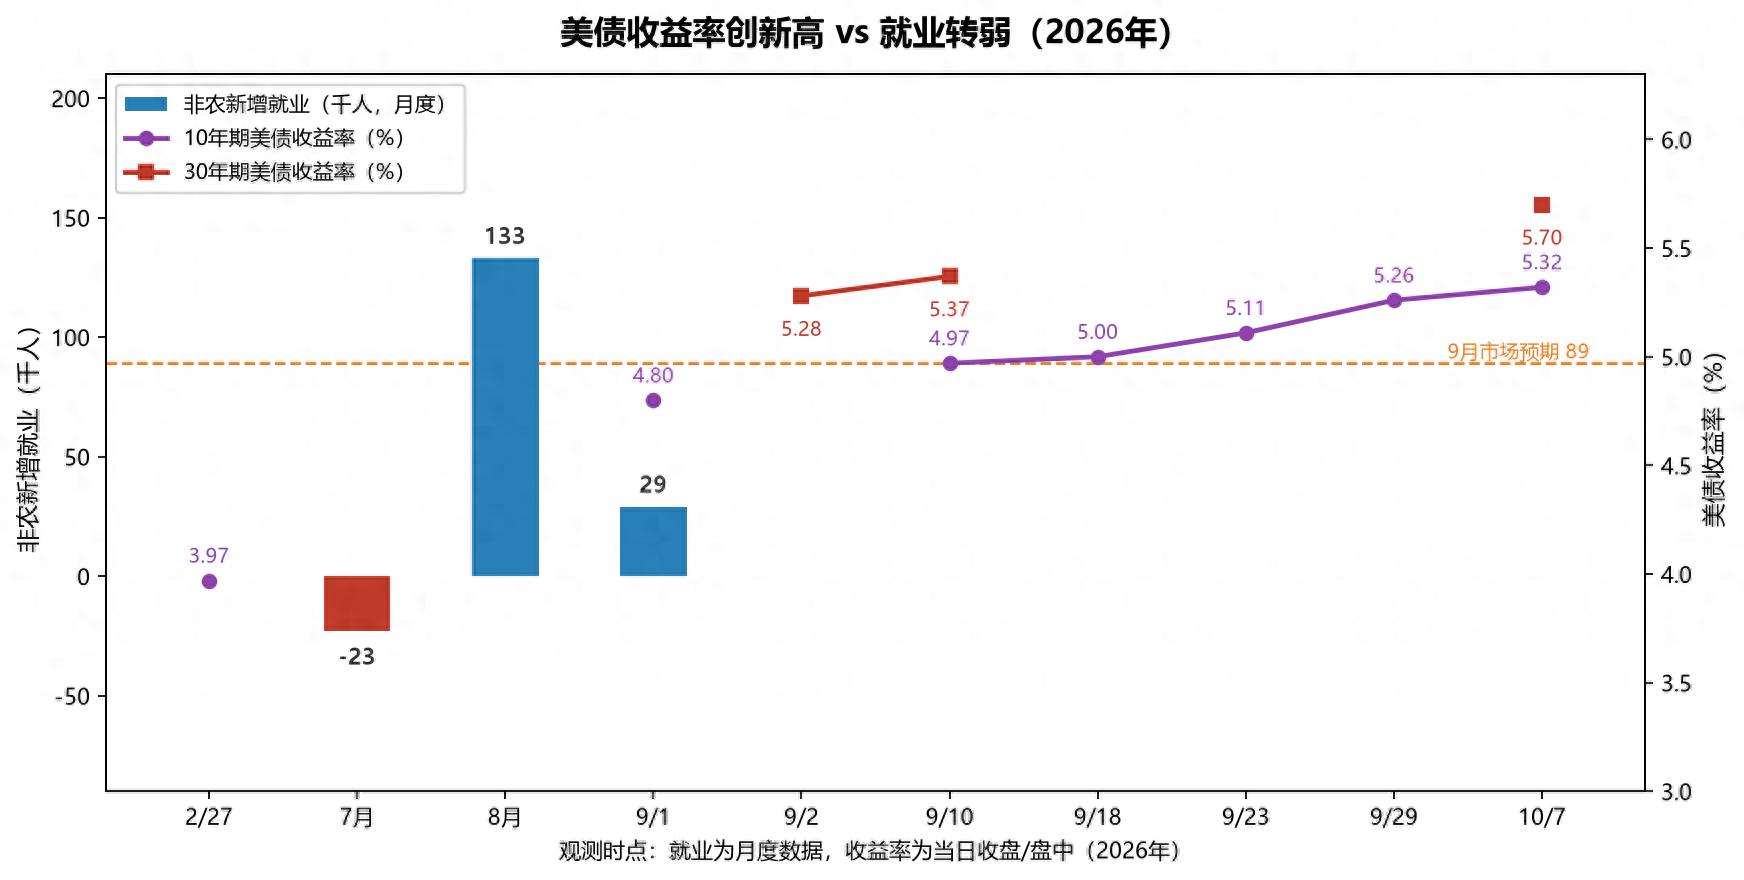
一边,美债收益率一路冲高。10 年期国债收益率突破了 5.3%,30 年期更是摸到 5.7% 左右,创下 2002 年以来的最高水平 —— 也就是说,美国政府的长期借钱成本,已经贵到 25 年没见过。
另一边,美国的经济和就业数据并不好看。9 月非农就业只新增了 2.9 万人,远低于市场预期的 8.9 万,失业率还从 4.1% 升到了 4.2%,前两个月的就业数据也被大幅下修。
很多人的第一反应是:借钱利息这么高,说明大家看好美国经济,愿意出高价买它的国债啊?可就业数据明明在说 "不太行"。
这两件事放在一起,到底该怎么看?
这篇文章用马克思《资本论》里的几个基本概念,把这件事拆开讲清楚。不堆术语,只讲人话。
01 先看清楚现象:一边 "借钱越来越贵",一边 "就业越来越凉"先摆事实。
美债是什么?简单说,就是美国政府的 "借条"。政府花钱不够,就发行债券向全世界借钱,承诺到期还本付息。收益率,就是这张借条的年化利息。
2026 年以来,这张 "借条" 的利息越给越高:
9 月 1 日,10 年期收益率收于 4.80% 左右,创 2023 年 10 月以来新高;9 月 10 日,30 年期收益率收于 5.37%,是 2007 年以来的最高水平;10 月 7 日,10 年期盘中突破 5.30%,30 年期冲到 5.70% 左右,创 2002 年以来新高。同期,就业数据是另一副面孔:
9 月非农新增 2.9 万人,市场预期 8.9 万,差了一大截;7 月非农甚至一度是负增长(-2.3 万人);7 月和 8 月的数据加起来还被下修了 6 万人;时薪环比增速只有 0.1%,涨得越来越慢。一边是利息越给越高,一边是干活的人越来越少、工资涨不动。直觉上,这俩应该打架才对 —— 为什么能同时出现?
02 先搞懂一个词:国债收益率到底是谁在定价要说清楚这件事,得先明白国债收益率是什么。
用三句话讲:
一句话人话:国债收益率,就是美国政府借钱的利息。收益率越高,说明政府未来要还的利息越重。
一句话排除:它不等于 "美国经济有多强"。经济强不强,看的是就业、产出、企业利润;收益率高,反映的是市场愿意出多高的价才肯借钱给美国政府。
一句话关系:收益率由市场拍卖决定 —— 买家觉得风险高、通胀猛、政府借太多,就会要求更高的利息补偿。
记住这一点:收益率高,很多时候不是 "信心足" 的信号,而是 "要价高" 的信号。
03 《资本论》怎么看国债:一张 "幻想的虚拟资本"马克思在 150 多年前,就对国债说过一句很锋利的话。
在《资本论》第三卷里,他写道:国债这种资本,"即把国家付款看成是自己的幼仔(利息)的资本,是幻想的虚拟的资本"。
翻译成人话就是:
政府借来的钱,早就花掉了 —— 花在福利、军费、补贴、还旧债上,并不是拿去建厂、搞生产、生出新钱。但债权人手里那张借条,却每年都能从国家税收里分走一份 "利息"。所以这张借条本身,像资本但不是真资本,是 "虚拟资本"。
打个比方:你把钱借给一个朋友,朋友拿去吃喝花掉了,但答应你每年从工资里给你利息。你手里的借条,看起来是 "资产",实际上靠的是朋友未来的收入。国债就是这个逻辑,只不过 "朋友" 变成了国家,而国家未来的收入来源,是税收。
马克思还说了一句话:"公债成了原始积累的最强有力的手段之一。" 意思是,国债制度从来不只是 "借钱",它还是财富再分配的工具 —— 谁手里持有大量国债,谁就能每年稳稳地吃利息。
记住这两点:国债的利息,最终靠税收来还;而利息流向了持有国债的人。这两句话,是理解后面所有问题的钥匙。
04 为什么收益率一直涨?市场在重新定价三样东西收益率为什么不断创新高?拆开看,市场其实在重新定价三样东西。
第一,通胀预期。2026 年以来,关税推高了商品价格,通胀离 2% 的目标越来越远。投资者买 30 年期国债,等于锁定 30 年的利息。如果通胀一直下不来,这点利息买到手就缩水了,所以必须要求更高的收益率来补偿。
第二,政府借钱太多。国际货币基金组织的数据显示,美国政府总债务已经达到 GDP 的 123.9%。8 月拍卖 30 年期国债,中标收益率 5.216%,创 2001 年以来最高 —— 连美国财政部自己都要用 25 年最高的利息,才借得到长期钱。借得越多、还得越贵,越需要靠更高利息吸引下家,这是一个螺旋。
第三,期限溢价。30 年的钱,变数太大 —— 地缘冲突、能源价格、政策反复,谁说得准?持有时间越长,要求的 "风险补偿" 越高,所以 30 年期涨得比 10 年期更凶。
美联储夹在中间,处境很尴尬:通胀没压住,不敢降息;就业转弱,又不敢猛加息。9 月的议息会议上,美联储选择加息并暗示年内可能再加一次 —— 结果就是:利率高位停留,长端收益率继续上行,就业继续承压。国际货币基金组织总裁已经公开警告,收益率飙升正在让高债务政府面临越来越大的财政压力。
05 就业为什么 "凉"?因为实体经济在减速再看就业。
9 月新增 2.9 万人、预期 8.9 万,前两月下修 6 万,12 个月平均月增只有 4 万出头 —— 这个体量,在健康年份是远远不够的。更关键的是结构:医疗、建筑、餐饮这些内需行业在勉强撑住,而金融、IT 这些受 AI 和成本压力冲击的行业在收缩。工资增速从 0.3% 放缓到 0.1%,说明企业加薪的意愿和能力都在下降。
把这两幅画面叠在一起,就能看出 "背离" 的本质:
金融层很热—— 收益率高企、股市处于高位、信用利差收窄,钱在金融市场上打转; 实体层在凉—— 就业、工资这些看得见摸得着的生产活动,在减速。
《资本论》里有个词,叫 "虚拟资本与现实积累的脱节"。收益率高企,是金融层对 "借条" 的重新定价;就业走弱,是实体层的真实体温。两条线各走各的,才是真正值得警惕的信号。
06 最本质的一句话:债务撑起来的增长,正在被市场重新定价把前面的线索收拢起来,本质就一句话:
美国近年来的增长,很大程度上是靠政府借债撑起来的;当债务规模超过生产基础能承受的付息能力时,市场就用更高的收益率,给这种模式重新定价。收益率创新高不是 "经济强" 的证据,而是 "矛盾公开化" 的证据。
马克思在《政治经济学批判》序言里有个著名的判断,叫 "两个决不会":
无论哪一个社会形态,在它所能容纳的全部生产力发挥出来以前,是决不会灭亡的;而新的更高的生产关系,在它的物质存在条件在旧社会的胎胞里成熟以前,是决不会出现的。
这句话用在这里的意思是:债务可以推迟矛盾,但不能取消矛盾。政府可以靠借新还旧、靠印钱维持运转,把问题往后推;但推不掉的,是 "生产出来的财富够不够付利息" 这个硬约束。
还有一个被很多人忽略的角度 —— 分配。
利率上升,本质是把钱从 "借钱的人" 手里,转到 "借钱出去的人" 手里。谁在借钱?美国政府、企业、背着房贷的居民。谁在收利息?持有海量国债的金融机构和外国投资者。
再叠上就业疲弱、工资增速只有 0.1% 这个背景,劳动者的处境就很清楚了:一边工资涨不动,一边借贷成本在上升。而国债的利息,最终要靠税收来还 —— 也就是说,今天的利息,是明天的税。
07 三个常见误区,先排掉误区一:收益率创新高 = 美国经济很强。
不完全对。收益率高,可能是市场对通胀、对财政赤字、对期限风险的重新要价。判断经济强弱,看就业、看工资、看企业投资,收益率只是其中一个变量,甚至经常是反向指标。
误区二:美债收益率这么高,美国是不是要崩了?
这也是过度解读。马克思说得很清楚,社会形态在它容纳的生产力耗尽之前不会灭亡。美元还是全球主要储备货币,美债市场深度全球第一,它有很强的自我修复能力。收益率高企意味着代价在累积、矛盾在暴露,但不等于马上要出大事。危机时点没人能预测。
误区三:都怪美联储加息。
加息是结果,不是根因。根因是通胀黏性、财政赤字失控、债务规模滚雪球。把责任全推给某一家机构,等于没看懂问题。
08 以后看这类新闻,可以抓住三个观察点专业的东西,最后要落到 "以后怎么看"。
判断美国经济这个 "背离" 往哪个方向走,盯三个指标就够了:
一看财政:美国政府每季度付的利息占财政收入的比重。这个比重往上走,说明债务在反噬财政,收益率易涨难跌。
二看就业与工资:非农数据单月波动很大,别盯一个月,看三个月均值和工资增速。工资增速持续放缓,说明内需在失血。
三看通胀与利率的赛跑:核心通胀什么时候回到 2% 附近,美联储才有降息空间。在这之前,高利率和高收益率会一直挤压经济。
结尾最后说一句:市场从不说谎,但它说话的方式很绕。
它嘴上说着 "美国很强大"—— 你看,连借钱利息都这么高,多抢手。可它手里的价格表,明明在说另一件事:借你的钱,我要更高的利息才肯;你欠得太多,我越来越不放心。
看懂这层 "口是心非",才算真正看懂了国债收益率创新高这件事。
核心数据来源(均为公开报道与官方数据,检索时间 2026-10-07):
10 年期 / 30 年期美债收益率走势:央视新闻、中国经济网、圣路易斯联储(FRED)、高盛资管市场周报、新浪财经;美国债务规模(政府总债务占 GDP 123.9%):国际货币基金组织 2026 年 4 月对美第四条款磋商结论;9 月非农就业(+2.9 万,预期约 8.9 万)、失业率 4.2%、时薪环比 + 0.1%:美国劳工部数据,经光明网 / 中新社、亚特兰大联储转载;7 月非农 - 2.3 万、5-6 月下修 10.3 万:中国经济网;30 年期国债 8 月拍卖中标收益率 5.216%(2001 年以来最高):中国金融新闻网。《资本论》引文:均出自人民出版社通行中译本 ——《资本论》第三卷第二十九章("幻想的虚拟的资本")、《资本论》第一卷第二十四章("公债成了原始积累的最强有力的手段之一")、《〈政治经济学批判〉序言》("两个决不会")。引文经在线全文核验,与通行译本一致。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。