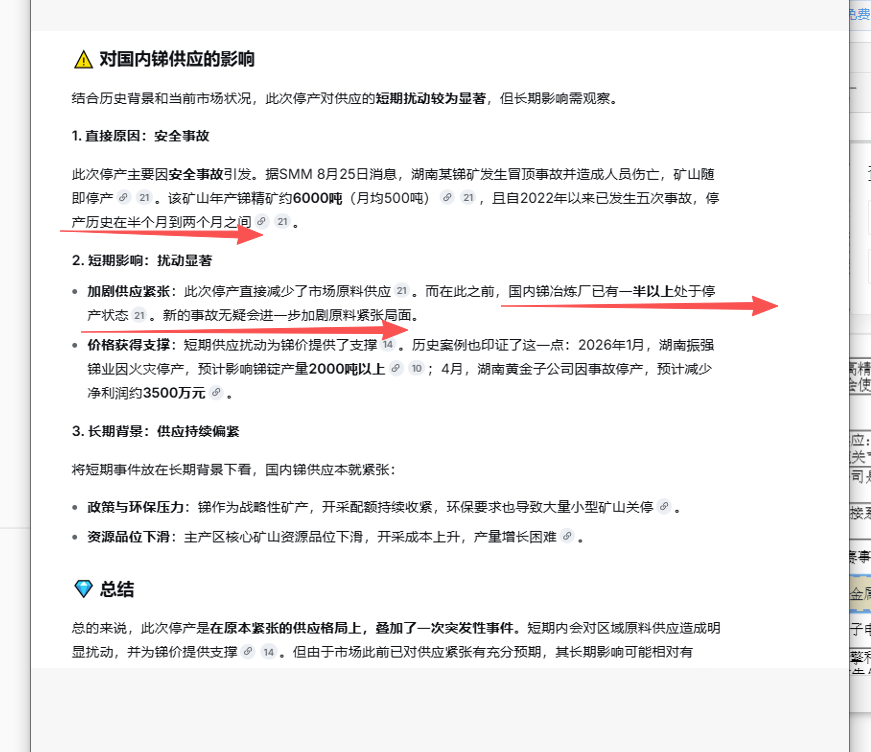
据SMM最新消息,受湖南娄底相关矿山事故影响,湖南部分主要锑矿已经进入停产整顿,其中包括数座月产百吨以上的大型锑矿,预计停产至少1个月。结合此前部分矿山事故停产、冶炼厂原料不足的情况来看,锑产业链正在经历典型的“矿端收缩→原料紧张→冶炼受限→锑价获得支撑”的传导过程。

这也是锑和普通周期品最大的区别之一:供应高度集中,矿山扩产又慢,一旦安全检查、环保、资源品位下降等因素叠加,短时间根本找不到足够的新增矿源补回来。
这种背景下,真正有弹性的不是单纯的锑加工企业,而是手里真正有矿、有产量的资源型公司。

华钰矿业:锑资源属性非常纯正,而且最大的看点是海外增量。2026年上半年,公司塔铝金业已经实现锑金属产量960.45吨、锑锭189.42吨。也就是说,当国内锑矿供应持续受到扰动时,华钰的海外锑矿产能反而具备更强的稀缺价值。
华锡有色:则是国内少数真正拥有锑资源、采选能力和产业链布局的上市公司。公司拥有锡、锑、铟、锌、铅等多种战略金属资源,是国内主要锡、锑生产企业之一,同时业务覆盖探矿、采矿、选矿、冶炼、深加工到新材料。换句话说,锑价上涨,它不仅仅是“有概念”,而是真正能够通过资源端获得业绩弹性的公司。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。