AI短剧,指依托生成式人工智能技术完成剧本生成、数字人出演、剪辑配音等环节的剧集内容形态。2026年8月31日,《后西游记》正式定档播出,成为国内首部上星播出的AIGC长剧,标志着AI内容从"产能试验"跨入"主流播出"阶段。
2026年上半年,国内AI剧/漫剧市场突破400亿元,全行业AI微短剧占比超过95%,AI短剧用户突破6亿;海外AI短剧市场规模预计突破40亿美元。行业正从"拼产能"走向"拼审美",爆款率不足0.2%,头部玩家与中小团队的命运加速分化。
二、行业定义与产业背景AI短剧是AIGC赋能影视内容形态的产物。传统微短剧依赖真人实拍,单部精品制作成本50万—300万元;AI短剧将剧本生成、角色定制、分镜渲染、配音配乐全链路交给大模型,单部制作成本可压至3万—5万元,仅为实拍的十分之一。
2026年8月31日,芒果超媒与湖南卫视网台联播的《后西游记》正式上线,这是"广电21条"发布后全国首部"边审边播"剧集。该剧由Seedance 2.0、Seedance 2.5提供AI技术支持,AIGC完成全部画面与人物演绎,无真人演员参与,第一季共30集、单集40分钟,采取"边制作、边审核、边播出"的创新模式。作为国内首部上星AI长剧,《后西游记》的落地意味着AI内容已突破"短视频平台试验田"的边界,进入传统卫视黄金档这一主流播出阵地。
三、市场规模与增长AI短剧的市场规模存在多重口径,主要源于统计范围(AI剧/漫剧、真人短剧、海外内购)的差异:
行业普遍认可的基准:2024年微短剧市场505亿元首超电影票房,2025年预计634.3亿元,2027年有望站上856.5亿元台阶,年复合增长率19.2%。
用户侧,微短剧用户规模已达8.51亿,覆盖66.7%网民;其中AI短剧用户突破6亿,预计2027年初冲击7亿量级。18—35岁人群占67%,女性占58%,三线及以下城市占52%,40岁以上用户增速最快(+45%)。
四、产业链全景AI短剧产业链已形成"上游IP版权—中游内容制作—下游平台分发"的完整分工,AI技术贯穿全链路:
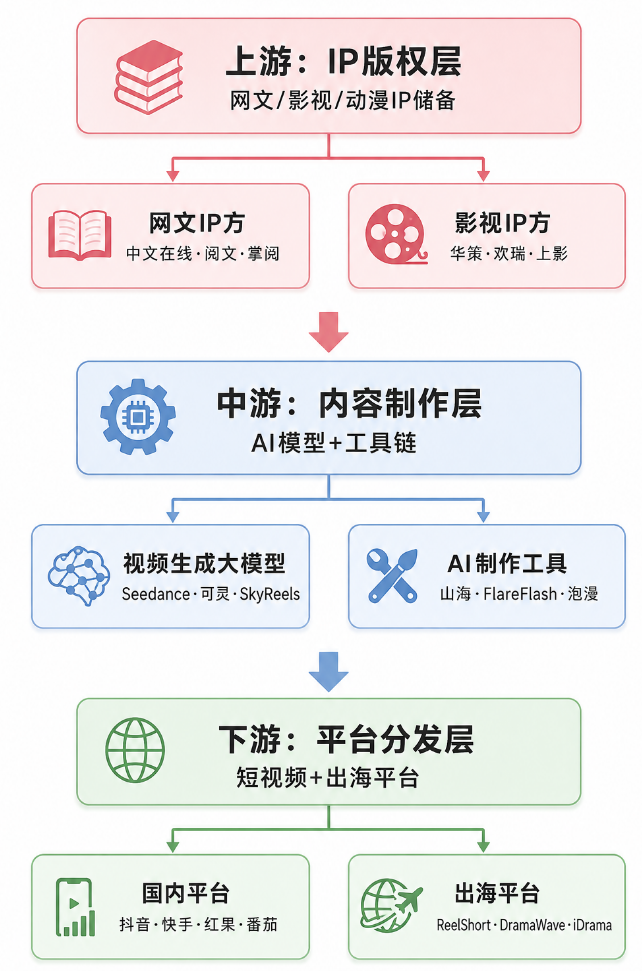
上游IP是产业链的源头硬通货。AI降低了视频生成门槛,"免费剧本"不再稀缺,能够改编成爆款的优质故事成为最稀缺资源。中文在线、阅文、掌阅凭借海量网文IP储备占据上游,华策、欢瑞、上影则依托存量影视IP切入。
中游制作环节,"实拍与AI生成双轨并行"成为主流:真人演员专注情绪表演,AI承担大场面、特效与复杂场景。视频生成大模型的迭代(Seedance 2.0/2.5、可灵3.0、SkyReels V4、Vidu Q3)解决了跨镜头变脸、风格漂移等核心痛点,推动AIGC视频大模型配套服务规模突破200亿元。
下游平台呈现"国内+海外"双线格局。国内抖音日活3亿+、红果短剧3000万+,海外ReelShort、DramaWave、iDrama等出海平台贡献了全球微短剧市场超九成收入。
五、技术驱动:视频生成大模型AI短剧的爆发,底层驱动力是视频生成大模型的代际跃迁:
Seedance(字节跳动):Seedance 2.0于2月发布,支持多镜头叙事与角色一致性,可用率超90%,SuperCLUE测评登顶文生视频榜首;后续升级Seedance 2.5,单次生成时长提至30秒。《后西游记》即由Seedance 2.0/2.5提供技术支持。字节漫剧日token消耗已突破7000万元。
可灵(快手):2.6/3.0模型推出"音画同出"、"动作控制"与"主体库"功能,走"可控创作"路线。2026年6月全球用户破1亿,Q1营收超6.5亿元(同比增超300%),3月ARR近5亿美元。快手计划2026年新增110亿开支支撑算力。
SkyReels(昆仑万维):SkyReels-V4登上Artificial Analysis"文本生成视频(带音频)"赛道全球第一,支持音画同出与逻辑推理。依托天工短剧工作台SkyProduction,实现"剧本直达成片"一站式工业化生产。
其他玩家:阿里发布Wan2.7-Video与Happy Horse 1.0;腾讯混元发布HunyuanVideo1.5;Sora 2于3月24日关停,用户迁移至即梦、可灵、Google Veo 3.1等。
行业共识:底层架构阶段性收敛至DiT(扩散+Transformer)为主流底座,可控性、长视频、世界建模能力成为真正的分水岭。中信证券判断,视频生成模型的天然壁垒将把有效玩家收敛至个位数,终局或现"3—4家头部差异化并存"的寡头格局。
六、竞争格局AI短剧赛道玩家可分四类,各有护城河:

全栈闭环型以昆仑万维、字节跳动为代表。昆仑万维依托SkyReels自研模型,搭建"模型生成—内容制作—平台分发—用户付费—数据反馈—模型迭代"全链路流水线,付费平台DramaWave与免费平台FreeReels双轮驱动,MAU稳居海外短剧市场第一。字节则从流量端闭环,借助TikTok超级流量池完成短剧出海"四级跳"。
IP源头AI化型以中文在线、阅文为代表,靠掌握故事资源,将海量网文IP快速AI化。中文在线2026年Q1 AI短剧产量同比增长超300%,年化产能目标3000部。
内容分发型以点众科技、麦芽文化、枫叶互动为代表,擅长买量、矩阵铺量与变现。DramaBox拿下迪士尼加速器入场券,成为四家入选企业中唯一的短剧平台。
SaaS生态型以火山引擎、阿里云为代表,靠工具与分账收租。火山引擎"火山剧创1.0"整合番茄小说IP+模型+抖音分发,阿里云"万镜一刻"提供企业级基建。
海外格局上,ReelShort与DramaBox稳居赛道双寡头,2026年2月两家营收合计占TOP20总营收40%;昆仑万维DramaWave位列第三。收入榜TOP20中中国厂商占16款,国产贡献约93%收入。
七、重点企业分析中文在线——国内最早押注短剧出海的网文企业。旗下ReelShort(持股49.24%的枫叶互动开发)是短剧出海开创者,2025年全球下载超2.5亿、付费用户破1亿、月活超7000万。2025年推出FlareFlow,7个月注册用户破3300万。依托自研"中文逍遥"大模型,2026年Q1 AI短剧产量同比增长超300%,预计年末精品AI短剧年化产能达3000部。但公司陷入"增收不增利"困局,2020年以来累计亏损超10亿元,2025年净亏损6.71亿元,主要源于海外买量成本高企。
芒果超媒——AI长剧播出平台的标杆。自研芒果大模型业务应用覆盖率超93%,"山海AIGC内容创作平台"支持从剧本、分镜到成片一站式制作,成立"AIGC创新内容中心"聚焦虚拟艺人、AI真人剧、AI漫剧。2025年投入约3.84亿元主研短剧定制芒果TV音视频行业大模型。上半年"大芒计划"累计上线微短剧2647部(同比+124.51%)。《后西游记》的播出进一步巩固其"自有AIGC平台+芒果TV湖南卫视双渠道"优势。
掌阅科技——短剧成第一大业务板块的转型样本。2025年上半年短剧等衍生业务收入8.38亿元(同比+149.09%),占比超50%,首次超过传统数字阅读。海外短剧平台iDrama于2025年2月上线,覆盖英语、日语、韩语等多语种。依托海量网文IP搭建泡漫AI漫剧平台,推出镜渊、告白、千灯绘世、玄尊万象四大厂牌。但销售费用高达20.79亿元(推广费占比超95%),2025年归母净利润亏损2.17亿元。
昆仑万维——AI短剧出海的全球龙头。2025年AI短剧业务收入16.17亿元(同比暴涨864.92%),营收占比从2.96%跃升至19.73%。旗下付费平台DramaWave与免费平台FreeReels合计MAU超8000万,2026年6月单月流水突破6500万美元。自研SkyReels-V4登顶Artificial Analysis全球榜首。2026年上半年实现净利润10.88亿元,同比扭亏为盈,是AI短剧赛道上少数实现盈利的玩家。
华策影视——"影视+AI+算力"三位一体。自研"有风""国色"两款通过国家备案的影视垂类大模型,"有风"可实现3分钟完成IP初筛、30分钟评估百万字作品。搭建海外AI短剧平台DailyShort,短剧月产能提升至20部。截至2025年底智算规模8000P,2026年Q1算力业务营收6973.71万元,实现商业化关键一步。与红果短剧联合出品《爱在千禧》等作品。
欢瑞世纪——依托IP+AI联合实验室切入。与阶跃星辰共建"麟跃"AI联合实验室,覆盖剧本、分镜、制作、后期全流程,2025年7月推出首部AI作品《十州三境》。AI短剧在抖音播放量超20亿次,近10部AI漫剧陆续上线。投资三生清影,独家发行其全部AI影视产品,构建AI影视全链路闭环。
德才股份——"算力+AI漫剧"双轮。旗下奇想无限联手火山引擎打造漫剧AI工坊,获模型与算力授权,主打"网文IP+AI漫剧"转化,B端变现明确。
八、《后西游记》标杆案例作为国内首部上星播出的AIGC长剧,《后西游记》具有多重标杆意义:
内容层面,该剧改编自明末清初同名神魔小说(《西游记》三大续书之一,四十回),故事始于孙悟空封圣1080年后,孙小圣与唐半偈、猪一戒、沙弥二次西行取真解。团队从传统古画汲取灵感,融合西方绘画色彩光影,对标电影级质感,并配备专业历史顾问。
技术层面,由Seedance 2.0、Seedance 2.5提供AI技术支持,AIGC完成全部画面与人物演绎,无真人演员参与,验证了视频生成大模型在长剧(30集×40分钟)场景下的规模化落地能力。
模式层面,采取"边制作、边审核、边播出"创新模式,是"广电21条"发布后全国首部"边审边播"剧集。这一模式若跑通,将大幅压缩传统剧集从立项到播出的周期,为AIGC长剧的工业化生产提供可复制的样板。
九、监管与政策AI短剧的爆发伴随着监管框架的快速完善:
"广电21条"新政(2025年8月):取消剧集集数上限、放宽古装题材限制、缩短审查周期,系统性松绑供给端约束,为《后西游记》"边审边播"模式提供了制度前提。
微短剧专项治理(2025年11月):广电总局首次将AIGC、漫画类动画纳入分类分层审核。
"最严"新规(2026年4月1日):新作品须"先备案后上线",未备案AI漫剧全网强制下架。6—7月备案审核机制全面落地,超三成不合规玩家离场。
《微短剧发展管理办法》(2026年9月1日施行):目标"放得活、管得好",微短剧正式纳入规范化发展轨道。
扶持政策:广电联合六大平台合计60亿元扶持精品短剧,红果单独5亿元专项资金;抖音2026短剧扶持预算超15亿元;快手"星芒计划2.0"流量补贴10亿级。
演员权益:中国广电联合会演员委员会声明,未经书面授权严禁采集使用演员影像声纹。
十、风险与挑战内容同质化:AI生成内容门槛低,大量同类平台涌入,出现场景雷同化、角色机械化、文案报告化、桥段拼凑化、美学快餐化等"五化"问题,用户审美疲劳是长期风险。
爆款稀缺:上半年AI剧/漫剧播放量破亿仅1055部,破亿率0.48%,超九成内容流量低迷,爆款率不足0.2%。"产量大、爆款少"的结构性矛盾突出。
增收不增利:近九成海外AI短剧项目尚未回本,中腰部以下玩家几乎全军覆没。头部网文公司(中文在线、掌阅)均陷入"规模增长、亏损扩大"的困局。
技术短板:恐怖谷效应、跨镜头一致性断裂、情感表达浮于表层、长叙事稳定性不足,导致"虎头蛇尾"问题。多数团队废片率高达60%,头部玩家能压至20%以下,这40%的差距直接决定项目盈利与否。
合规风险:版权归属模糊、肖像权纠纷、AIGC训练数据版权争议持续发酵,欧美监管趋严。
十一、投资主线
主线一:IP储备。AI降低了视频生成门槛,"优质故事"成为最稀缺硬通货。拥有海量网文、影视IP储备的公司,具备持续供给爆款内容的底层优势。
主线二:模型工具。视频生成大模型是行业的技术底座,能自研SOTA级模型并形成"模型—内容—数据"飞轮的企业,具备长期壁垒。
主线三:平台出海。海外付费意愿强、ARPU高,是中国AI短剧最确定的增量市场。具备海外分发能力的平台,直接分享出海红利。
主线四:算力基建。AI短剧的规模化生产依赖算力支撑,智算中心的商业化(如华策8000P算力)成为新的变现路径。
十二、结语AI短剧已走过"技术验证"与"产能爆发"两个阶段,正进入"精品化、工业化"的第三阶段。《后西游记》的上星播出,是这一进程的标志性事件。
行业的分水岭已经清晰:拼产能的时代落幕,拼审美、拼工业化能力、拼出海运营的时代开启。正如行业人士所言,"之前有60分就能活,未来要每项95分才行"。能穿越周期的,将是那些同时掌握优质IP、SOTA级模型与海外分发能力的少数玩家。
本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。