S赤天化(sh600227)SS盘江股份(sh600395)S
S风华高科(sz000636)SSC长鑫(sh688825)S
一、核心结论
基于公司2024年年报、2026年半年度业绩预告、百川盈孚、卓创资讯、USGS全球硫磺供需数据及地缘供应链数据综合分析:
赤天化具备区域煤化工一体化产能、自有煤炭成本壁垒、刚需化肥渠道优势、高毛利硫磺副产弹性四重属性。
公司2026年上半年实现经营性扭亏,基本面底部确认;叠加2026年全球硫磺供需格局持续偏紧、中东地缘反复扰动供应链,公司进入主业稳增长+周期品弹性释放的双重驱动阶段。
市场当前普遍将公司简单归类为题材硫磺概念股,低估其煤化工主业稳健性、煤炭自给成本优势、区域龙头渠道壁垒。
二、公司基本面:一体化煤化工产能落地,经营拐点明确
1、煤化工主业产能(2024年报官方披露)
全资子公司桐梓化工具备成熟规模化煤化工产能:
- 合成氨:30万吨/年
- 甲醇:30万吨/年★
- 尿素:52万吨/年★
- 复合肥:10万吨/年
- 车用尿素:5万吨/年
- 副产硫酸铵10万吨/年、硫磺2万吨/年★
公司煤化工综合产能位列贵州省内第一梯队,产品覆盖农业刚需化肥、基础化工原料两大稳定赛道,具备持续经营性现金流底盘。
2、区域品牌壁垒显著(2025年4月29日公司公告)
公司“赤”牌尿素在贵州省市场占有率领先,具备成熟的经销商体系、终端渠道覆盖与区域品牌认可度,属于西南区域氮肥龙头。
化肥行业具备强季节性、强刚需、弱周期底部防御属性,为公司业绩提供稳定性支撑。
3、自有煤矿实现原料成本对冲(2024年报)
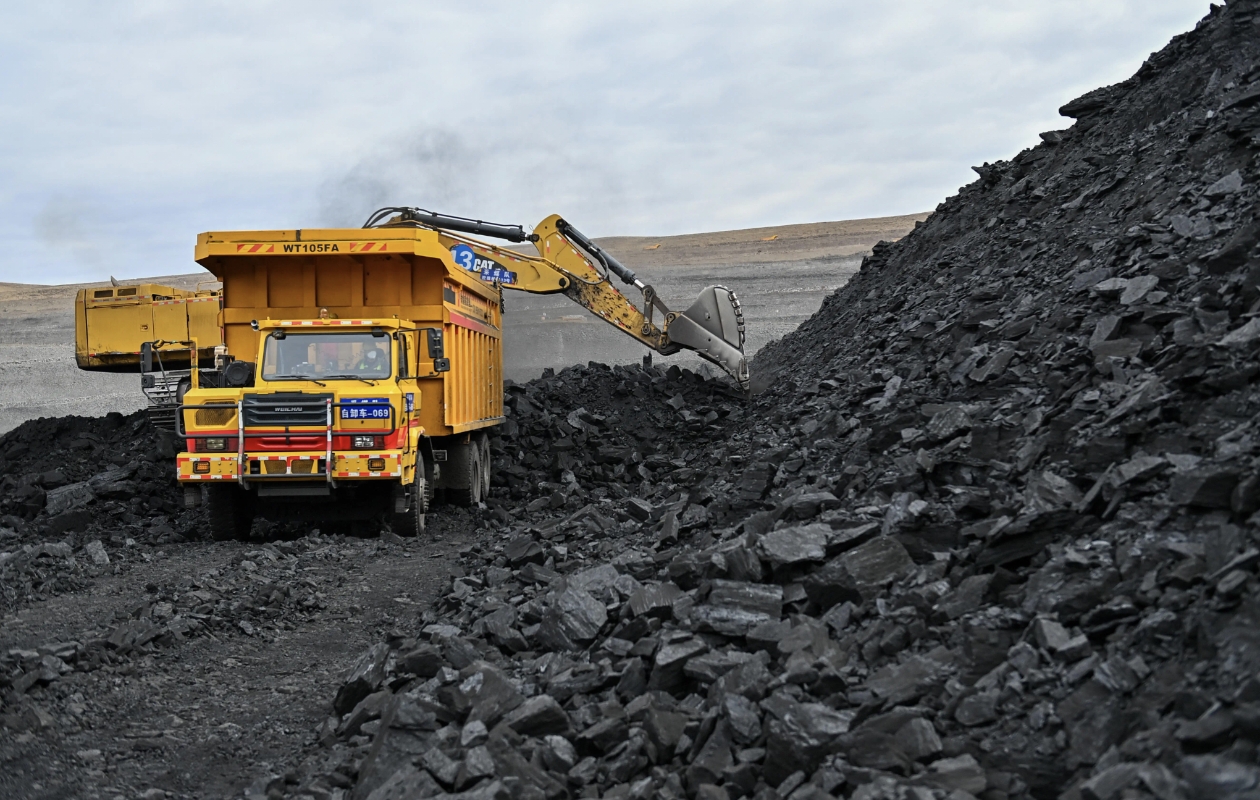
全资子公司安佳矿业运营花秋二矿,证载设计产能60万吨/年。
煤化工企业最大成本变量为煤炭采购成本,公司实现核心原料自给,可有效对冲动力煤、原料煤价格上行周期,形成同行不具备的成本安全垫,显著平滑周期波动带来的利润波动。
4.业绩拐点确认(2026年半年度业绩预告)
公司预计2026年上半年归母净利润同比增长 165%—196%,实现阶段性扭亏增盈。
业绩变动主因系甲醇、复合肥等主营产品价格同比修复,主业盈利能力显著改善,企业经营底部已经确立。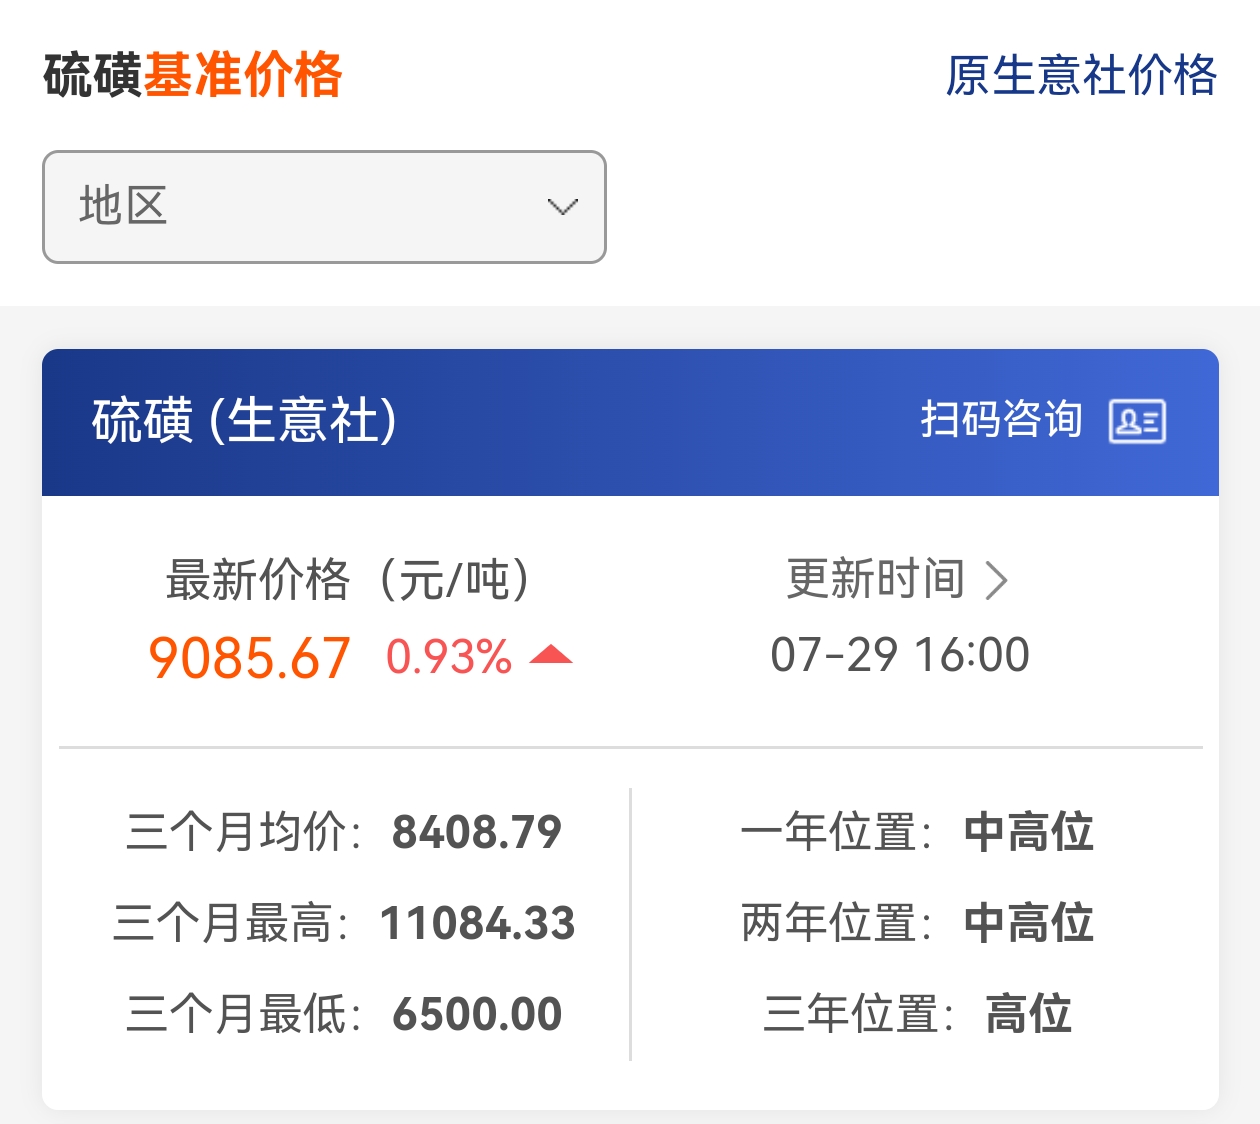
三、2026年全球硫磺供需格局:紧平衡延续,缺口持续存在
1、全球供给端:增量有限、产能刚性
据USGS、百川盈孚统计:
- 2025年全球硫磺总产量约8400万吨,五年复合增速仅1%;
- 硫磺96%以上来自炼油、天然气脱硫副产,全球无新增大规模主动产能,供给天然刚性。
2026年供给结构进一步收缩:
- 俄罗斯延续部分硫磺出口管控;
- 中东核心产气、炼油设施受损,修复周期跨年;
- 伊朗产能受地缘冲突影响,有效可贸易货源持续偏低。
2、全球需求端:新能源驱动增量扩容
磷酸铁锂新能源产业链、海外镍湿法冶炼带来持续新增需求,2026年全球硫磺供需缺口约513万吨,为近三年最大缺口。
3、国内格局:高进口依存,外盘波动直接内传
国内硫磺年产能约1210万吨,年进口量超1000万吨,对外依存度超50%。
霍尔木兹海峡承担全球45%硫磺海运贸易,地缘扰动直接造成国内库存低位、现货价格强势上行。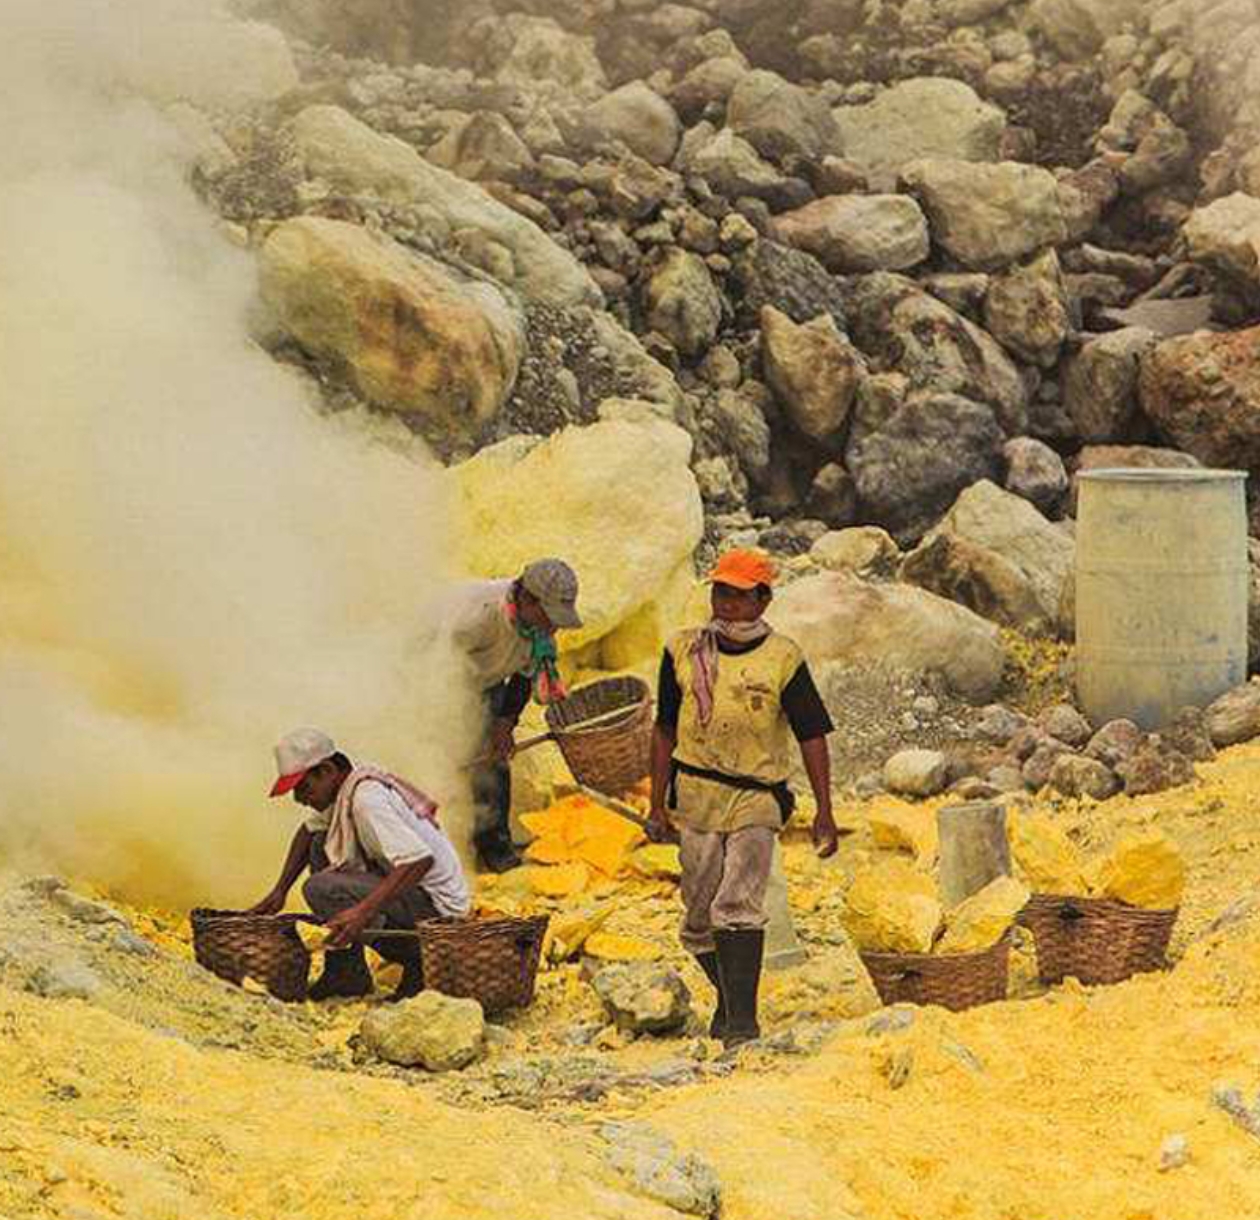
四、公司硫磺业务价值:高毛利副产,纯增量业绩弹性
公司2万吨/年硫磺为煤化工生产过程副产物,具有两大核心特征:
1、无新增固定投资、无原料摊销、边际成本极低;
2、行业测算副产硫磺业务毛利率可达 70%+。
区别于主营周期性波动,副产硫磺属于纯利润增量项:
在硫磺现货价格持续高位区间运行背景下,该业务可持续增厚公司年度利润,属于典型的周期向上、成本最优的弹性资产。
五、地缘逻辑持续性:冲突反复,供应链损伤中长期无法修复
2026年上半年硫磺价格暴涨核心驱动来自中东地缘供应链冲击:
1、霍尔木兹海峡航运受限,波斯湾船货滞留、可流通货源骤减;
2、中东多国油气脱硫装置受损,产能修复周期漫长;
3、7月下旬地缘冲突再度升级,全球硫磺贸易风险溢价持续存在。
市场存在误区:地缘停火即行情结束。
实际供应链为实质性产能损伤+贸易通道不确定性,即便短期局势缓和,2026年全年供需缺口仍维持高位,价格中枢显著抬升。
六、市场定价
当前股价定价特征:
基本面拐点 + 周期品涨价逻辑 + 地缘事件溢价三重共振,无公募纯机构重仓,属于估值修复+题材增量的共振行情,仍存在认知差修复空间。性价比超高!
七、风险提示
1、大宗商品价格波动风险:甲醇、尿素、硫磺价格受供需、宏观、政策影响存在回落可能;
2、地缘局势缓和风险:中东冲突降温将压缩周期情绪溢价;
3、化肥行业产能充足,行业竞争导致产品盈利承压;
4、短线资金交易拥挤,股价波动幅度较大。@老赵442@北京炒家@陈小群5188@主升龙头真经@布谷布谷@听风的韭菜@周期合伙人@财闻私享@新闻题材挖掘@专注业绩潜伏@A股投资日历@韭研工具人@逻辑梳理@韭研工具人@强盗大魔王@锦晞的爸爸@湖南顽主@思百得@北证三板研习社@主流和龙妖@调研爱好者@盘前纪要@加油奥利给@梧桐投研@盘前解读@开盘必读@无籽西瓜@异动特工小队@题材图谱小集@063金韭韭@063金韭韭@韭韭八十一@韭菜团子S盘江股份(sh600395)SS黔源电力(sz002039)S
免责声明
本文所有数据及信息均来源于上市公司公告、年度报告、卓创资讯等权威发布。本文仅为公开资料整理、行业逻辑研究与个人投研复盘,不构成任何证券投资建议、操作指导或价值判断。市场存在不确定性,所有投资决策由投资者自行承担风险。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。