本文相关信息仅供参考
①创新药:AI4S把新药研发的双十定律撕开一道口:抗体命中率从不足0.1%升到16%,靶点发现到临床前候选的周期压掉一个量级。需求已经落到订单上,合成DNA龙头的交付量跑在收入前面,现金流首次转正。
②消费电子:一家做数据线的公司把NAS做成了第二增长曲线,上半年这条线收入增了八成五,行业份额第一。海外卖得比国内快两倍,毛利率不降反升,利润增速跑在收入前面。
③白酒:三季报把出清摊开在桌面上:收入降三成七,回款降四成四,经销商打款意愿明显退坡。价盘倒是守住了,高度产品批价仍在八百元上方,公司把希望放在低度化和年份酒上。
*本文是对当日大涨公司进行研报深度复盘*
1、创新药:AI4S
(1)大涨题材:创新药+人工智能大模型
AI4S(AI for Science,科学智能)是指利用人工智能技术和方法来加速科学研究和发现的过程,有望成为继Coding后下一重要增量方向。
海外大模型巨头Anthropic近期宣布称,其生命科学团队已与百时美施贵宝等六家新药研发机构建立深度研究合作,并启动自主药物发现项目,由Claude承担大部分科学和运营工作。
资料显示, 二季度AI医药公司风险资本融资额50亿美元,占医疗健康行业融资约1/3,已成为全球新药研发的重要资金来源。
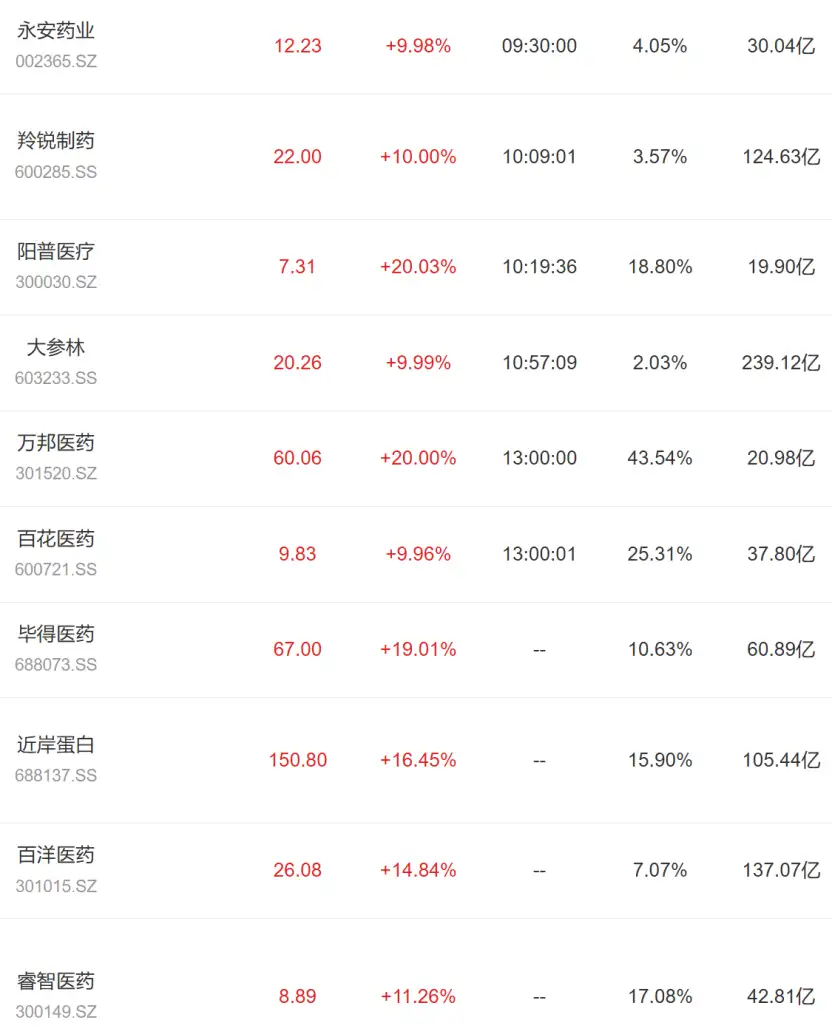
行情上,医药、创新药板块中永安药业等涨停,近岸蛋白等涨超10%。
(2)研报深度复盘(国盛证券、长江证券、浙商证券):研发周期压掉一个量级
①从头抗体命中率由不足0.1%升至约16%,靶点发现至临床前候选的周期由5至6年缩短到13至18个月,新药研发的“双十定律”正在被这组数字撕开——十年周期、十亿美元投入、成功率不足一成的三重约束,设计端这一环先松了。
②Twist Bioscience的DSPS分部收入同比增39%、占比升至48%,基因实物交付量同比增56%、快于收入增速,增长来自真实产能消耗而非涨价,经营现金流单季首次转正。设计端通量一旦放大,后端的湿实验验证与数据回流就成了新瓶颈。
③10月8日美国能源部新增12个创世纪任务二期项目、资助总额1.59亿美元,其中一项是把RNA结构数据库扩到原有规模的五倍。国内这边,晶泰控股在推AI4S综合平台,英矽智能收入大幅增长并实现扭亏,AI药物发现开始进入规模化产出。
2、绿联科技:第二赛道
(1)大涨题材:消费电子+存储
公司公告三季报净利润同比增长约50%,创下新高。
除了传统充电、传输线等业务外,公司近几年开始发力NAS业务,上半年相关营收增超八成,核心产品依托自研UGOSPro系统,搭载本地AI算力,可实现文件智能打标、个人知识库总结等功能。目前行业CR5为52.6%,绿联份额17.5%,保持第一。
目前消费级 NAS 通常采用无盘销售模式,即仅销售主机,硬盘由消费者另行购买,对于用户来说,操作系统稳定性、数据迁移能力、安全更新周期等决定长期留存。
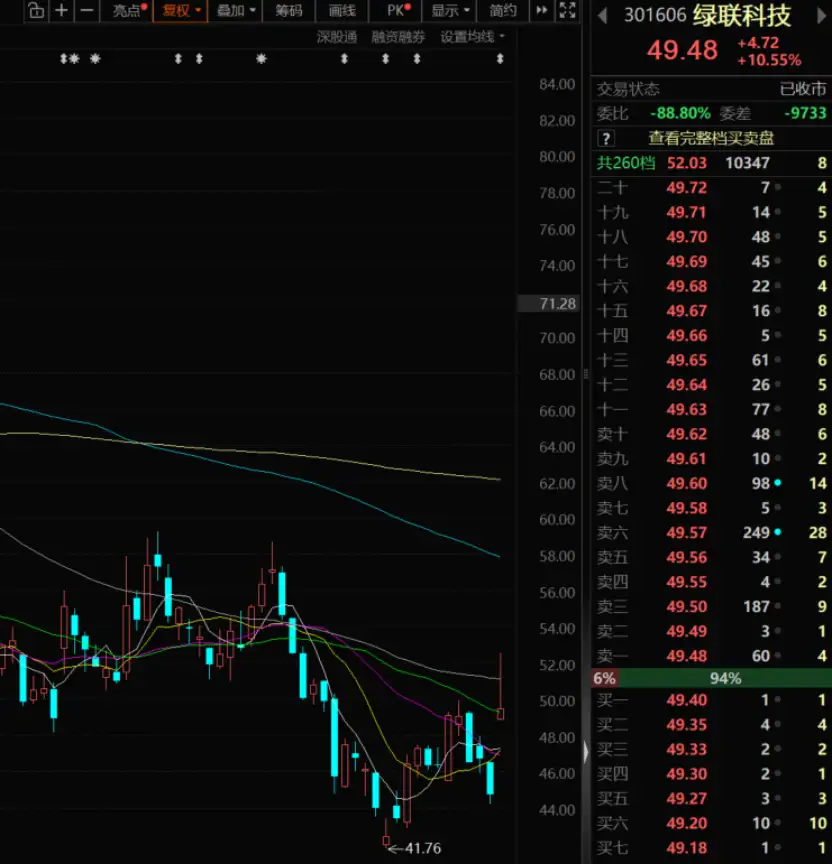
行情上,公司今日大涨10.55%。
(2)研报深度复盘(开源证券、国金证券、申万宏源):NAS撑起第二曲线
①旗舰款iDX6011Pro搭载本地大模型与雷电4接口,面向中小团队和专业创作者,向下再以多档位覆盖家庭入门级,靠多重RAID与快照机制保数据安全。这门生意的门槛不在硬件堆料,而在系统稳定性与数据迁移——换一次生态的成本太高,用户一旦留下来就很难走。
②26年三季度收入33.60亿元、同比增34%,归母净利润2.72亿元、同比增42%,利润跑在收入前面;毛利率38.29%、同比提升1.12个百分点,高毛利的海外业务占比上来是主因。
③26年上半年智能存储收入7.70亿元、同比增85%,是充电、办公、影音三条老业务之外的第四条腿;同期境外收入同比增69%、境内只有23%,海外已经成了主引擎,且渠道铺进了沃尔玛、好市多、B&H这类线下大卖场。
3、泸州老窖:老登回暖
(1)大涨题材:白酒+大消费
三季报披露近尾声,消费股今日异军突起。
公司三季报净利润同比下滑47%,单三季度下滑57%。分析称公司在中秋国庆双节前调整高度国窖1573价格策略,着力逐步消化渠道库存,此外筹划布局10年、15年等年份酒系列。行业方面,市场对三季度消费总体收入和业绩增长预期不高,“都是出清态势。”
另外从刚刚披露的公募三季报来看,消费和白酒行业均获得显著加仓,但整体基金仓位继续维持低位。
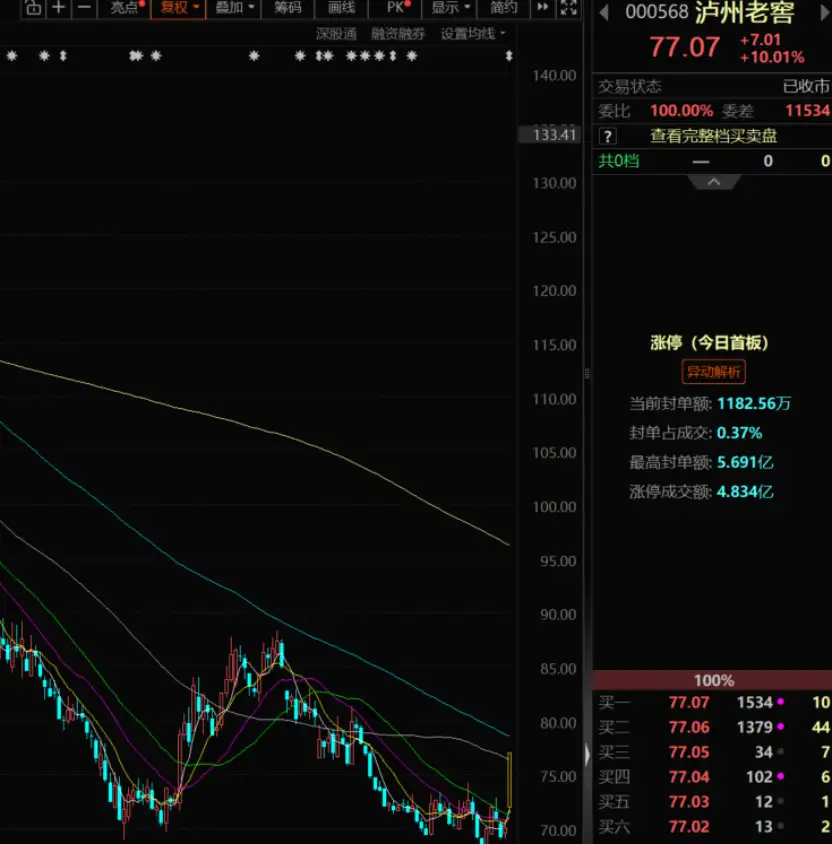
行情上,公司今日涨停。
(2)研报深度复盘(招商证券、华福证券、华泰证券):出清还没走完
①高度国窖批价维持在810至820元/瓶,低度国窖在六百多元,整体价盘没有崩。26年公司正式推进低度酒全国化,低度国窖在山东、河北、北京等市场消费者认知更强,表现好于高度;60版特曲受商务场景复苏节奏拖累,动销仍有压力。
②三季度收入同比降37.1%,销售收现同比降44.5%,回款降得比收入还快——经销商打款意愿在退;季末合同负债23.2亿元、同比降39.6%,蓄水池继续收缩,渠道还在往下走。
③单季毛利率降至79.37%、同比降7.8个百分点,销量下滑让单位成本上升、固定成本摊不开;税金及附加率同时抬到17.27%、同比升8.01个百分点,利润被两头挤。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。