一、盈利质量分析:增利不增收的真相
2026H1营收7.31亿(-5.31%),归母净利1287万(+26.82%),扣非850万(+5.70%)。营收与利润的“剪刀差”源于主动收缩低毛利的水产贸易(-8.09%)和剥离船舶制造、冷链物流等边缘业务,同时管理费用同比下降19.26%。
关键矛盾: 归母净资产从3717万降至2868万(-22.85%),主要因其他综合收益减少2136万抵消了利润贡献。资产负债率96.99%,短期借款11.81亿占总资产53%,流动负债超流动资产。利润表拐点已现,但资产负债表拐点尚未到来。
二、产业逻辑重构:从资源依赖到科技驱动
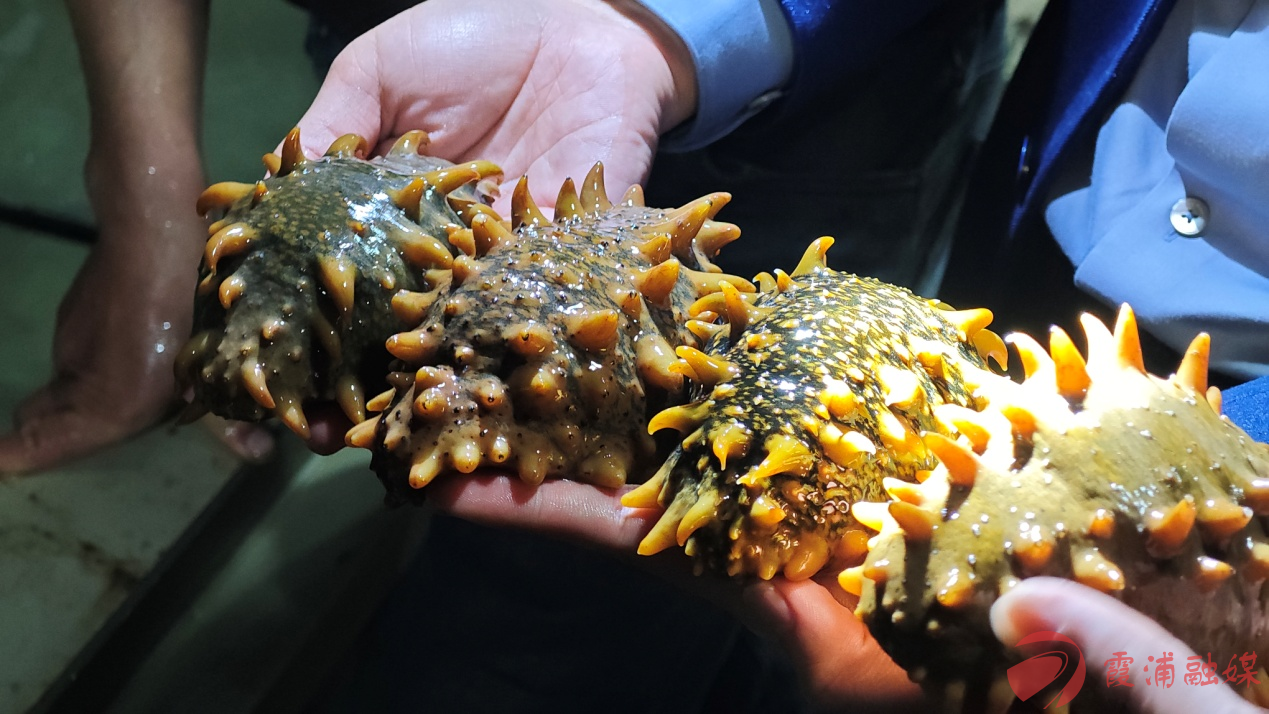
产品端,海参收入1.06亿(+40.53%)首次超越虾夷扇贝9522万(-34.57%),鲍鱼暴增318%。“参贝并举”格局确立,高毛利品类占比提升是盈利改善的核心驱动力。
科技端,水下机器人项目预计年内完成产业化样机研制,环岛监控系统升级后将实现海域全时段智能监管。从“靠天吃饭”到“数据驱动”,这可能是獐子岛估值体系重塑的最大预期差。

三、战略动作解读:聚焦主业的三个维度
1. 向上游整合: 出资2000万设立种业科技子公司,完善“育繁推”体系
2. 向下游拓展: “北纬39°”旗舰店落地,达沃斯供应商身份加持,电商全平台布局
3. 横向瘦身: 挂牌转让阿穆尔18%股权(底价1.08亿)
四、核心风险与观测指标
风险:①资产负债率97%的财务脆弱性;②担保余额4.95亿为净资产的17倍;③经营现金流2598万同比-49.69%。
观测指标:①定增落地进度(拟募5.22亿);②阿穆尔股权转让成交价;③水下机器人产业化进展;④Q3海参捕捞季业绩兑现。
结论: 獐子岛正处于“国资背书+战略聚焦+科技赋能”的三重共振初期。盈利改善已连续两个报告期验证,但资产负债表的修复仍需时间。当前的估值博弈本质上是“利润表改善的确定性”与“资产负债表风险的持续性”之间的赛跑。建议持续跟踪定增落地与资产处置两个关键催化剂。
@老赵442@北京炒家@陈小群5188@主升龙头真经@新闻题材挖掘@题材催化剂@选对股买对时@湖南顽主@主流和龙妖@盘前纪要@盘前解读@开盘必读@异动特工小队@韭菜团子S长鑫科技(sh688825)S@题材催化剂S宇树科技(sh688836)SS云南锗业(sz002428)SS亨通光电(sh600487)SS秋乐种业(bj920087)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。