再次重申海泰新光,光互联预期差最大标的【国盛电子】
1、光通信行业面临的瓶颈
当前AI算力对带宽的需求是现有算力的100倍,算力需求是现有光模块供给能力的5-10倍,电技术发展滞后于光技术,现有光学技术完全无法满足AI算力发展要求。
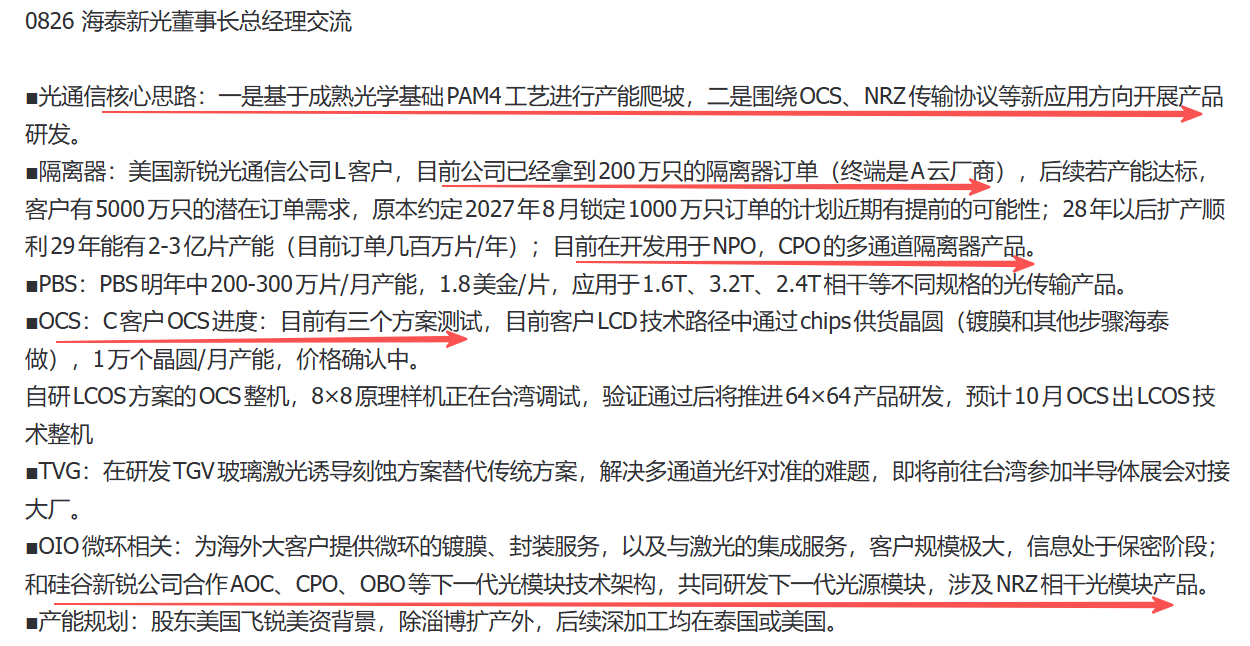
2:海泰在光互联的优势
1999年董事长率先实现WDM(波分复用)产业化,发明的PBS材料是WDM核心材料,至今全球仍无替代方案,在滤光片、镀膜领域技术积累近50年,镀膜和精密加工能力行业领先。
3:光通信相关光学产品进展
已开展AI算力相关光学产品研发,部分产品进入试制阶段;零部件下半年实现批量生产,整机年内发布产品。
4:技术储备
公司创始团队具有光通讯行业背景,2013-2014年即在美国团队参与英伟达CUDA生态相关项目,熟悉底层技术;拥有LCoS、PBS等OCS核心光学器件的技术积累,针对OCS和CUDA生态协同的相关技术,公司已经申请相关专利,专利目前尚未公开,未来几个季度会有相关技术进展落地验证。
5:OCS市场空间多大
OCS对应GPU数量的比例约为5%-7%,2025年GPU出货量约1500万-2000万台,对应OCS交换机潜在规模约75万-140万台。整机报价30W美金目前。两万亿的市场。
6: 公司光通信收入
光学增速快速超过主业。明年零组件的部分3-4亿收入,整机和系统设计若有进展,进入两万亿的市场空间。
7:公司估值怎么看
27年主业利润3亿+,光通信零部件利润2亿,暂不考虑整机设计的情况下5~6亿利润,50x,300e底,若后续整机有进展利润将巨大爆发。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。