18.7%很亮眼,但把行业拆开看,利润修复仍集中在少数方向。高增线开始降速,扩散线刚刚抬头。
今天公布的工业企业利润,很容易被一句“同比增长18.7%”带过去。数字确实不差:上半年规上工业企业利润总额3.95万亿元,较一季度加快3.2个百分点。
但这份数据更值得看的,不是利润有没有增长,而是谁贡献了增长,谁仍在加速,谁已经开始降速。拆开以后,味道完全不同。
总量不错
利润修复,有成本和利润率支撑
上半年工业企业营业收入增长6.5%,成本增长5.9%,利润增长18.7%。每百元营业收入中的成本下降0.55元,营业收入利润率升至5.70%,同比提高0.59个百分点。
也就是说,这轮利润改善不只是低基数。收入恢复、成本缓解和经营杠杆,三件事同时在发生。不过6月单月利润增长15.1%,低于5月的21.1%,总量仍在增长,斜率已经没那么陡。

图:上半年工业企业收入、成本与利润增速
九成从哪来
AI和涨价,几乎承包了利润增量
电子行业上半年利润增长96.9%,拉动全部工业利润增长8.5个百分点;原材料制造业利润增长71.7%,拉动8.8个百分点。两项合计17.3个百分点。
按拉动百分点粗算,它们占18.7%总增速的约92.5%。剩下的大多数行业加在一起,只贡献了约1.4个百分点。这不是一个可以忽略的小差别,它决定了这份数据应该被理解成结构性修复,而不是全面繁荣。

图:电子与原材料制造贡献了约九成利润增量
高增线
仍然很强,但电子、有色和化工都在降速
先看市场最熟悉的高景气方向。电子设备利润累计增速从1—4月的107.7%,降至1—5月的103.9%,再到上半年的96.9%;有色冶炼从117.8%降至99.4%;化学原料从73.4%降至67.8%。
这些行业不是突然转差,而是从极高斜率回到仍然很高的斜率。对产业是高景气延续,对市场却意味着,后续不能只靠同比数字,订单、价格和现金流必须继续超预期。
加速线
煤炭、造纸、纺织和运输设备仍在抬头
另一边,煤炭开采利润增速从21.0%升至33.5%,上半年进一步升至41.1%;造纸从18.7%升至27.5%,纺织从11.2%升至16.6%。铁路、船舶、航空航天和其他运输设备上半年利润增长13.2%,较1—5月的5.2%明显回升。
这几条线的共同点,不是都在追同一个题材,而是价格改善、订单释放或前期低基数,正在把利润斜率往上推。
扩散刚开始
医药和设备出现改善,但还没有形成大面积接力
医药制造利润累计增速从1—4月的-3.5%,回升至1—5月的-1.3%,上半年转为增长4.2%;通用设备从-0.6%转为增长1.5%;专用设备从-7.2%收窄至-0.1%,已经接近盈亏分界。
这是数据里比较容易被忽略的一层:利润扩散的苗头出现了,只是强度还远不及电子和原材料。如果三季度这些行业继续转正,工业盈利才算从两条主线走向更广的修复。

图:重点行业累计利润增速的加速、降速与转正
弱项仍明显
汽车、酒饮和地产链没有跟上
汽车制造上半年利润下降19.5%,酒、饮料和精制茶下降17.7%,电力热力下降6.2%;非金属矿物制品下降47.8%,家具下降52.7%。它们有的受到价格竞争影响,有的仍被终端需求拖累。
41个工业大类中,利润同比增长的只有20个,19个下降,1个持平,另有石油加工由亏转盈。增长面还不到一半,18.7%的高增不能直接外推成所有顺周期行业一起好转。
利润质量
报表赚到的钱,还要继续观察能否顺利回款
6月末工业企业应收账款增长8.1%,产成品库存增长9.5%,都高于营业收入6.5%的增速。应收账款平均回收期延长0.8天,库存周转天数增加0.4天。
利润表已经明显变好,但回款和去库存还没有同步变得轻松。后续最值得跟踪的,不只是利润同比,还包括应收、库存、价格和现金流能否一起改善。
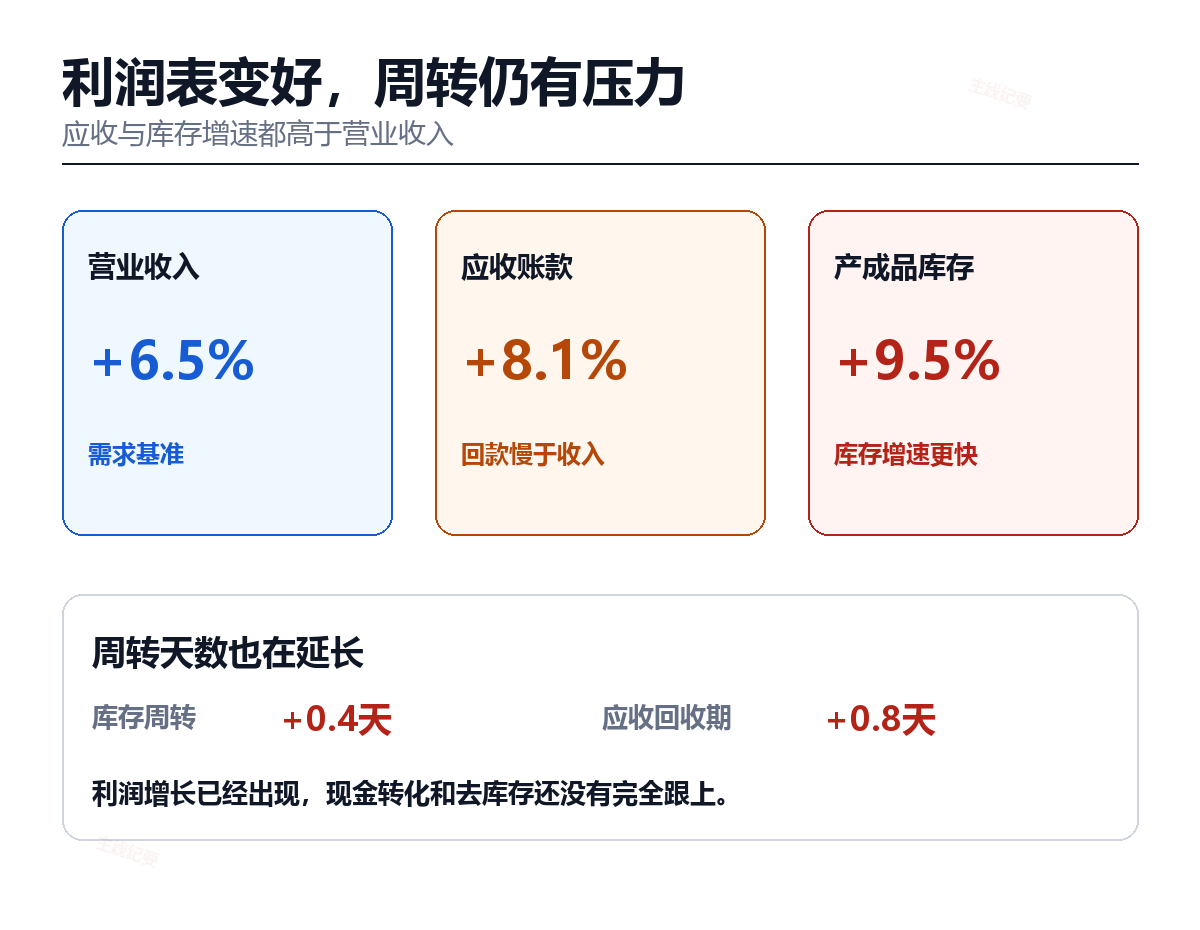
图:利润增长与应收、库存周转之间仍有错位
这份半年报数据给出的答案很直接:工业盈利周期已经修复,但利润仍挤在少数高景气方向。电子、有色和化工依旧强,只是斜率在降;煤炭、造纸、纺织仍在加速;医药和设备刚刚出现扩散。接下来比18.7%更重要的,是增长面能不能从20个行业继续扩大,以及利润能不能真正变成现金流。
资料来源:国家统计局:2026年1—6月工业企业利润数据、国家统计局:上半年工业企业利润数据解读、国家统计局:2026年1—5月工业企业利润数据、国家统计局:2026年1—4月工业企业利润数据
风险提示:本文仅基于公开资料做宏观与产业研究和逻辑讨论,不构成证券投资咨询、个股推荐、买卖建议或任何收益承诺。工业企业利润采用可比口径统计,行业累计增速会受到价格、基数、企业范围变化和季节因素影响,不能直接等同于上市公司业绩。读者应以官方数据和公司公开披露为准,独立判断并自行承担风险。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。