乳清蛋白|碳基存储 景气上行超预期
在无人关注的角落,乳清蛋白正悄然开启一波波澜壮阔的上涨行情。
乳清蛋白具有高生物价、快吸收率、强可塑性等优势,是消费者补充蛋白最重要来源之一,其在婴儿奶粉、食品饮料、运动健康等领域广泛应用。
一、供需同频共振,乳清蛋白价格大涨
需求端:据Market interlo,2025~2034年全球乳清蛋白市场CAGR提速至7.5%,较2023~2025年CAGR 5.7%提速。乳清蛋白需求提速的驱动来自:1)运动营养健康市场的需求高景气;2)高蛋白功能食品饮料的持续渗透;3)婴配粉配方的低敏化、高端化;4)中老年人蛋白营养膳食补充剂需求增长;5)GLP-1类减肥药注射人群肌肉流失后对蛋白摄入需求增加,据行业人士数据,GLP-1减重药创造的乳清蛋白补充需求,“吃”掉了全球15%的乳清供给。
供给端:乳清蛋白产能短期供给增加困难,主要系:1)乳清蛋白作为奶酪的副产品,奶酪由于下游需求稳定不扩充产能导致乳清蛋白也无法扩产;2)即使扩产,考虑奶酪建厂、后端乳清蛋白产能建设,也需要超1.5年的时间;3)由于乳清类产品目前价格均在上涨,乳清加工厂从低盈利产品加工转向高盈利产品加工,产能互相挤压、分流,进一步放大供给端的问题。

二、国内乳清依赖进口,乳清替代已成趋势
全球乳清蛋白供需缺口持续扩大,而国内产业链存在天然短板,对外依存度居高不下。受奶源、提纯工艺、产业链配套技术壁垒限制,国内奶酪产能及乳清蛋白产业化水平薄弱,虽头部乳企已突破核心技术,但量产规模极小、行业布局尚处初期,无法匹配国内消费需求。
全球乳清蛋白市场2024年规模约152亿美元,预计2031年达254亿美元,中国乳清蛋白市场空间广阔,国内乳清蛋白的替代率极低。目前主要替代路径分为豌豆蛋白、酵母蛋白、微生物蛋白三大路径,酵母蛋白和微生物蛋白尚处于产业早期,受限于工艺短板和产能不足,难以切入主流大众消费市场。而豌豆蛋白凭借技术成熟、产能充足、性价比高、适配场景广、无过敏源等核心优势,成为当前最贴合乳清蛋白替代需求的核心品类,也是最早实现规模化商业化落地的国产替代蛋白。
三、双塔食品迎来戴维斯双击
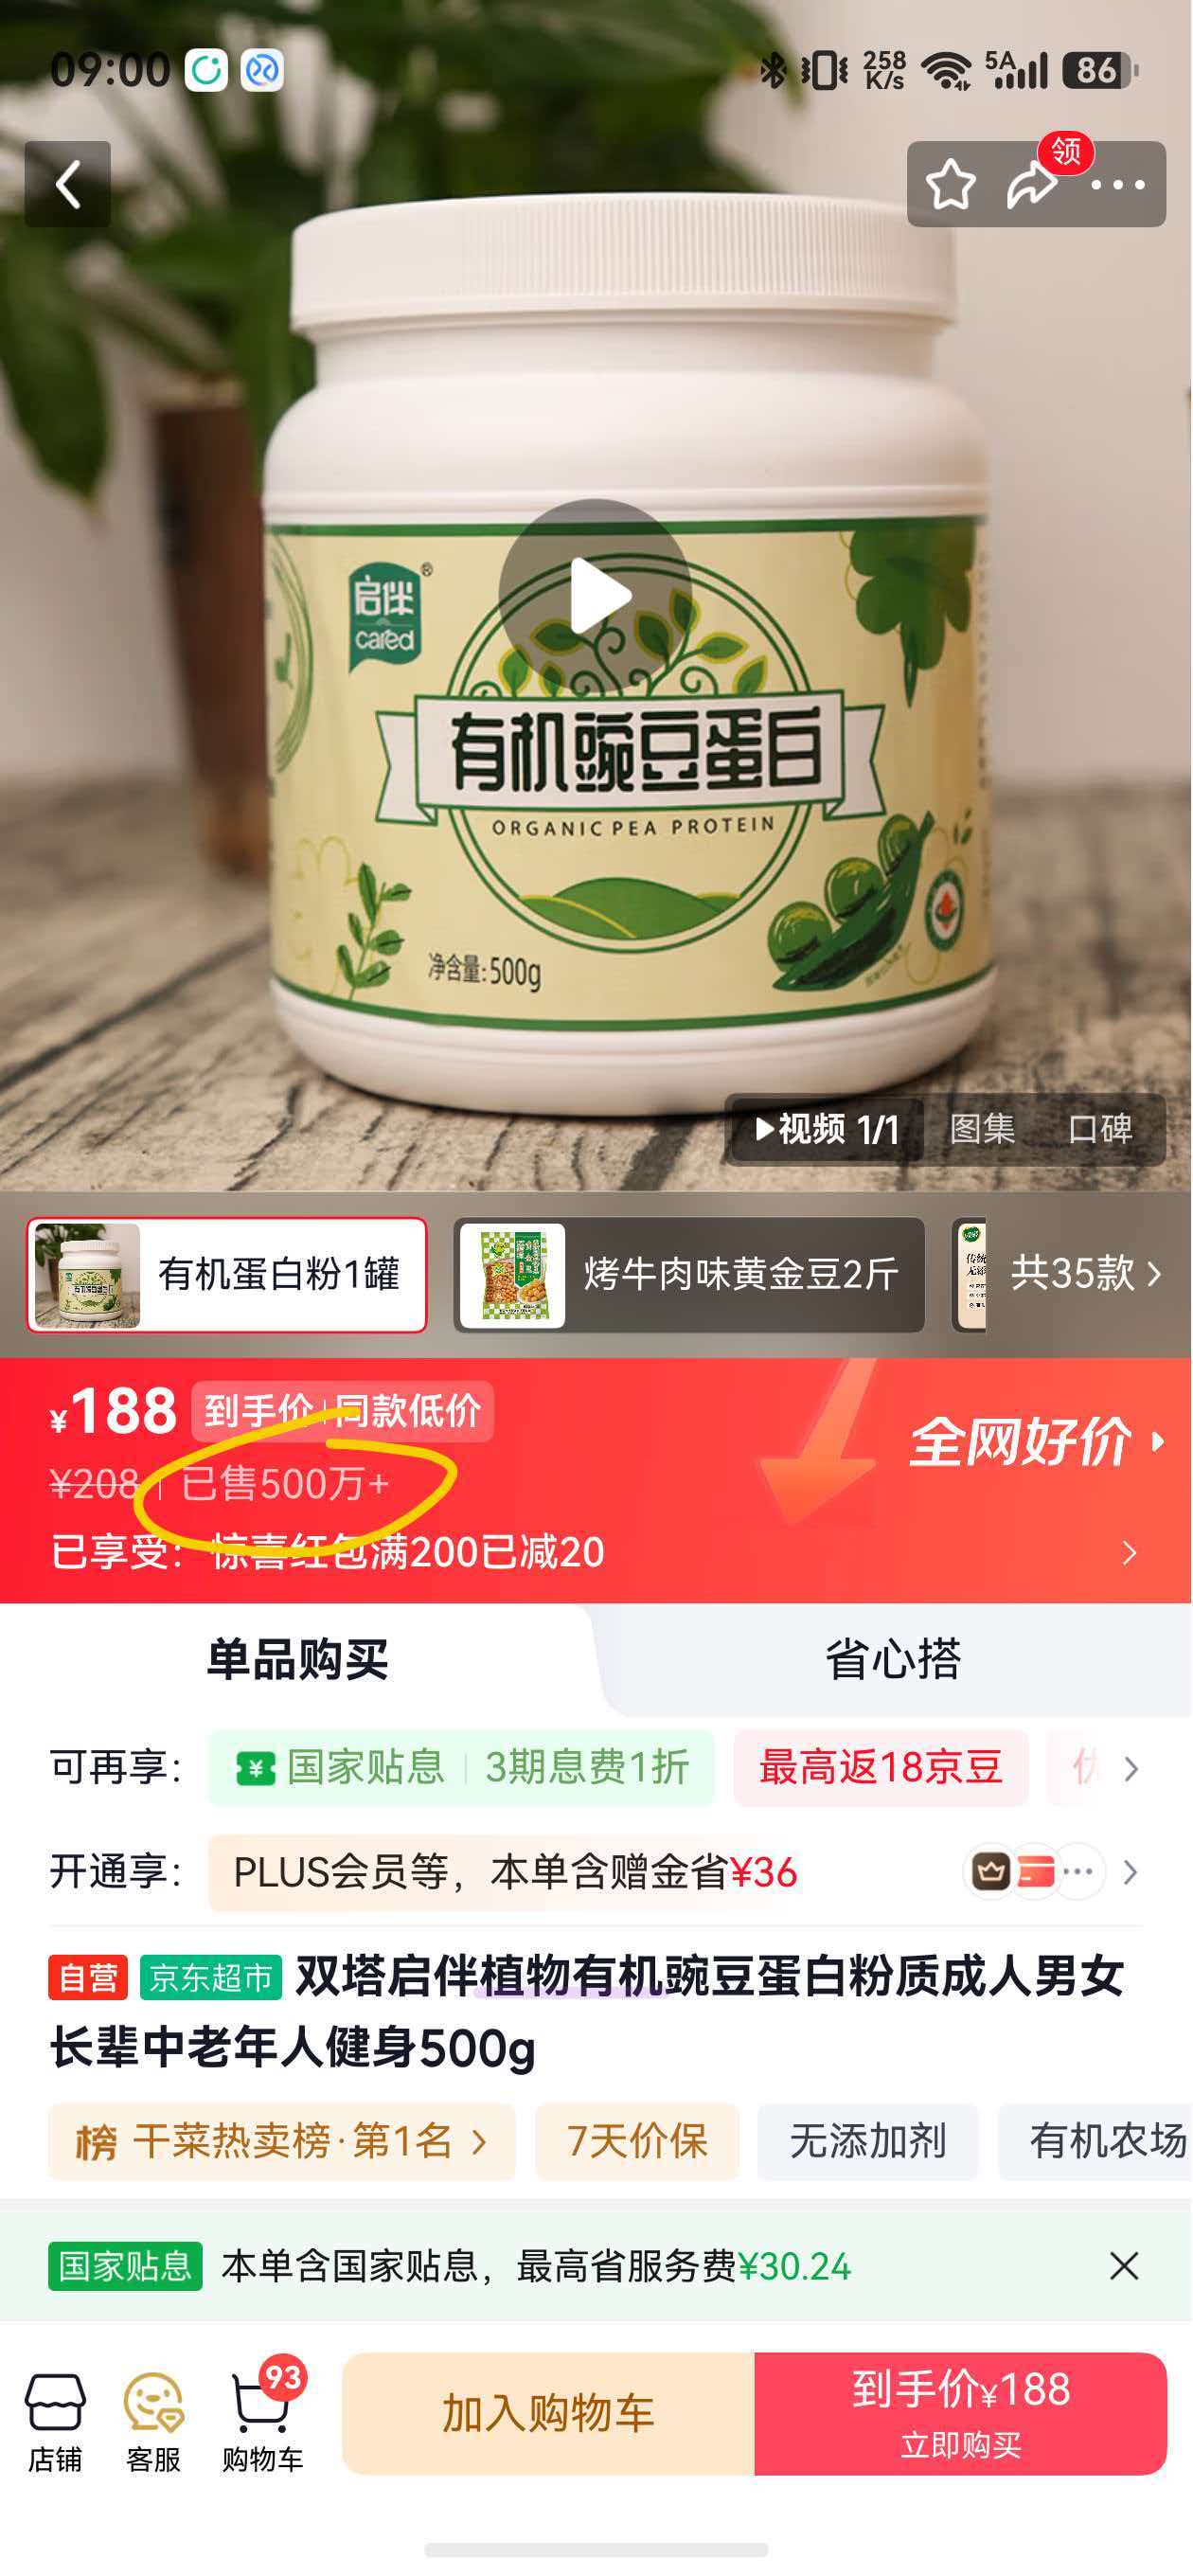
双塔食品主营豌豆蛋白、粉丝和膳食纤维,拥有全球最大豌豆蛋白规模化产能,年产能超12万吨,全球市占率稳居30%以上;可1:1适配乳清蛋白应用于运动补剂、代餐奶昔、高端功能食品、婴配辅食、中老年营养膳食等全场景,替代兼容性极强。
双塔深度绑定豌豆原料基地,同时常年维持数十万吨级原料安全库存,规模化生产下单位成本较进口乳清蛋白优势显著;随着进口乳清价格持续走高,下游品牌替代意愿大幅提升。目前其已切入多家头部食品、营养补剂企业供应链,量价齐升趋势明确,将充分受益于本轮价值重估红利,业绩与估值双击空间充足。

四、总结
乳清蛋白完美复刻硅基存储的涨价与重估逻辑:需求端由GLP-1、全民健康消费双轮驱动持续高增,供给端刚性锁死、短期无解,进口依赖带来供应链安全痛点持续凸显。行业长周期涨价趋势明确,而豌豆蛋白作为最优国产替代方案,龙头企业充分受益于量价齐升+库存重估+国产替代三重红利,当前板块预期差充足,景气上行空间充足。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。