S闰土股份(sz002440)S
S世龙实业(sz002748)S
染料板块已经让善水科技打出来 今天板块出来5个涨停板
0/13 午盘验证:上证 -1.02% 普跌(跌1964家/涨344家)背景下,染料链四只涨停——亚邦 +10.08%、建新 +20.03%、醋化 +10.04%、世龙 +9.99%,吉华涨停,善水继续新高,涨停全是 30-50 亿小市值、高 PE 甚至亏损的边缘映射标的——这是典型的游资点火阶段,资金扫的是"不需要业绩验证的弹性票";龙一龙二(闰土133亿/龙盛378亿)主升需要机构资金,而机构等的正是 10/13-15 业绩预告 + 10月底三季报的确定性。闰土箱体定量:上沿 13.3±0.3 四次冲击未过,下沿 11.5±0.3 三次探底,10/13 低点 11.47 与 9/16 精确持平=支撑再确认。预告窗口就是箱体的打破器:
发现市场多数老师们虽然炒作 但是写的小作文还是比较失真 整理的产能全景希望大家能查漏补缺
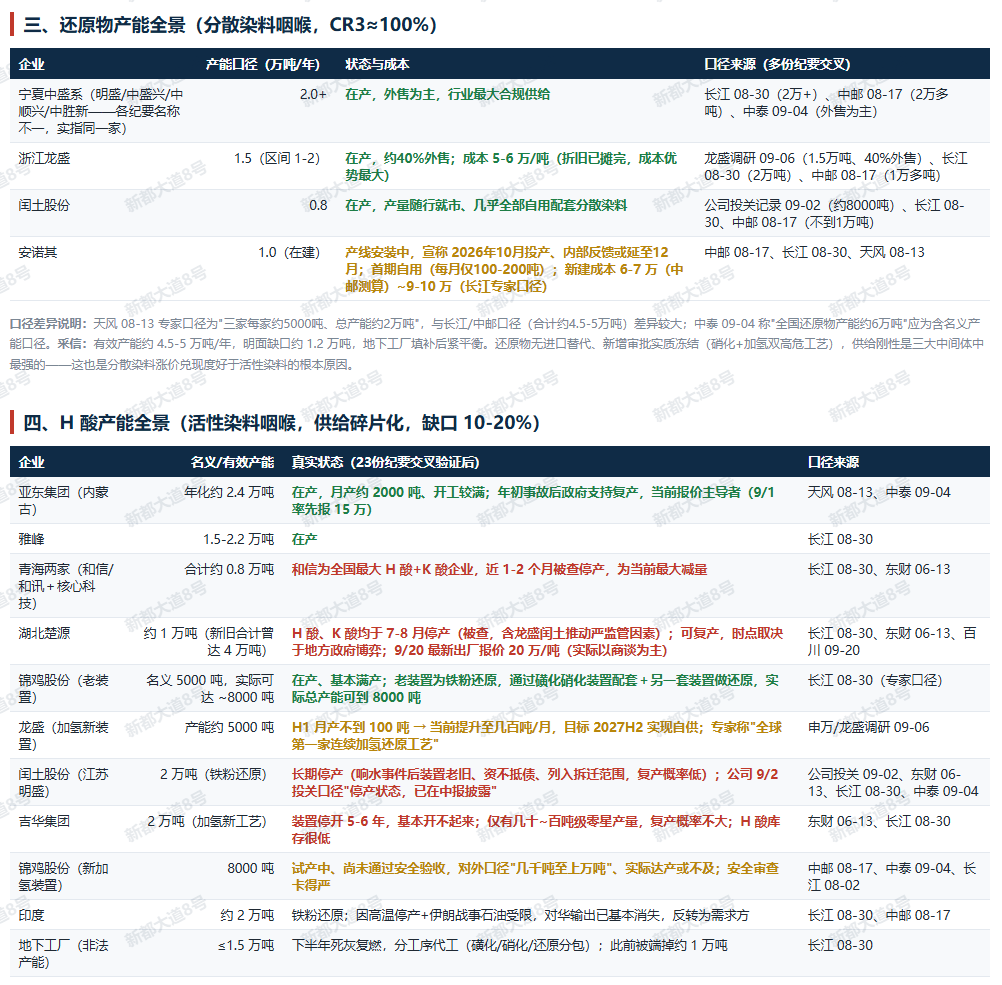
⚠️ 争议澄清一:吉华集团"名义 2 万吨 H 酸产能"到底有没有?
三种说法为何打架:① 纸面/公告口径:吉华确有 2 万吨 H 酸装置(德国引进的加氢新工艺,行业最早做加氢还原的企业);② "机构说没有":是因为在有效供给核算中不计入——装置断续开了半年到一年即停,已停开 5-6 年,"基本开不起来"(长江 08-30 专家原话);③ "百吨级/月":东财 06-13 调研口径的零星试产量(几十吨级),不构成市场供给。
结论:装置是真的,产能是死的。吉华的真实画像是一家没有中间体的分散染料成品厂:无还原物产能、H 酸库存低(专家点名"吉华库存会很低"),本轮开始被迫高价采购还原物(申万 09-06:吉华采购意愿明显提升、正在询价)——产品端享受提价,成本端被两头挤压,属"提价跟随者"而非"利润主导者"。
⚠️ 争议澄清二:锦鸡股份的 H 酸产能到底有没有?还是在爬坡?
答案是"两套装置、两种状态",各家纪要各说了一半:① 老装置(铁粉还原):名义 5000 吨,通过磺化硝化装置配套实际可到约 8000 吨,当前基本满产(长江 08-30),这是锦鸡当前 H 酸自供+外售的实际来源——所以"有产能"是真的;② 新装置(8000 吨加氢):处于试产/爬坡阶段、尚未通过安全验收(中邮 08-17、中泰 09-04),对外披露口径含糊("几千吨至上万吨,实际或不及")——所以"还在爬坡"也是真的。安全验收时点是关键变量,若年底前不过验,H 酸紧张延续更久。
结论:锦鸡当前是在产 H 酸厂+活性染料厂的双重身份,2026H1 仍亏损(-623 万)、Q2 转正(+969 万);申万所谓"10 亿利润弹性"是新装置爬坡完成后的远期情景,不是当期利润。
⚠️ 口径冲突提示:龙盛 H 酸加氢工艺到底跑通没有?
长江 08-30 专家称龙盛"做了 5 年未成功、产量不到 1000 吨、像无头苍蝇不一定搞得定";而申万/龙盛调研 09-06(晚一周)称龙盛是"全球第一家做出连续加氢还原工艺的企业,H1 月产不到 100 吨、现已提升至几百吨"。折中解读:加氢工艺在 9 月出现实质进展并开始爬坡(月产数百吨),但距自供(2027H2 目标)仍远,当前龙盛的 H 酸敞口主要靠低价囤的几千吨库存(成本不超 6 万,可支撑到明年)覆盖。技术真实性建议以公司披露/后续月度产量验证为准。
需求与缺口:需求约 6-6.5 万吨/年(H 酸为 60-70% 活性染料品种所用中间体,单耗约 0.15-0.2 吨/吨染料)。有效供给约 4-5 万吨,缺口 10-20%(中邮 08-17、申万 09-06);百川口径开工率 29% 已是 2020 年以来最高(中泰 09-04),即名义产能中大量装置常年无效。H 酸吨耗硫酸 5-6 吨,自产原料成本仅约 1 万元/吨——与 12 万成交价之间是 10 倍级别的利润空间,这正是各公司囤库存、抢复产的动机。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。