$东芯股份(SH688110)$
单看基本面,公司近期其实积累了不少积极变化,主要集中在两条主线:一条是主营SLC NAND进入量价齐升周期,业绩已经兑现;另一条是砺算科技完成从芯片量产、显卡销售到信创、空间智能和物理AI生态的拓展。
一、砺算正在从“GPU芯片故事”走向产品和生态验证
梳理了砺算科技最近半年的进展,下面这张表基本覆盖了量产、销售、渠道、整机、信创、具身智能、空间智能和物理AI等方向。
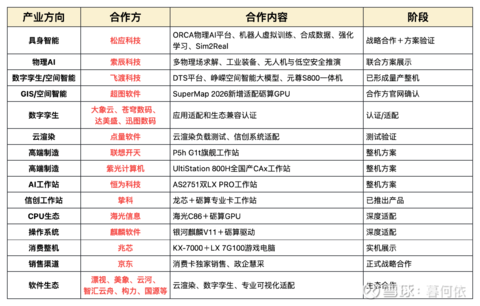 这半年砺算最重要的变化,不只是推出了消费显卡,而是开始形成完整的商业化路径:
消费端,LX 7G100完成量产回片、WHQL认证和公开销售,并通过京东从限量创始版走向常规零售版;企业端,专业卡进入京东慧采,并与海光、麒麟软件、联想开天、紫光、恒为、挚科等形成全国产工作站和服务器方案。
更值得重视的是,砺算的定位已经从“国产游戏显卡”向物理AI图形算力底座延伸:
· 与松应科技合作具身智能虚拟训练和Sim2Real,
· 与索辰科技合作工业装备及低空安全物理仿真,
· 与飞渡科技合作空间智能和世界模型。
其长期逻辑正在从“渲染+AI”走向“AI+渲染”,覆盖机器人训练、合成数据、物理仿真、数字孪生和边缘推理。
当然,目前多数合作仍处于适配、联合方案或早期商业化阶段,真正决定砺算价值的下一步,仍然是批量订单、收入、毛利和亏损收窄,而不是合作伙伴数量本身。
最近英伟达显卡涨价比较多,砺算目前不会涨价,这也是一个利好点。
二、2026年上半年业绩大幅兑现,Q2环比加速
东芯股份预计2026年上半年实现营业收入14.9亿—15.3亿元,同比增长334.41%—346.07%;归母净利润6.4亿—6.8亿元,扣非净利润6.3亿—6.7亿元,均实现同比扭亏。
更关键的是环比趋势。公司一季度收入4.79亿元、归母净利润1.38亿元,据此测算,二季度收入约10.11亿—10.51亿元,归母净利润约5.02亿—5.42亿元。公司公告口径显示,Q2收入环比增长110.85%—119.20%,归母净利润环比增长262.81%—291.74%。
这说明东芯的盈利修复并不是依靠一次性收益,而是SLC NAND量价齐升、产品结构改善和毛利率上升共同推动。主营业务已经从“周期修复预期”进入报表兑现阶段。
三、SLC NAND结构性缺货,下半年涨价逻辑仍在强化
本轮SLC NAND涨价并不只是短期补库存,而是供给端发生了结构性变化。
三星、铠侠等海外原厂持续退出或缩减成熟制程2D NAND,将资源转向高层3D NAND、企业级SSD和AI存储产品;但工业控制、网络通信、汽车电子、数据中心启动盘、机器人和边缘AI对高可靠、长寿命SLC NAND的需求仍在增长。
TrendForce在7月13日预计,2026年下半年SLC NAND合约价格相较上半年可能上涨120%—170%,甚至存在进一步上修的可能。背后的原因除了原厂减产,还有部分原使用MLC的工业、汽车及网络客户开始转向4Gb、8Gb SLC NAND,进一步挤压本就有限的供应。
东芯一季度SLC NAND价格已经上涨约50%—60%,H1业绩预告又明确确认SLC NAND实现量价齐升。考虑到公司2025年SLC NAND销量约1.5亿颗,同比增长62.4%,其业绩对价格、销量和毛利率的弹性都比较明显。
因此,2026年下半年的关键不只是“还能不能涨价”,而是东芯能否保障晶圆产能、扩大可销售产品数量,并把涨价持续转化为毛利和现金流。
四、HBF打开NAND在AI时代的新空间,但对东芯属于间接利好
8月4日,SK海力士与闪迪发布首份HBF高带宽闪存标准规范。HBF位于HBM和SSD之间,采用8层或16层NAND堆叠,容量最高512GB,带宽分为三个等级,覆盖约0.4TB/s—3.0TB/s,并通过UCIe与GPU、CPU连接。Google和Tenstorrent也已经参与相关联盟。
这意味着NAND未来不再只是SSD里的低速存储介质,而有机会成为AI推理系统中的新型高速大容量存储层。AI存储的价值重心可能从单纯的HBM,逐步扩展到“HBM+HBF+企业级SSD”的分层存储体系。
但这里需要讲清楚:HBF大概率采用高密度3D NAND和先进封装,并不是直接把东芯现有的小容量SLC NAND堆叠起来,因此不能写成“东芯直接供应HBF”。
HBF对东芯更现实的利好主要有两层:
第一,HBF强化了AI时代NAND的长期价值,全球原厂会把更多资本开支、研发资源和产能投向高层3D NAND、HBF及企业级SSD,传统2D SLC NAND供给进一步被边缘化,有利于延长东芯现有SLC NAND的结构性紧缺周期。
第二,如果未来国产HBF、AI存储分层体系和高可靠缓存逐渐发展,东芯凭借NAND设计能力、存储产品矩阵以及“存、算、联”布局,具备一定的长期技术延展空间。但截至目前,公司尚未披露HBF产品、3D NAND量产能力或相关客户合作,这部分只能看作远期选择权,不能提前计入业绩。
五、东芯当前的核心逻辑
现在的东芯已经不是单一的砺算概念股,而是三层逻辑叠加:
第一层是确定性最高的SLC NAND涨价和H1业绩兑现;
第二层是海外原厂退出成熟制程带来的国产替代和供给重构;
第三层才是砺算科技商业化、物理AI生态以及HBF代表的AI存储长期想象空间。
短期真正决定股价的仍然是三季度SLC NAND价格、出货量、毛利率和砺算亏损变化;中长期则看东芯能否把存储主业产生的利润,转化为“存、算、联”协同和每股价值增长。
目前基本面并没有像股价表现得那么差。业绩已经兑现、SLC仍在结构性涨价、砺算开始形成产品和生态,HBF又重新打开了AI时代NAND的长期空间。接下来需要的不是更多概念,而是订单、收入、利润和现金流继续验证。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。