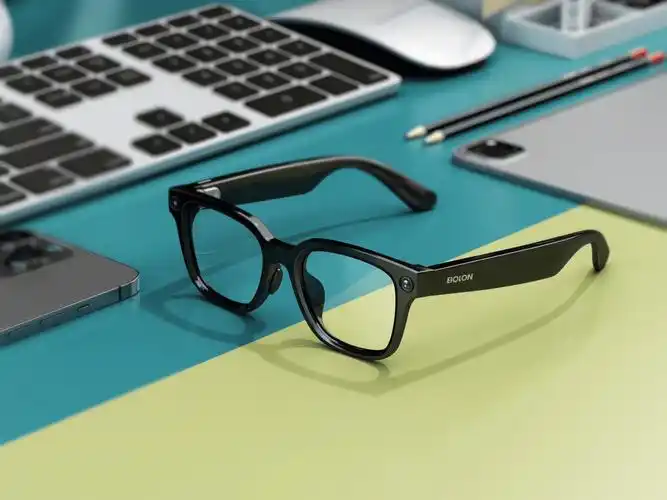
核心判断:双11消费电子的结构性增量不在手机,在端侧AI硬件。手机出货连续六季下滑是背景板,AI眼镜、耳夹式耳机、AI PC、电子教育构成四个可验证的放量方向。东北计算机的框架可以直接借用:出货放量、算力通胀、成本压力缓和三重逻辑共振,眼镜是率先放量的形态。
逻辑一:AI眼镜的放量已经跨过“题材”阶段。Counterpoint上半年全球出货同比+263%,Omdia同比+127%至420万台。京东光波导眼镜销售同比超3倍,天猫AI眼镜成交额同比大幅增长,雷鸟包揽京东智能眼镜和XR双榜。北京15%/最高500的专项补贴在降低尝鲜门槛,京东酷派百元级产品把价格带往下推。但无屏产品占96%意味着当前放量靠“轻量低价”,带显示AR的高增速建立在低基数上。放量是真的,留存是待验证的——下一个观察点是退货率和复购,不是出货量本身。
逻辑二:耳夹式耳机是“脱离手机”的独立入口。1—8月线上1977.8万台,全年奔3000万副,占OWS销售额66.5%→80%。洛图把路线分成两条:手机厂商的OS级助理,和大模型原厂的生产力硬件(千问耳夹、字节Ola Friend)。后者的逻辑价值在于绕开手机权限,做同传、纪要、知识库——如果成立,耳夹就不是手机的配件,是独立终端。这条线目前数据不如眼镜硬,但叙事更长。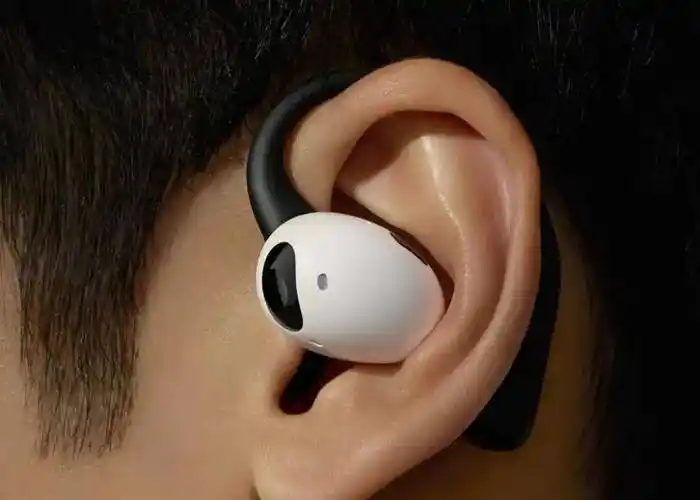
逻辑三:AI PC和电子教育的场景最“刚” 。天猫首小时AI PC +300%,联想京东24冠;电子教育开门红GMV +63.46%,学而思X5 Pro居首,讯飞AI录音设备+8倍。这两个品类的共同点是AI功能对应可验证的付费场景,不需要“教育市场”,只需要“兑现参数”。

产业链落点:AI眼镜的承接排序是端侧芯片→传感器→光学显示→电池/精密结构件。国金证券将AI眼镜列为稳健向上品类,关注双11第二阶段兑现;中金认为AI端侧作为交互入口或迎价值重估,2H26—2027开启新一轮创新浪潮。韭研的规矩,逻辑给到,验证节点给到,剩下的交给盘面。
观点仅供参考不做买卖提示。股市有风险入市需谨慎。
@盘前纪要@盘前解读@盘前七点半(小号)@开盘必读@开盘前哨@先手挖涨停@题材催化剂@逻辑梳理@韭韭八十一@韭菜团子@063金韭韭@主流和龙妖@陈小群5188S豪鹏科技(sz001283)SS明阳电路(sz300739)SS中际旭创(sz300308)SS兆易创新(sh603986)SS蓝思科技(sz300433)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。