本文相关信息仅供参考
①商业航天:卫星越造越重,能接单的火箭却只有那么几款。全球一年要发四千多颗星,海外明年的组网计划已经排到火箭排期之外;国内这边,民商火箭刚从送试验星跨到组网服务,发射次数追平了去年全年。
②职业教育:一家做职业培训的公司把课程整体换成AI方向,报名人数和校区满班率一起上来,收入增六成的同时毛利率抬了八个点。费用率跟着被摊薄,利润的增速因此远远跑在收入前面。
③航运:汽车出口一年涨了六成多,运车的船却造不了那么快。三季度一年期租金同比涨了六成五,舱位持续紧缺,这家特种船公司的单季盈利创了历史新高,运力规模还在扩。
*本文是对当日大涨公司进行研报深度复盘*
1、航天:地面算力已经不好了
(1)大涨题材:航天+卫星互联网
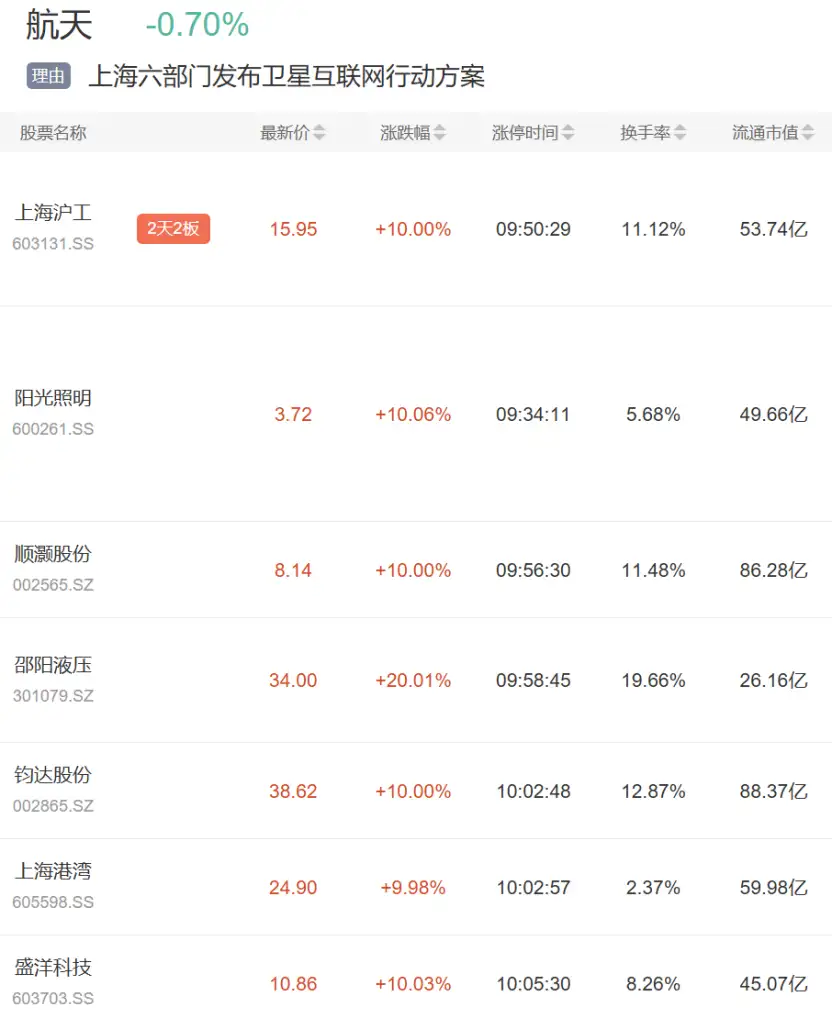
29日,AI卫星互联网公司国星宇航正式向港交所递交聆讯后资料,有望成为国内首个登陆资本市场的太空AI算力服务企业,拿下“太空AI第一股”。
本周早些时候,上海发布卫星互联网方案,提到目标2030年在轨超3000星、产业规模800亿,以及低轨28组卫星成功发射。
分析认为,此前尽管二级市场行情表现低迷,但商业航天一级市场融资持续火热。2026年第三季度,垣信卫星、长光卫星、鸿擎科技、星际荣耀等企业分别完成10亿元规模及以上的融资,垣信卫星完成近70亿元增资,投后估值约500亿。
行情上,航天板块今日逆势走强,顺滑股份、上海沪工等涨停。
(2)研报深度复盘(长江证券、中航证券、中泰证券):大运力火箭供不应求
①全球卫星及航天器发射量从2024年的2874颗增至2025年的4515颗,而部分新一代卫星在变重:Starlink V3单星质量估算约2吨,AST的BlueBird 6约6.1吨。星座扩容抬高发射批次,卫星增重抬高单次运力门槛,新增需求正往中大型火箭集中,小火箭接不住这部分的量。
②SpaceX承担全球约半数轨道发射,但2026年上半年自用占比升至约78%,对外商业余量被压到约19次;亚马逊的Amazon Leo计划超过30次、OneWeb再占一次Ariane 64任务,两家已披露的2027年需求至少32次,缺口还有七八次发射没着落。ULA的Vulcan与蓝色起源的Nelenn能否稳定交付,直接决定运营商明年的组网目标能不能兑现。
③截至9月30日,2026年我国航天发射70次,去年同期59次;民商火箭完成16次,发射与成功次数都已追平2025年全年。9月中旬,民商火箭在24小时内连发两批千帆星座组网星,从“试验载荷承运方”迈入“星座组网服务商”;星网二代星预期11至12月集采、2027年批量发射,国内组网节奏在往后段递延。
2、传智教育:卖课的
(1)大涨题材:教育+业绩增长
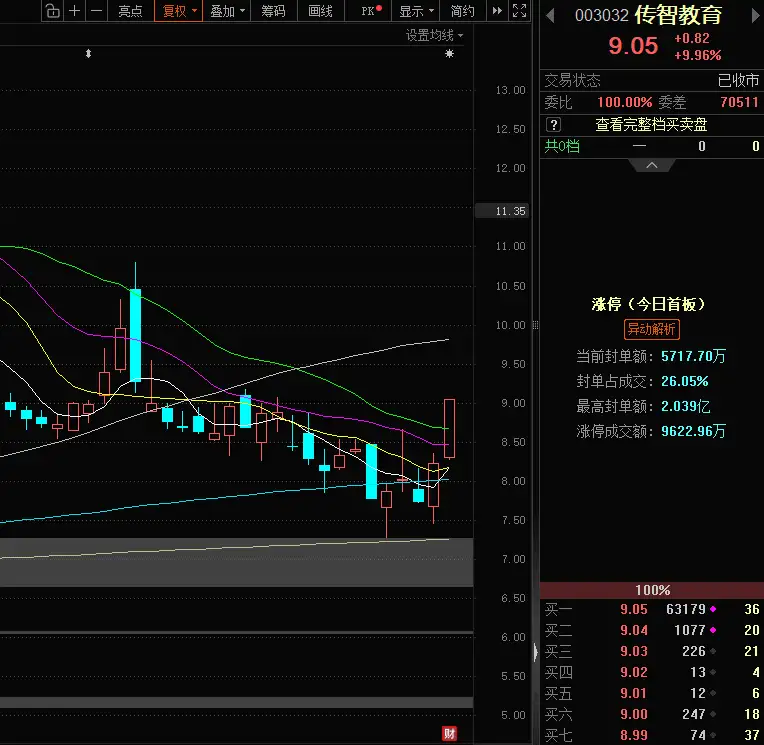
公司预计三季报净利润同比增长超10倍,公司此前主营职业教育,目前已成为国内AI人才培训龙头,课程包括大模型开发、AI短剧、AI应用等。
上半年《“人工智能+教育”行动计划》、《教育发展“十五五”规划》先后发布,从应用和中长期规划层面明确“AI+教育”发展方向。另一方面,教育行业也是AI重要的应用场景。
行情上,公司今日涨停。
①26年三季度收入1.74亿元、同比增长64.07%,增长来自AI开发与应用职业培训报名人数增加、以及学历教育在校生人数增加。产能利用率提升带动毛利率同比抬升8.0个百分点,收入是带着毛利一起走的。
②销售、管理、研发费用率分别同比下降5.0、9.9、3.2个百分点,归母净利率修到24.89%。费用被摊薄之后,利润的增速远远跑在收入前面,经营杠杆在报表上直接看得见。
③26年7月公司发布闭环式具身智能人才培养方案与6款分层教学机器人硬件,课程已覆盖AI大模型开发、具身智能机器人、AI鸿蒙、AIGC微短剧,并与华为、阿里、科大讯飞、智元等企业共建。三季度末合同负债2.32亿元、同比增长36%,这笔预收是后续收入的先行指标。
3、中远海特:出海必备
(1)大涨题材:航运+业绩增长
公司主营特种船,具体包括汽车船、纸浆船、重吊船、半潜船,传统集装箱船难以承接超长、超宽、超重装备,特种船成为高端出海的必需载具。
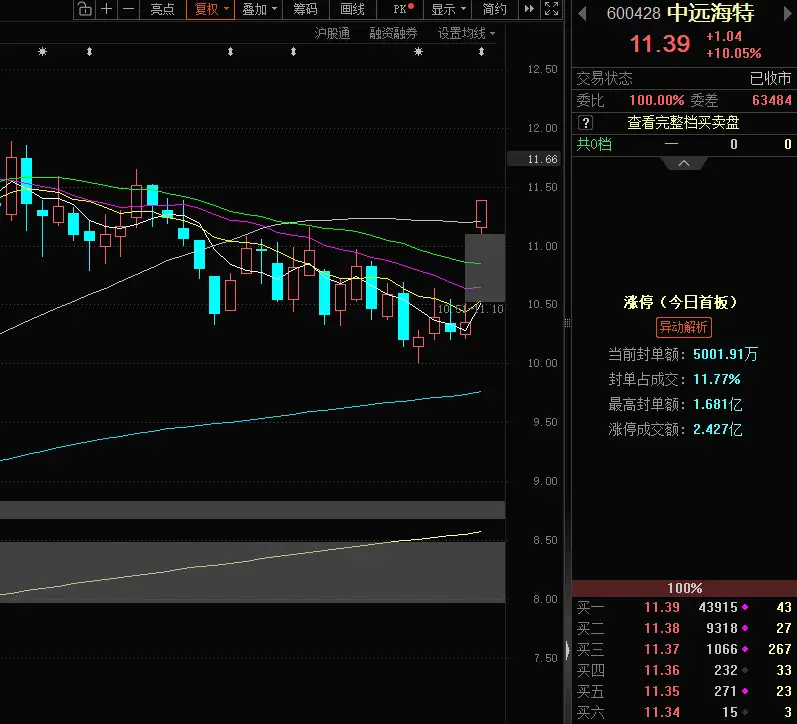
公司预计三季报净利润同比接近翻倍,行业层面得益于特种船市场需求爆发、运力趋紧,运价持续上行;公司层面则受益于船队规模增长、运力迭代优化。
行情上,公司今日涨停。
(2)研报深度复盘(国联民生、天风证券、申万宏源):特种船量价齐升
①1至9月中国汽车出口同比增长66%,全年有望突破千万辆;同期交运行业的基金持仓里,航运板块持仓市值环比增269%,占交运基金持仓的49.48%。需求落在货量上,资金落在仓位上,两边指向的是同一个方向。
②三季度归母净利润12.5亿元、同比增147%,单季盈利创历史新高;毛利率30.4%,同比提升7.0个百分点。运价上行叠加船队扩张,两条腿同时踩下去,毛利才抬得这么陡。
③三季度6500CEU汽车运输船一年期期租租金78333美元/天、同比涨65%,舱位持续紧缺;公司汽车船规模较年初增加29%,三季度新接入一艘重吊船、一艘汽车船、一艘沥青船。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。