,
其实牛市主升浪,跟宏观没啥关系如果你略懂经济,你会发现疫情后的经济数据,2022年以后很平,没有拐点
如果单看《宏观经济数据》实在撑不起2024年924那波持续了一年半的牛市行情
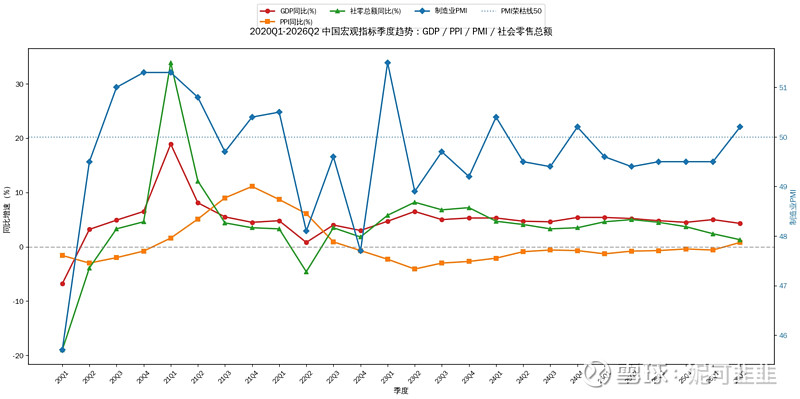
所以,大盘下跌了,那些拿宏观环境不好,社零不好,消费不好,地产不好来证明的
可以洗洗睡了,人家本来也不负责你的涨,为啥要负责你的跌?
所以这一波牛市,其实是科技结构牛
但说到科技,就跟宏观,尤其是与美国的宏观有极大的关系
这也是为何这一波科技结构牛,美国科技映射的板块走的最好的原因
一句话美国宏观负责上限,而中国的宏观负责托底
当前的宏观环境,我认为负面因素充分计价,过度反应明显:
美国通胀、美债收益率及半导体增长担忧等利空正在被被市场逐步消化,
虽然我不看好存储周期,认为目前已经进入涨价周期顶部,但韩股、日股近期暴跌属于典型的恐慌性过度反映。
而通过周五我发的文章:网页链接
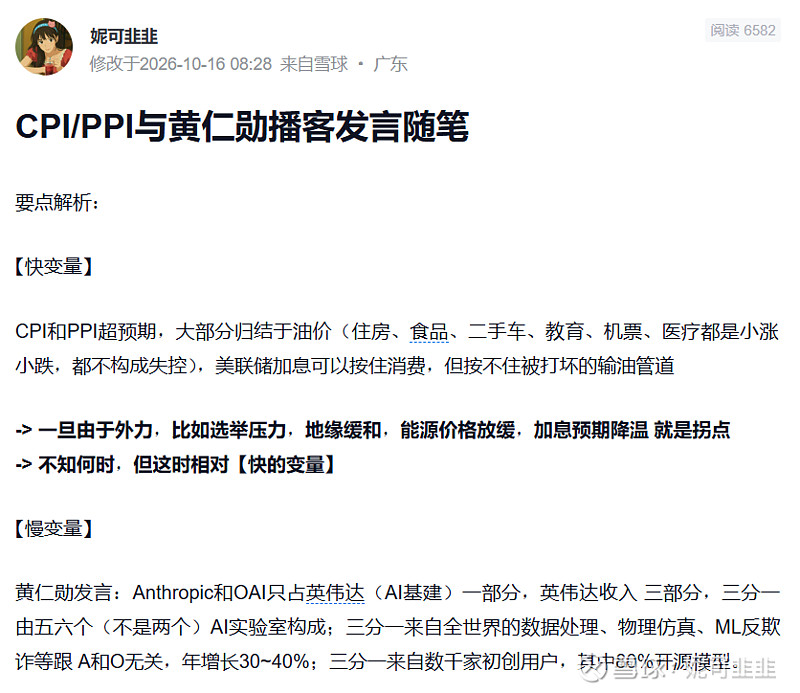
可以看出通胀处于合理区间,非交易核心风险:9月CPI虽超预期,但主要源于汽油、医疗等价格波动,劳动者报酬未明显增长,整体通胀仍接近美联储2%目标,不应成为过度恐慌的理由。
对于美联储的加息
我认为看经济韧性才是关键:历史表明,前几次加息若反映经济强势,对股市影响甚微;只有当利率过高、金融条件过度收紧时,才会真正压制风险资产。
催化剂已现端倪:后续看美股悲观情绪释放、美联储议息落地。然后是美国中期选举和对海湾地缘局势不确定性消退,对CPI的缓和,是对美科技板块的信号。
聊聊科技
有人认为通胀第二大项来自于AI资本开支带来的数据中心电土地和劳工的需求过热,那么AI投资明年放缓,通胀压力有望回落。
AI相关资本开支预计在明年一季度减速,由增长拉动的需求通胀将随之降温,明年春天可能成为通胀势头转折的关键窗口。
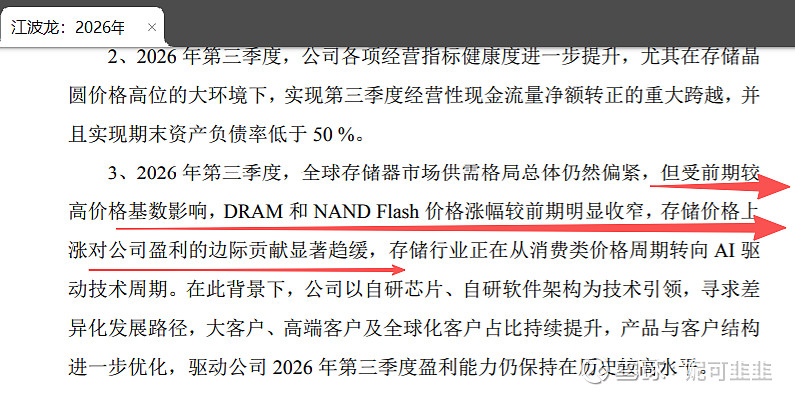
而AI投资放缓是分层而渐进式的,最不看好的肯定是存储,目前是涨价二阶导顶部,今日江波龙发布的三季报,证实了涨价速率二阶导在放缓的产业事实,如果不是重大行业趋势,且可能影响接下来的业绩走向,管理层是不会写在业绩公告里的
这也是为何我来雪球不久,看到一个把存储芯片类比石油一样的博主
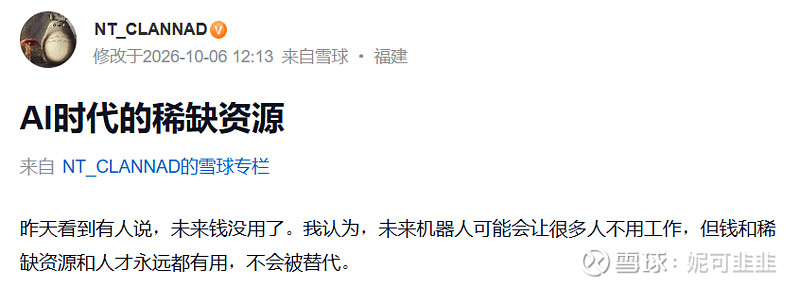
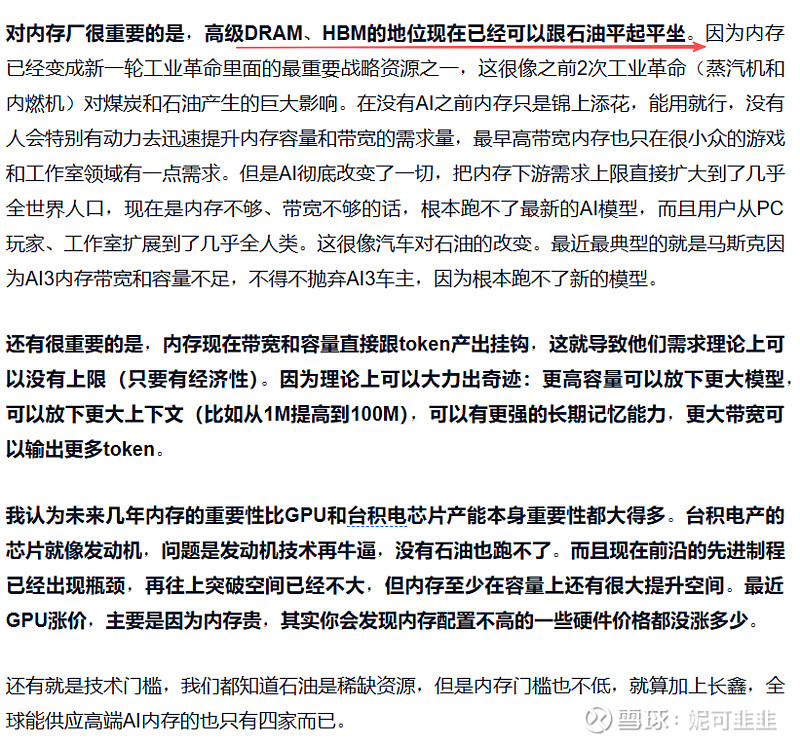
我是特别害怕这种把某一个赛道奉为圭臬,或者单押某个个股的:
尤其存储这个板块,哪怕身边认识A10的大佬,都很线性地相信存储紧缺和涨价会一直下去,因为大模型需要越来越多的存储空间,就靠这一条信念死拿这个板块
我只好把我7月底8月初的观点再写一遍,能理解一个是一个:
网页链接
当然现在踩存储没有意义,更重要的是我认为当前还没进入加速阶段的科技细分是更好的选择~,我会在后面的文章来写,那篇会更为干货
AI除了两家前沿实验室,还有什么?
关于Coding之后,谁是下一个AI爆款应用的问题,其实黄仁勋已经在我上一篇文章表达了,大家注意力过度关注在A和O的ARR了,其实还有很多我们日常看不到的,但同样关键的变化。
今日有一篇Anthropic的文章,讲述这家处于AI前沿公司内部员工岗位职责的生态变化,其中人类员工注意力成为限制效率的瓶颈,也就是AI智能体的效率已逐渐赶上和超越这批地球上最聪明的工程师群体,带来公司层面效率的极大提升。中长期会否扩散到其他科技行业的公司,甚至改变其他领域企业的生态,这也是一个观察点。
国内经济数据消费不行,还得看出口带来多大程度的支撑,牛市不用你负责,但不继续下滑就好。那么经济增长会回到利率博弈,在此之上,新质生产力是核心动力,如同我上面观察到的Anthropic内部情况,AI前沿跑分重要,ARR重要,但AI应用多大程度影响了我们这个社会和企业的效率生态,同样重要,这也是一个漫长的变量。
人总是高估短期变化,而低估长期影响
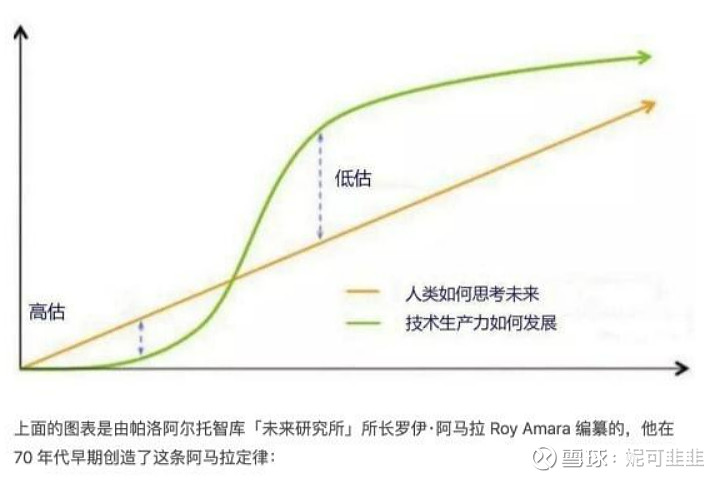
而一旦生态发生变化,未来经济复苏还是依靠科技投资与新质生产力发展,而非传统内需刺激。
以上就是我认为宏观会对大盘和指数造成的影响。
最后就是看指数和量能,啥时候配合了~,因为
涨多了会跌,跌多了会涨
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。