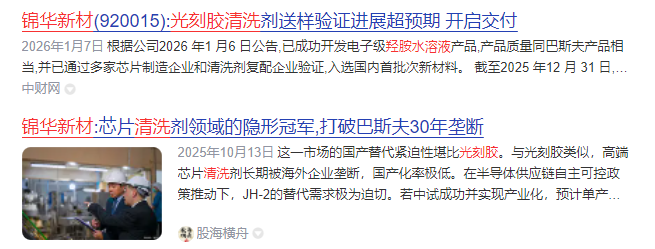


当前半导体上游卡脖子耗材标的普遍享受高估值溢价,而锦华新材作为全球唯二、国产唯一的电子级羟胺水溶液量产企业,坐拥硬核垄断壁垒、头部客户落地订单、高景气赛道加持,当前估值仅36倍PE,在同类型半导体材料标的中处于绝对低位。(来自韭研公社APP)
当前半导体上游卡脖子耗材标的普遍享受高估值溢价,而锦华新材作为全球唯二、国产唯一的电子级羟胺水溶液量产企业,坐拥硬核垄断壁垒、头部客户落地订单、高景气赛道加持,当前估值仅36倍PE,在同类型半导体材料标的中处于绝对低位。(来自韭研公社APP)
当前半导体上游卡脖子耗材标的普遍享受高估值溢价,而锦华新材作为全球唯二、国产唯一的电子级羟胺水溶液量产企业,坐拥硬核垄断壁垒、头部客户落地订单、高景气赛道加持,当前估值仅36倍PE,在同类型半导体材料标的中处于绝对低位。(来自韭研公社APP)
当前半导体上游卡脖子耗材标的普遍享受高估值溢价,而锦华新材作为全球唯二、国产唯一的电子级羟胺水溶液量产企业,坐拥硬核垄断壁垒、头部客户落地订单、高景气赛道加持,当前估值仅36倍PE,在同类型半导体材料标的中处于绝对低位。(来自韭研公社APP)
当前半导体上游卡脖子耗材标的普遍享受高估值溢价,而锦华新材作为全球唯二、国产唯一的电子级羟胺水溶液量产企业,坐拥硬核垄断壁垒、头部客户落地订单、高景气赛道加持,当前估值仅36倍PE,在同类型半导体材料标的中处于绝对低位。(来自韭研公社APP)当前半导体上游卡脖子耗材标的普遍享受高估值溢价,而锦华新材作为全球唯二、国产唯一的电子级羟胺水溶液量产企业,坐拥硬核垄断壁垒、头部客户落地订单、高景气赛道加持,当前估值仅36倍PE,在同类型半导体材料标的中处于绝对低位。(来自韭研公社APP)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。