
增量逻辑1:国产算力链订单与业绩双催化,芯原作为AI ASIC定制核心标的被卖方纳入重点推荐名单。 11月13日早间卖方私信路演明确将芯原列入国产GPU/AI芯片推荐序列,核心逻辑是国产AI产业周期滞后海外、26Q4/27Q1业绩拐点临近,叠加中美AI博弈白热化下自主可控情绪升温。芯原的AI ASIC定制业务直接受益于国产算力芯片放量周期,其量产服务订单中81%以上来自AI ASIC(据经济观察网),与国产GPU产业链共振逻辑清晰。该逻辑属于产业趋势+政策催化的双重驱动,是当前最具持续性的增量看点。
增量逻辑2:在手订单规模爆发式增长,订单与收入确认的时间错位构成预期差。 截至2026年9月末,芯原在手订单185.69亿元,较上年末增长265.90%、较二季度末增长49.16%,连续12个季度维持高位,其中量产服务订单超150亿元、81%以上来自AI ASIC(据经济观察网2026-11-12)。但前三季度归母净利仍亏损8.69亿元,亏损同比扩大,核心原因是设计服务9–12个月、量产服务6–18个月的收入转化周期导致订单无法即时确认收入。这一"订单创新高、利润仍亏损"的错位,意味着后续随着在手订单逐步进入收入确认期,业绩存在显著的向上弹性预期,是当前基本面层面最值得关注的预期差。
增量逻辑3:字节跳动AI芯片团队负责人离职事件,侧面强化芯原在字节ASIC定制链中的供应商地位。自研不成功,继续加强采购。
11月12日社区消息显示,字节AI芯片与DPU团队负责人施云峰已提交离职申请,字节自2019年起即采用纯ASIC路线,并找芯原、博通下单定制专用芯片。2026年相关芯片已完成流片但性能未达预期,团队正推进下一代芯片研发。该事件一方面说明字节ASIC自研路线仍在持续推进、迭代需求持续存在,芯原作为其定制芯片供应商的订单持续性有支撑;另一方面也引发市场对字节自研芯片进展的讨论,芯原作为国内ASIC定制龙头被反复提及,关注度提升。
公告:公司定于11月17日召开投资者说明会,董事长兼CEO戴伟民、董秘石雯丽出席
ASCI核心标的全梳理
对标世芯科技一年六倍:
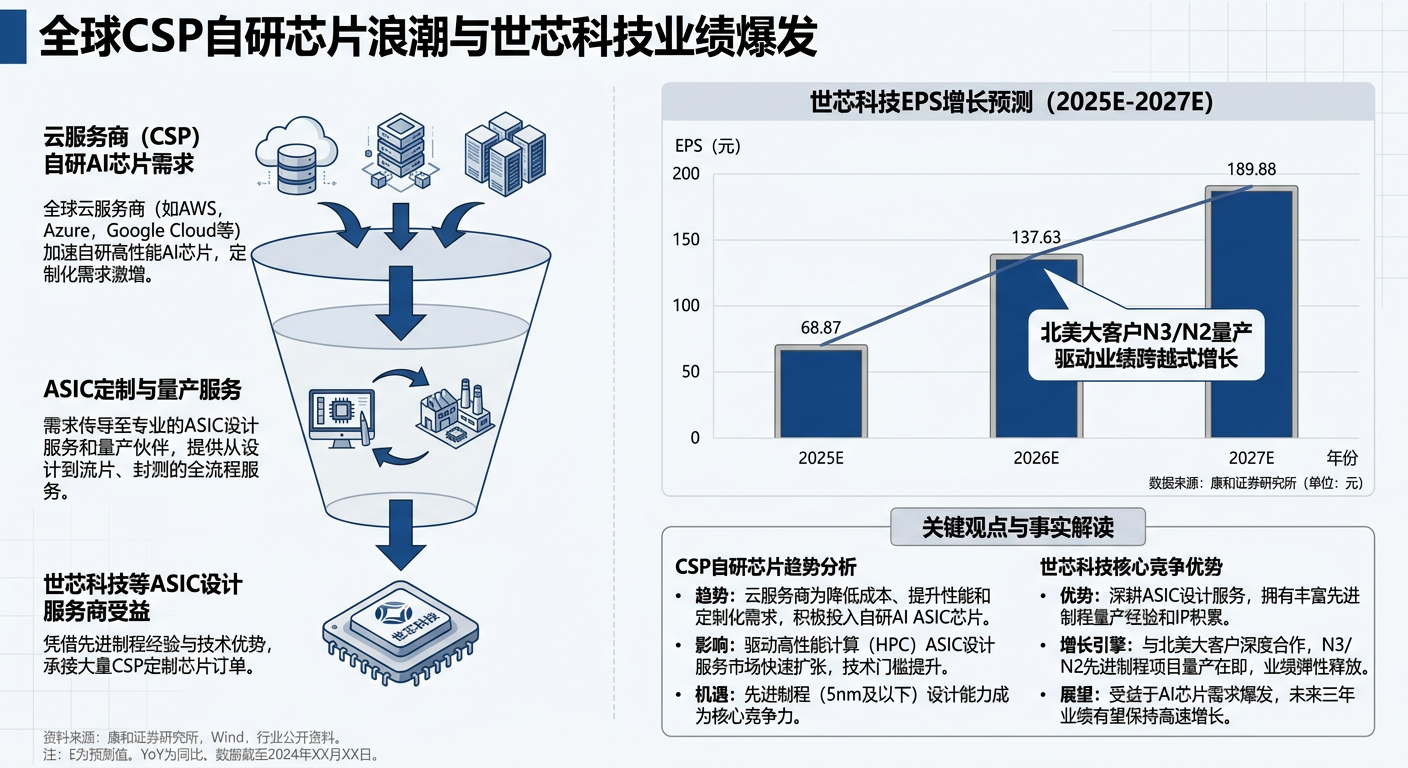
如果说世芯是北美巨头算力军备竞赛的“卖水人”,那么在国产算力自主化、国内互联网厂商发力自研芯片的大背景下,芯原股份则是A股市场中最稀缺的标的。其商业模式甚至比传统的ASIC厂商更具护城河。
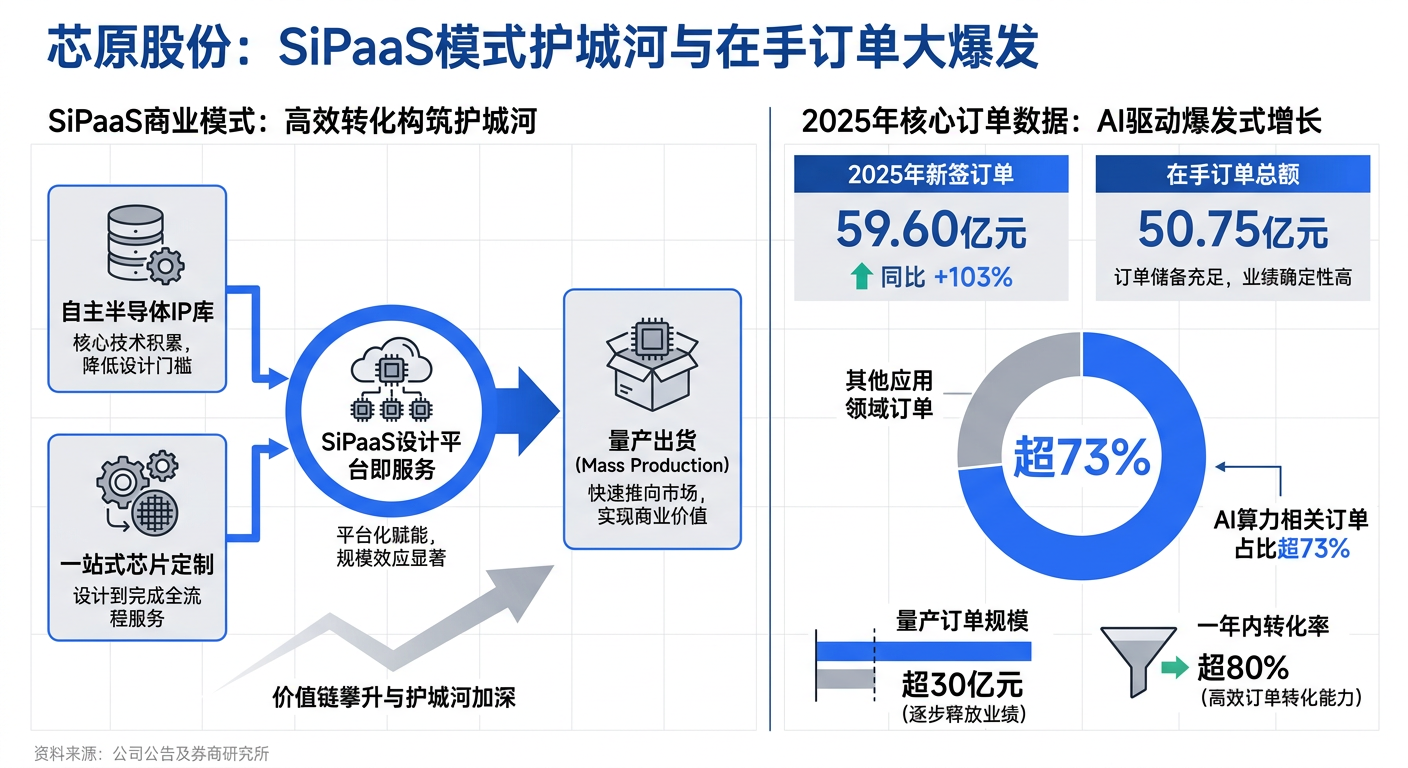
1. 独特的 SiPaaS 商业模式与全球领先的 IP 储备芯原股份依托“芯片设计平台即服务(SiPaaS)”模式,拥有从4nm FinFET到传统250nm工艺节点的设计能力。根据IPnest 2024年的数据统计,芯原半导体IP授权业务市占率位居中国大陆第一、全球第八,其IP种类在全球排名前十的IP企业中位列前二。这使得芯原在面对复杂的AI ASIC设计时,能通过高复用率的IP模块,大幅缩短客户的设计周期。
2. 订单全面爆发,AI 占比极高 进入2025年,芯原的业务迎来了实质性的拐点。公司全年新签订单金额达到59.60亿元人民币,同比大幅增长103.41%。更为亮眼的是,在这近60亿的新签订单中,AI算力相关订单占比超过73%,数据处理领域订单占比超50%。截至2025年末,公司在手订单金额高达50.75亿元,连续九个季度保持高位,其中量产业务订单超30亿元,预计一年内转化率超80%。这种订单结构的优化,明确预示着公司正深度参与到国内甚至全球的AI芯片定制大生态中。
 财务拐点与估值探讨:从研发投入期走向利润释放期
市场此前对芯原股份的主要担忧在于其阶段性的亏损。然而,这恰恰是ASIC及IP行业在爆发前夜的典型特征。
1. 利润压制缓解,规模效应显现 2025年,芯原股份预计实现营收31.53亿元,同比增长35.81%。虽然归母净利润预计亏损4.49亿元至6.27亿元,但这主要源于公司对AI ASIC产业的前瞻性重注——全年整体研发投入高达13.51亿元,占收入比重约43%。随着巨额的研发资源逐步转化为量产订单,研发投入占营收的比重已开始合理下降。量产业务在2025全年实现了73.98%的同比增长,这种业务结构的转变意味着公司正在跨越“高研发投入的盈亏平衡线”,利润弹性即将大幅释放。
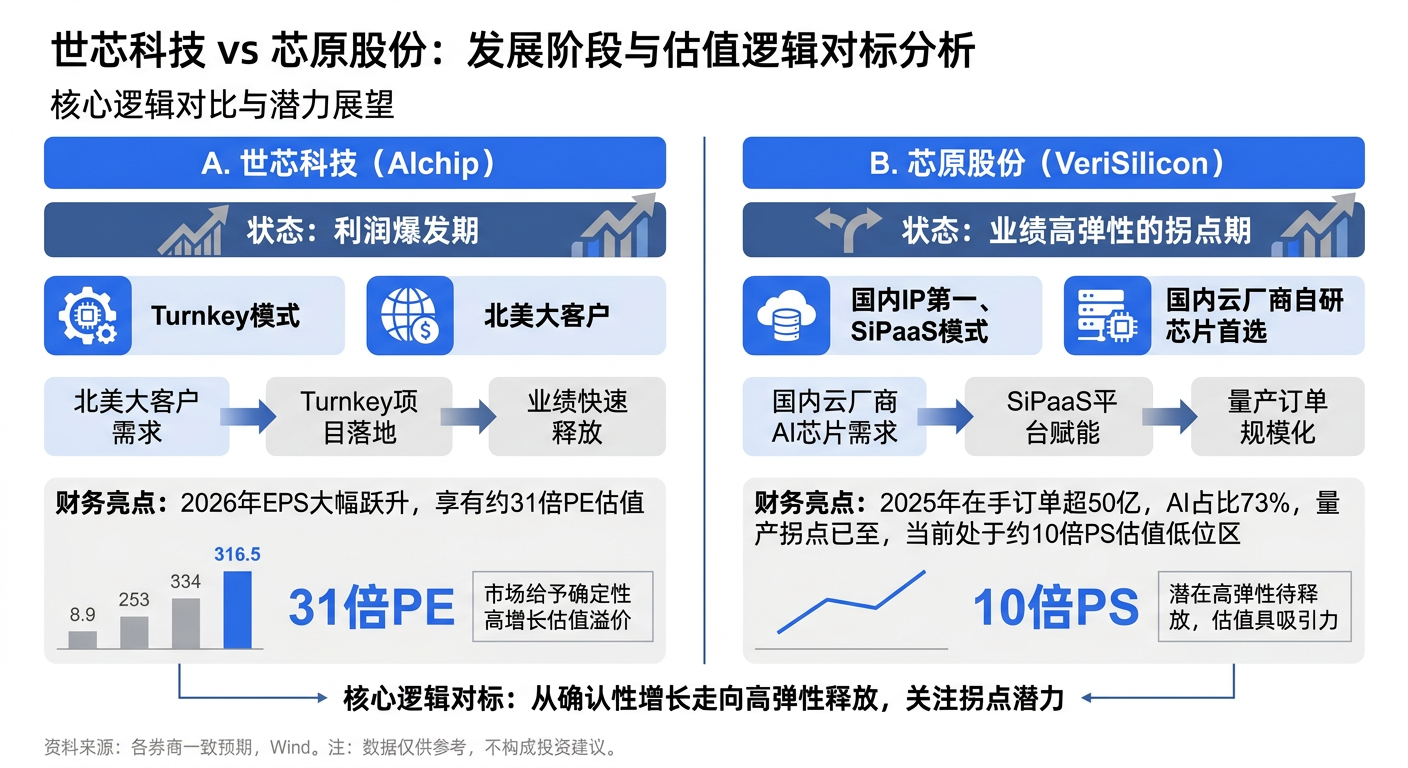
2. 估值体系的对标与重估 正如海外巨头博通、Marvell,以及台股的世芯科技一样,市场对于此类具备强壁垒的设计服务公司,在业绩爆发期往往给予极高的溢价。由于芯原当前仍处于高速研发向大规模量产转化的前夕,采用PS(市销率)估值更为合理。 根据市场一致预期,芯原2026年、2027年营收有望分别达到40.6亿/56.6亿元至58.8亿/86.1亿元的高阶区间。对应的2026年PS估值约为10倍左右。相比于世芯在实现业绩跨越后享受的高达30倍PE的戴维斯双击,芯原当前正处于订单向收入转化的左侧布局绝佳窗口期。
国内互联网大厂自研芯片的浪潮不可逆转。芯原作为国内ASIC/IP的龙头,无论是工程交付能力还是先进制程节点的覆盖,都是国内客户绕不开的首选核心伙伴,其未来三年复制甚至超越“世芯式增长”的确定性正在不断增强。
 复制下载
图表说明:通过对比世芯与芯原的发展阶段、业务核心及估值模型,清晰展示出芯原股份目前所处的战略拐点与中长期的巨大估值弹性。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。