周末业绩利好快讯!
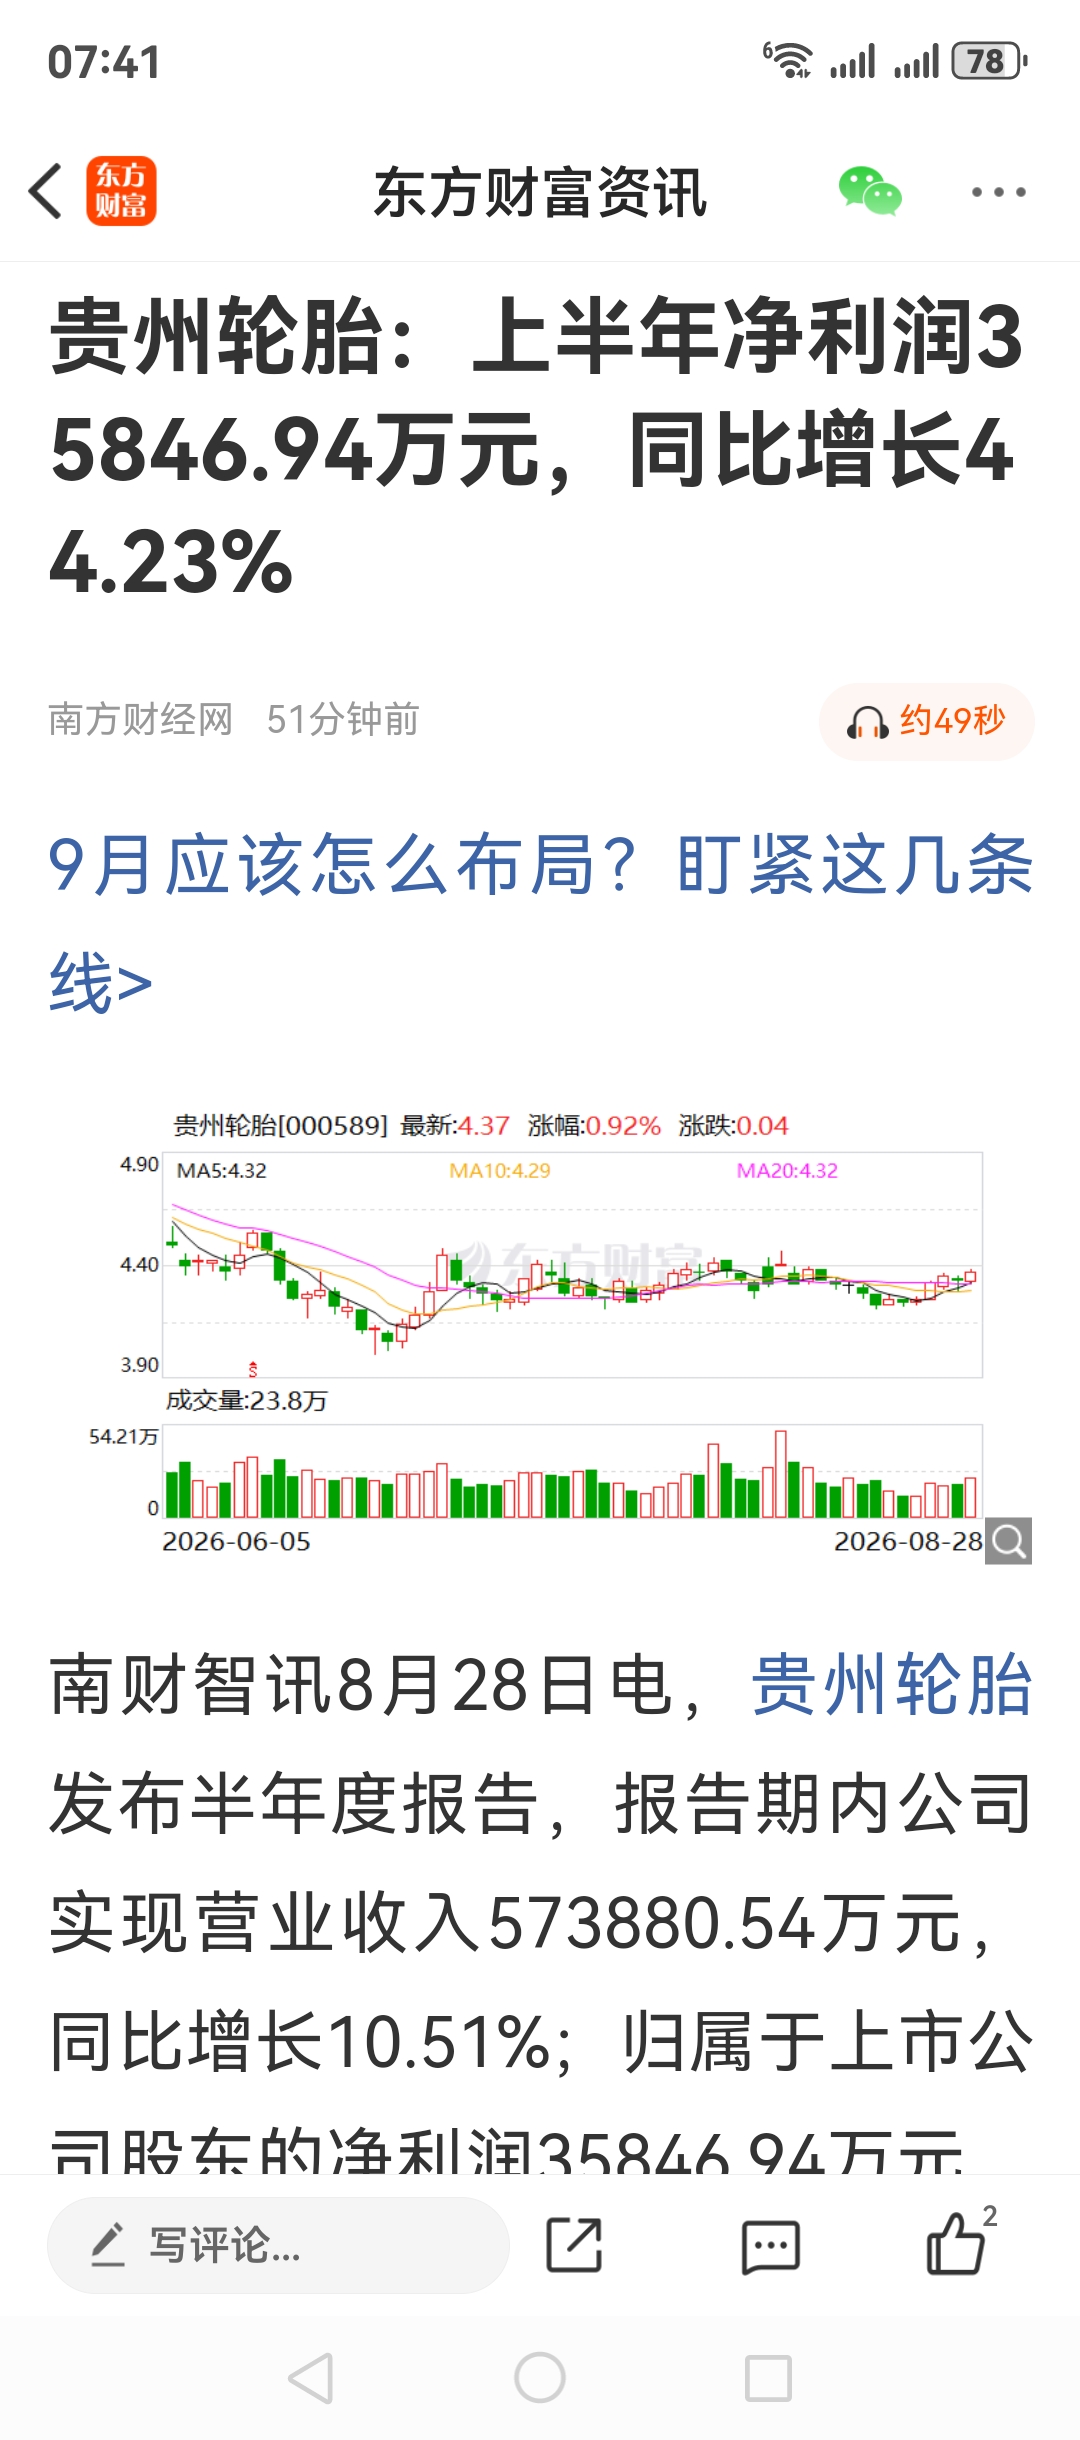
贵州轮胎(000589)2026年上半年交出了一份"利润增速远超营收"的成绩单:营收57.39亿元(同比增长10.51%),归母净利润3.58亿元(同比增长44.23%),业绩0.23元(市盈率9倍),现价仅4.37元,期待下周一能有涨停板!!!
利润增速是营收增速的4倍多。这背后靠的是"成本端+结构端+产能端"三端共振。
📌 利润高增靠什么驱动?
1. 原材料成本优势——最大功臣
营业成本增速(5.81%)远低于营收增速(10.51%),直接拉高了毛利率。一季度原材料成本同比下降1.64亿元,是利润增长的核心驱动力。公司通过提前锁定部分主要原材料价格,有效对冲了外部原料价格高位波动带来的成本压力。
2. 产品结构优化——打开新增长空间
- 新产品上市600余个,持续开发高附加值产品
- 越南公司2026年1月实现半钢子午线轮胎首柜发货,填补了乘用车胎制造空白,带来新销售增长点
- 电驱系列产品进一步为合作伙伴开辟新增长点
3. 产能释放与规模效应——降本增效
- 产量541.99万条(+17.87%),高于销量增速(9.59%),产能利用率提升。
- 越南公司一、二期产能发挥稳定,为持续盈利提供支撑
- 依托"灯塔工厂+酷诺智行"技术平台推动数智化转型,研发费用2.11亿元(+23.21%)
4. 国内市场开拓——深耕终端
- 深耕各区域终端市场,国内销量稳步提升[4]
- 成为多家大型车企配套供应商,在刚性矿卡、全地形起重机等领域配套份额提升[5]
- OTR市场港口、矿业等核心集团客户销售份额稳步增长
5. 海外价格管控——守住盈利底线
- 全面落实价格管控体系,守住外销盈利底线[5]
- 持续深耕海外细分市场,精准拓展优质经销渠道[5]
✅ 五大驱动因素对比
驱动因素 核心逻辑 贡献程度
原材料成本优势 成本增速5.81%远低于营收增速10.51%,毛利率提升 , 新产品600余个,越南半钢胎填补乘用车胎空白 ,产能释放与规模效应 产量+17.87%,数智化转型降本增效
贵州轮胎上半年营收57.39亿元同比增10.51%贵州轮胎:上半年归母净利润同比增44.2%至3.58亿元,业绩0.23元,中财社。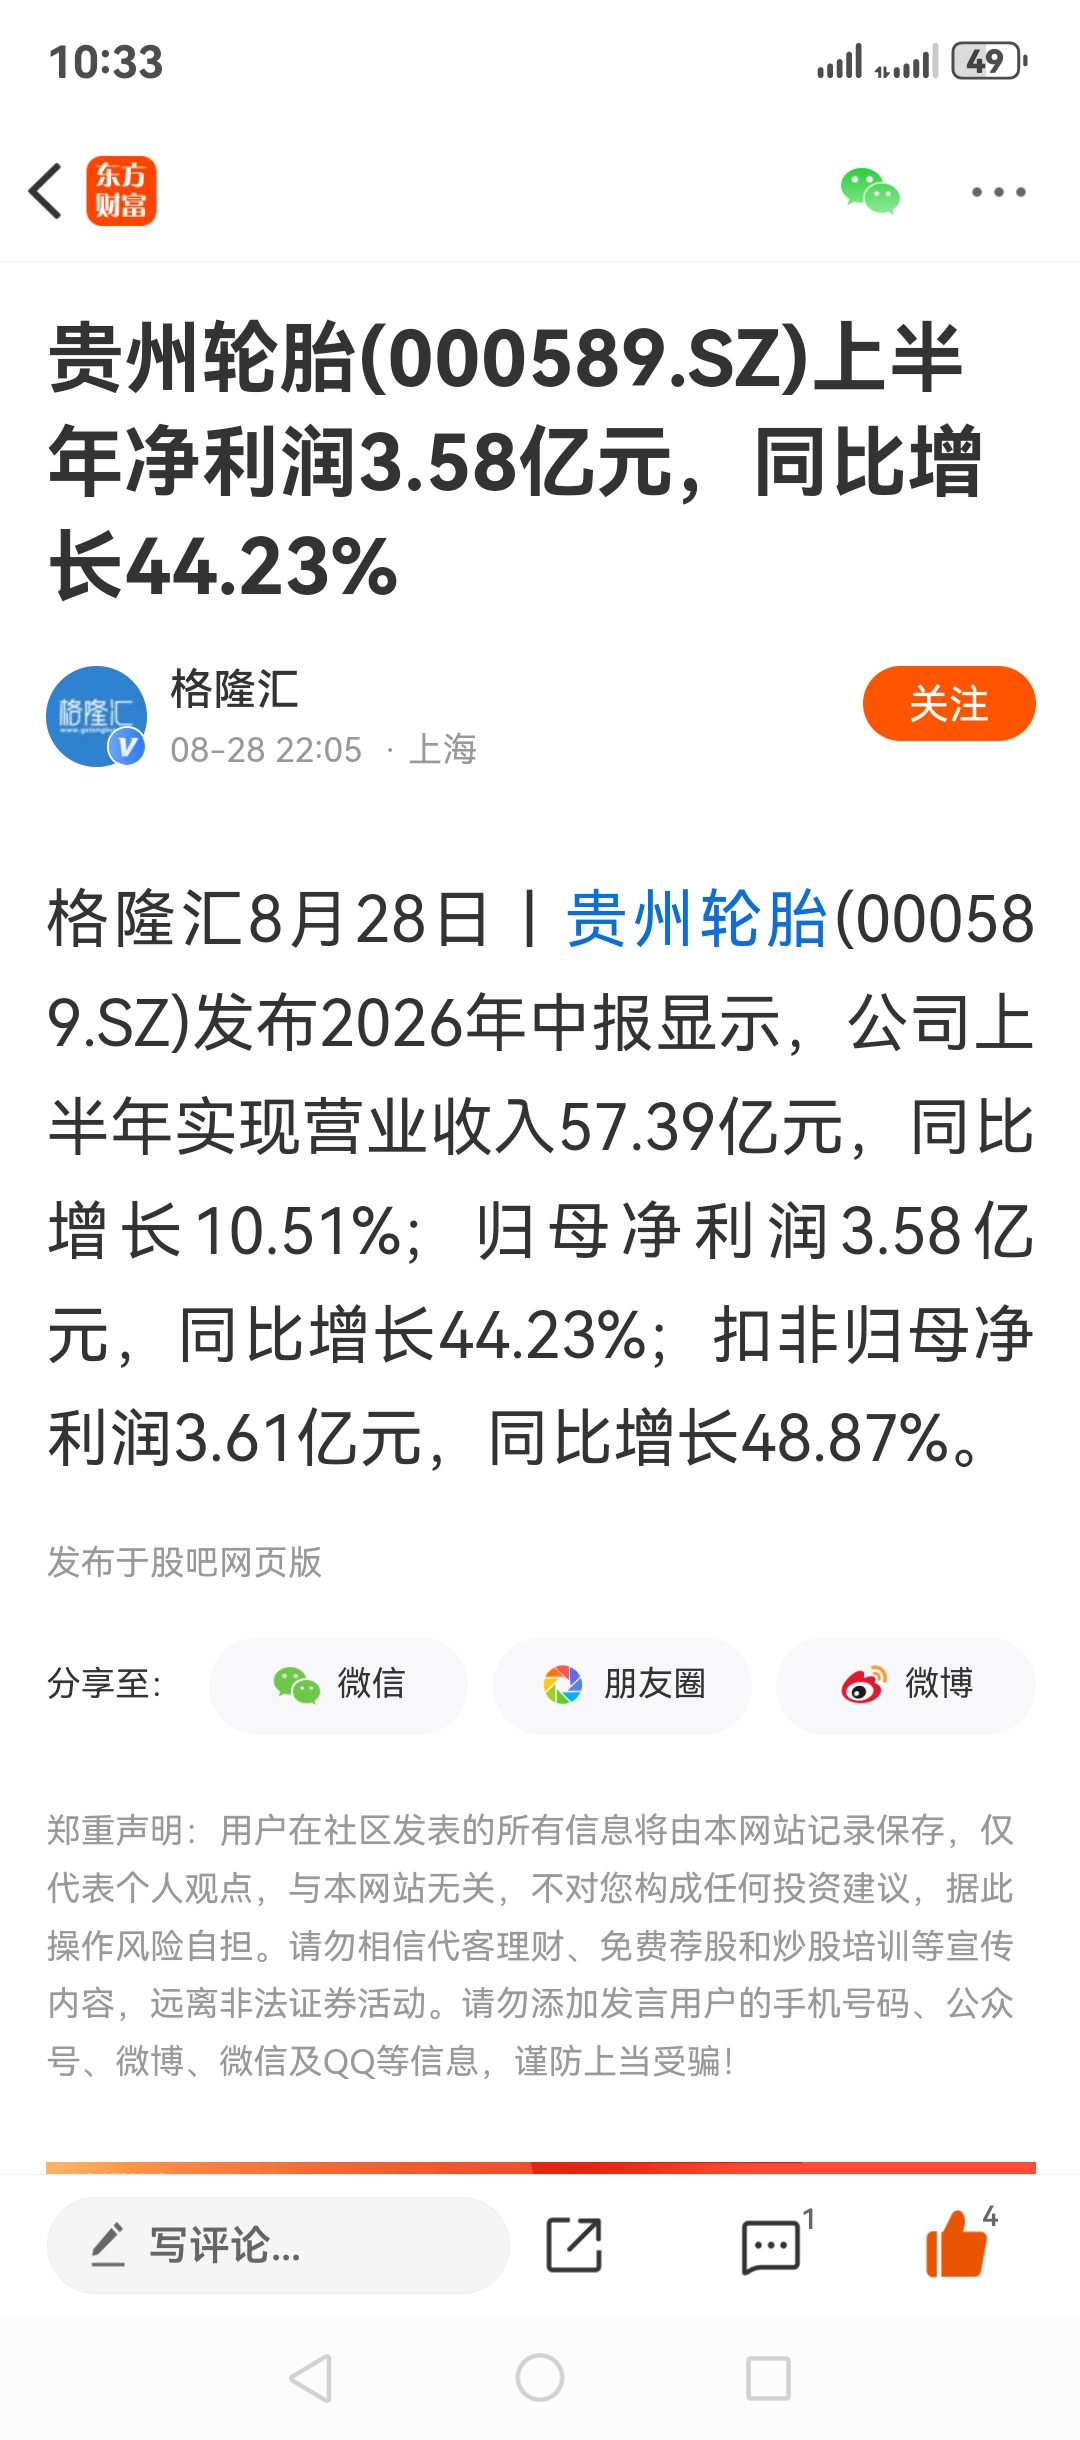

作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。